







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação ao CPC 04 – Ativo Intangível, assinale a alternativa correta.
Um ativo intangível deve ser reconhecido apenas quando for possível vendê-lo separadamente, independentemente de gerar benefícios econômicos futuros para a entidade.
Os custos de pesquisa devem ser capitalizados como parte do custo de um ativo intangível, desde que seja provável que o projeto gere benefícios econômicos futuros.
A despesa de amortização de ativo intangível será zero enquanto o valor residual subsequente for igual ou inferior ao seu valor contábil.
Um ativo intangível gerado internamente, como a marca da empresa, pode ser reconhecido no balanço patrimonial, desde que seu valor possa ser avaliado de forma confiável com base em expectativas de mercado.
O reconhecimento de um ativo intangível exige que seja provável que os benefícios econômicos futuros atribuíveis ao ativo fluam para a entidade, e que o custo do ativo possa ser mensurado de forma confiável.
Os ativos intangíveis recebidos em doação, atendidos os requisitos legais e regulamentares, devem ser registrados pelo seu valor de mercado, com possibilidade de registro no ativo circulante.
Certo
Errado
Em 01/01/2022, uma sociedade empresária adquiriu uma marca por R$40.000. A marca atendia a todos os critérios especificados no Pronunciamento Técnico CPC 04 (R1)- Ativo Intangível, de modo que foi apresentada no balanço patrimonial como ativo intangível.
A sociedade empresária estimou que o valor justo da marca, em 31/12/2022 e em 31/12/2023 era, respectivamente, R$60.000 e R$50.000.
Assinale a opção que indica o valor da marca, apresentado no balanço patrimonial em 31/12/2022 e em 31/12/2023, respectivamente.
R$40.000 e R$40.000.
R$40.000 e R$50.000.
R$60.000 e R$40.000.
R$60.000 e R$50.000.
R$60.000 e R$60.000.
O ativo intangível deve ser baixado por ocasião de sua alienação; ou quando não há expectativa de benefícios econômicos futuros com sua utilização ou alienação.
Certo
Errado
No balanço patrimonial, os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido, serão classificados no ativo intangível.
Certo
Errado
De acordo com o CPC 04 – Ativo intangível – classifique em VERDADEIRO ou FALSO as afirmativas abaixo.
( ) Ativo intangível é um ativo não monetário identificável sem substância física.
( ) Alguns ativos intangíveis podem estar contidos em elementos que possuem substância física.
( ) Direitos detidos por arrendatário, por meio de contratos de licenciamento para itens como filmes cinematográficos, gravações em vídeo, peças, manuscritos, patentes e direitos autorais, são considerados ativos intangíveis.
( ) Pesquisa é a investigação original e planejada, realizada com a expectativa de adquirir novo conhecimento e entendimento científico ou técnico.
A sequência CORRETA, de cima para baixo, é:
V, F, V, V.
V, V, V, V.
V, F, F, V.
V, F, F, V.
F, F, F, F.
Para um ativo satisfazer os critérios de identificação e ser considerado como intangível deve
existir a imposição legal de um direito.
existir serviços gerados pelo pessoal especializado e pelo treinamento.
existir talento gerencial ou técnico específico.
o custo ou valor justo do ativo possa ser mensurado com segurança.
ser separável independente da intenção de uso pela entidade; ou resultar de compromissos obrigatórios.
Os ativos intangíveis, como marcas e patentes, não necessitam ser amortizados, independentemente de sua vida útil.
Certo
Errado
Uma sociedade empresária iniciou, em 2023, a formação de um ativo intangível, que deverá ser registrado como patente.
Nesse ano, ela reconheceu os seguintes gastos relacionados a ele:
• com atividades destinadas à obtenção de novo conhecimento: R$8.000.
• com a busca, avaliação e seleção final das aplicações dos resultados de pesquisa: R$12.000.
• com a formulação, projeto, avaliação e seleção final de alternativas possíveis para processos aperfeiçoados: R$15.000.
No ano de 2023, a sociedade empresária reconheceu, como ativo intangível gerado internamente, o montante de
zero.
R$15.000.
R$20.000.
R$23.000.
R$27.000.
Em janeiro de 2024, uma empresa S.A. comprou uma patente para um novo produto por R$ 840.000. No momento da compra, a patente era válida por quinze anos. No entanto, devido à natureza competitiva do produto, a vida útil da patente foi estimada em 10 anos. Em janeiro de 2029, o produto foi permanentemente retirado do mercado por ordem governamental devido a um potencial risco à saúde.
Considerando-se as informações apresentadas, o valor contábil remanescente da patente que deve ser baixado em 2029 é de:
R$ 56.000;
R$ 84.000;
R$ 420.000;
R$ 560.000;
R$ 840.000.
A manutenção em segredo de um know-how que uma empresa controle impede que ele seja classificado como ativo.
Certo
Errado
Na ciência contábil, o ativo não monetário identificável sem substância física é denominado de ativo
financeiro.
intangível.
circulante.
contingente.
Leia as afirmativas abaixo acerca do ativo intangível:
I - Um ativo enquadra-se na condição de ativo intangível quando não pode ser identificável, controlado ou gerador de benefícios econômicos futuros ou potencial de serviços.
II - A substância física é a característica fundamental de um ativo.
III - O ativo intangível adquirido em separado pode ser mensurado de maneira confiável quando é pago em dinheiro ou por outros ativos monetários.
IV - Os gastos relativos a projeto de pesquisa ou desenvolvimento em andamento, adquiridos em separado e reconhecidos como ativo intangível ou incorridos após a aquisição desse projeto devem ser contabilizados de acordo com a fase de pesquisa ou de desenvolvimento.
Estão corretas as afirmativas:
I e II, apenas.
III e IV, apenas.
I e IV, apenas.
II, III e IV, apenas.
I, II, III e IV.
Os ativos intangíveis de uma organização são ativos não físicos por natureza, mas fazem parte do contexto organizacional e são importantes ao negócio. Assinale a alternativa que corresponde a um exemplo de ativo intangível:
Capital intelectual.
Estoque.
Imóvel.
Material de escritório.
Veículo.
O ativo intangível será baixado por ocasião de sua alienação ou quando
o valor amortizado for equivalente ao custo de aquisição.
o valor depreciado for equivalente ao custo de aquisição.
o valor residual for equivalente a zero.
o ciclo operacional for encerrado.
não são esperados benefícios econômicos futuros com a sua utilização ou alienação.
De acordo com o CPC 04 – Ativo intangível – assinale a alternativa INCORRETA:
O custo de ativo intangível adquirido separadamente inclui seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, e ainda qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
Um ativo intangível adquirido em combinação de negócios pode ser separável, mas apenas em conjunto com um contrato a ele relacionado, ativo ou passivo identificável. Nesses casos, a adquirente pode reconhecer o ativo intangível separadamente do ágio derivado da expectativa de rentabilidade futura (goodwill), mas em conjunto com o item relacionado.
O reconhecimento dos custos no valor contábil de ativo intangível cessa quando esse ativo está nas condições operacionais pretendidas pela administração.
Um ou mais ativos intangíveis podem ser adquiridos por meio de permuta por ativo, ou ativos não monetários, ou conjunto de ativos monetários e não monetários. O ativo ou ativos objeto de permuta podem ser de mesma natureza ou de naturezas diferentes.
Na contabilidade, os bens tipificados como incorpóreos são bens que não constituem matéria, ou seja, não podem ser tocados.
Certo
Errado
Em 01/01/2022, uma fábrica de bebidas adquiriu uma marca de terceiros, por R$80.000. O ativo foi apresentado no balanço patrimonial como intangível com vida útil indefinida. Em 31/12/2022, foi verificado que o valor contabilizado era recuperável.
Em 01/01/2023, a entidade passou a considerar a vida útil do ativo como definida em 10 anos.
Em relação à marca, é correto afirmar que houve
retificação de erro, e ela deve ser amortizada a partir de 2022.
mudança de política contábil, e ela deve ser amortizada a partir de 2022.
mudança de política contábil, e ela deve ser amortizada a partir de 2023.
mudança de estimativa contábil, e ela deve ser amortizada a partir de 2022.
mudança de estimativa contábil, e ela deve ser amortizada a partir de 2023.
Duas empresas S.A. apresentaram as seguintes informações constantes na Tabela a seguir, em 31/12/X4. A empresa E1 detém 100% das ações de E2.
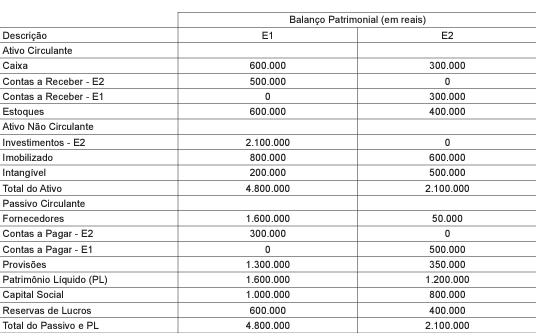
Na data de aquisição do controle (01/01/X4) de E2, a empresa E1 pagou R$ 1.900.000,00, que compreendeu R$ 200.000,00 de Goodwill, R$ 100.000,00 de mais-valia do ativo imobilizado, R$ 500.000,00 de mais-valia dos estoques, R$ 200.000,00 referentes à carteira de clientes e R$ 100.000,00 decorrentes de uma provisão identificada e não reconhecida pela E2 S.A. Em 31/12/X4, E1 apropriou, pelo método de equivalência patrimonial, R$ 200.000,00. Não há estoques entre empresas.
Considerando-se as informações apresentadas, os valores do Ativo Intangível Consolidado e do Ativo Total Consolidado, ambos de E1 S.A., em 31/12/X4 são, respectivamente, em reais, de
700.000 e 4.000.000
700.000 e 4.600.000
1.100.000 e 4.600.000
1.100.000 e 5.000.000
1.500.000 e 5.100.000
Com base na NBC TG 04 (R4), de 24 de novembro de 2017, assinale a alternativa INCORRETA quanto ao tratamento contábil do Ativo Intangível.
Podem ser utilizados vários métodos de amortização para apropriar de forma sistemática o valor amortizável de um ativo ao longo da sua vida útil.
A amortização deve ser iniciada a partir do momento em que o ativo estiver disponível para uso, ou seja, quando se encontrar no local e nas condições necessários para que possa funcionar da maneira pretendida pela administração.
Considerando o histórico de rápidas alterações na tecnologia, os softwares e muitos outros ativos intangíveis estão suscetíveis à obsolescência tecnológica.
A vida útil de ativo intangível deve levar em consideração apenas a manutenção futura exigida para mantê-lo no nível de desempenho avaliado no momento da estimativa da sua vida útil e a capacidade e a intenção da entidade para atingir tal nível.
A entidade deve atribuir vida útil definida a um ativo intangível quando, com base na análise de todos os fatores relevantes, não existe um limite previsível para o período durante o qual o ativo deverá gerar fluxos de caixa líquidos positivos para a entidade.



