







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O ‘Contas-Correntes’ é um livro auxiliar do livro:
Inventário.
Diário.
Caixa.
Razão.
O livro razão é ferramenta essencial da contabilidade e sua utilização é de grande importância nas entidades. São características do livro razão, EXCETO:
Sistemático.
Livro contábil.
Livro principal.
Obrigatório para empresas S/A.
Seus registros não precisam corresponder aos do livro diário.
O livro razão é utilizado para se registrarem as operações mercantis de uma empresa. Esse livro tem sua escrituração específica e diferenciada considerando corretamente que:
As partidas são dobradas, podendo ser lançados valores em sua parte direita e esquerda.
A partida é simples, podendo ser lançados valores somente a débito, pelo fato de que cada conta deve ser individualizada.
A partida é simples, recebendo valores somente a crédito, pelo fato de os valores corresponderem a cada conta em específico.
A partida é dobrada, pois registra em dobro somente lançamentos a débito para apurar seu saldo.
A partida é dobrada, pois escritura em dobro somente lançamentos a crédito para apurar o resultado.
As contas e saldos listados a seguir foram extraídos do livro Razão da Cia. São Joaquim, no último dia do exercício social de 2012:
Ações de empresas coligadas: R$ 100,00
Aluguéis a pagar: R$ 150,00
Aluguéis a receber R$ 200,00
Caixa: R$ 250,00
Capital a integralizar: R$ 300,00
Capital social subscrito: R$ 950,00
Clientes: R$ 900,00
Duplicatas a receber: R$ 850,00
Empréstimos obtidos: R$ 800,00
Fornecedores: R$ 750,00
Juros ativos: R$ 700,00
Juros passivos: R$ 650,00
Máquinas e equipamentos: R$ 600,00
Materiais: R$ 550,00
Mercadorias R$ 500,00
Adiantamento de clientes: R$ 450,00
Contas a receber: R$ 350,00
Adiantamento a fornecedores: R$ 300,00
Considerando, exclusivamente, as contas acima listadas, os saldos devedores e credores da empresa são, respectivamente:
R$ 2.900,00 e R$ 4.200,00
R$ 5.300,00 e R$ 4.450,00
R$ 5.550,00 e R$ 3.800,00
R$ 5.700,00 e R$ 3.800,00
A contabilidade utiliza-se de livros de escrituração para fins de registro patrimonial, tais como o Razão e o Diário.
Os lançamentos efetuados no Livro Diário são feitos estritamente em ordem cronológica.
O Livro Diário permite que se faça pesquisa de lançamentos passados tendo como referência apenas a data.
O Livro Razão possibilita a apuração do saldo de cada conta patrimonial.
O Livro Diário é de uso obrigatório, conforme a legislação comercial.
A chamada “Conta T” é uma representação simplificada das folhas do Livro Diário.
Na análise do extrato bancário, foi verificado um crédito referente a um desconto de duplicatas, não sendo o referido crédito registrado pela empresa. Na reconciliação bancária, seria demonstrado da seguinte forma:
aumento do saldo do razão analítico.
redução do saldo do razão analítico.
aumento do saldo do extrato.
redução do saldo do extrato.
redução do saldo do razão analítico e aumento do saldo do extrato.
Na Conta “T”, utilizada nas explicações e solução de problemas, os débitos são feitos no lado esquerdo da linha vertical e os créditos, no lado direito. A determinação do lado do razonete ou conta “T” a ser utilizado para aumentos ou para diminuições decorre da(o)
espécie da conta.
função da conta.
natureza da conta.
funcionamento da conta.
tipo da conta.
O extrato da Cia. Urupês junto ao Banco América do Norte apresentou, em 31 de dezembro de determinado anocalendário, um saldo credor de R$ 25.500,00. Na mesma data, o saldo da conta analítica Bancos C/Movimento − Banco América do Norte no livro da Razão da companhia era devedor no valor de R$ 20.500,00. O contador da companhia, ao efetuar a conciliação bancária, constatou os seguintes fatos:
− Cheques emitidos pela companhia e não apresentados ao banco................................ 10.000,00
− Cheques de clientes devolvidos pelo banco por falta de fundos e ainda não contabilizados pela companhia .............................. 6.500,00
− Depósitos contabilizados pela companhia e não creditados pelo banco no extrato................. 1.250,00
− CPMF e IOF debitados pelo banco no extrato e não contabilizados pela companhia......... 750,00
− Cobrança de duplicatas creditadas pelo banco e não contabilizadas pela companhia......... 3.500,00
De posse dessas informações, o contador concluiu que o saldo correto da conta no livro Razão da companhia naquela data era, em R$, de
19.250,00
18.000,00
17.250,00
16.250,00
15.500,00
Em relação aos livros de escrituração contábil, é correto afirmar:
O livro de Registro do Inventário de Mercadorias tem como finalidade registrar a aquisição de máquinas e equipamentos de uso de uma empresa comercial.
No livro Razão, as contas representativas de obrigações para com terceiros têm saldo credor.
O livro de Registro de Ações Nominativas é obrigatório para todas as pessoas jurídicas.
O livro Razão é de uso obrigatório segundo a Lei das Sociedade por Ações (Lei nº 6.404/76).
As operações de venda a prazo realizadas pela entidade devem ser registradas no livro Caixa.
Assinale a alternativa que identifica o livro contábil onde figuram registradas as movimentações a débito e a crédito ocorridas no conjunto de contas patrimoniais e de resultado.
Livro Diário
Livro Caixa
Livro Auxiliar
Livro Razão
Livro de Entradas e Saídas
Assinale, abaixo, a única afirmativa verdadeira, em relação às normas brasileiras em vigor para a escrituração contábil.
O Diário é um livro contábil de uso obrigatório utilizado para resumir e totalizar os lançamentos efetuados no livro Razão.
O Razão é o livro utilizado para registro de toda a escrituração contábil, devendo nele ser lançados todos os atos ou operações decorrentes das atividades empresariais.
Os valores apurados no inventário devem ser relacionados no livro Registro de Inventário de acordo com as normas regulamentares, não sendo obrigatória a indicação das quantidades.
O órgão competente para autenticação do Diário, no caso de empresas exclusivamente prestadoras de serviços, ou seja, as sociedades civis, é o Cartório de Registro Civil de Pessoas Jurídicas.
O livro Razão não está dispensado de registro e autenticação nos órgãos de registro de comércio, nem nas juntas comerciais.
Quanto à classificação dos livros contábeis, pode-se dizer que o Razão é um livro
obrigatório, sistemático e principal.
obrigatório, cronológico e principal.
facultativo, sistemático e principal.
obrigatório, sistemático e auxiliar.
facultativo, cronológico e principal.
Listando os títulos contábeis do livro Razão com saldos em 31 de dezembro de 2005, a empresa Nova Aurora S/A evidenciou a seguinte relação:
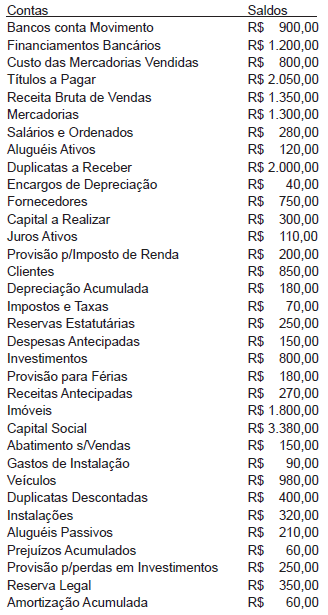
Ao elaborar o balancete de verificação com base nas contas acima e respectivos saldos, vamos encontrar saldos devedores no montante de
R$ 10.090,00.
R$ 10.720,00.
R$ 10.740,00.
R$ 10.850,00.
R$ 11.100,00.
O total do Patrimônio Líquido é de:
R$ 3.000
R$ 2.870
R$ 3.370
R$ 3.030
N.R.A.
Em 31 de dezembro, o Livro Razão apresentava as seguintes contas com seus respectivos saldos:
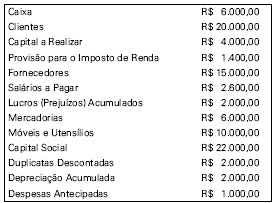
Com os dados fornecidos, na elaboração do balancete de verificação, o somatório dos saldos das contas de natureza credora indicou o seguinte valor:
R$ 39.000,00.
R$ 43.000,00.
R$ 45.000,00.
R$ 47.000,00.
R$ 49.600,00.
A empresa Comércio Limitado, tendo créditos a receber no valor de R$ 32.000,00, em 31.12.05, e com experiência de perda efetiva no recebimento de itens dessa espécie, comprovada em 4% nos últimos três exercícios sociais, precisa mandar constituir uma provisão para devedores duvidosos, antes de elaborar o seu balanço anual.
Considerando que, no livro Razão, já existe uma conta de provisão com essa finalidade, com saldo anterior de R$ 520,00, não utilizado, e que a empresa quer contabilizar o evento com um único lançamento no livro Diário, o Contador deverá mandar fazer na conta Provisão para Crédito de Liquidação Duvidosa um registro de
A Entidade Fechada de Previdência Complementar –- EFPC tem como livros obrigatórios:
o livro de registro de ações da empresa e o livro razão.
o livro razão e o livro registro de apuração do ICMS.
o livro razão e o livro registro de apuração do ISS.
o livro diário e o livro de presença dos quotistas.
o livro diário e o livro razão.
Indique a opção incorreta.
A manutenção de um sistema de controle permanente de estoques é admitida para efeito de apuração dos resultados do exercício.
A escrituração do livro Diário pode ser substituída pela escrituração obrigatória do livro Razão.
A avaliação dos estoques pelo método do custo médio ponderado é aceita para efeito de apuração dos resultados do exercício.
Os créditos de impossível realização devem ser expurgados do Ativo.
A perda de valor dos recursos minerais explorados deve ser reconhecida através de registro em contas de exaustão.
- Os correntistas bancários, atualmente, podem dispor de facilidades nas chamadas contas de livre movimentação ou Bancos c/Movimento, com limites de saques garantidos por contratos de "cheque especial". Estas contas ora representam ativo contábil, ora representam passivo contábil, dependendo de seu tipo de saldo.
Podemos dizer que a conta de depósitos bancários da empresa, garantida por contrato de cheque especial, é uma conta de passivo quandoo saldo da conta no livro razão da empresa for devedor
o saldo da conta no livro razão do banco for devedor
o saldo da conta tanto no livro razão da empresa, como no extrato bancário for credor
o saldo da conta tanto no livro razão da empresa como no extrato bancário for devedor



