







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa de programação de computadores estabelecida no Município A prestou serviços para outras empresas localizadas nos Municípios B, C e D com os valores de serviços listados a seguir.
Serviço | Localização da empresa tomadora do serviço | Valor do serviço |
1 | B | R$100.000,00 |
2 | C | R$200.000,00 |
3 | D | R$300.000,00 |
Sabendo que as alíquotas para esse tipo de serviço no município A é de 2%, no Município B é de 3%, no Município C é de 4% e no Município D é de 5%, o valor total de ISSQN pago pela empresa nos três serviços foi de:
R$12.000,00.
R$15.000,00.
R$23.000,00.
R$30.000,00.
R$35.000,00.
Examine as opções a seguir e marque aquela que inclui eventos que resultam em ganhos ou gastos ou alteram a composição dos ativos e passivos da empresa:
Venda de mercadorias e aporte de capital pelos sócios
Elaboração de manuais de procedimentos e aplicação de advertências.
Venda de mercadorias e autorização de compras e vendas.
Decisões normais sobre a conduta dentro da organização e elaboração de manuais de procedimentos.
Assinale a alternativa correta que apresenta a contabilização da operação de compra nos registros da empresa B.
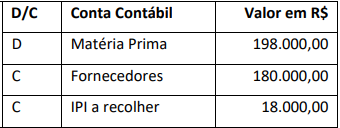
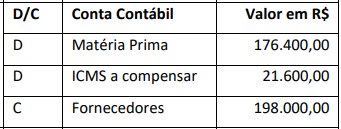
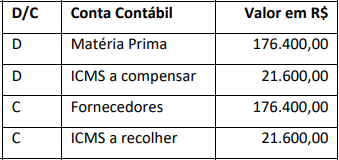
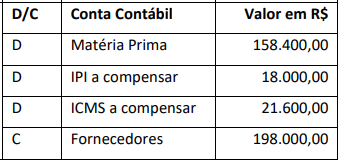
A respeito das diversas transações realizadas pelas empresas, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) A compra de mercadoria a prazo acarreta um aumento do ativo circulante e uma diminuição do passivo circulante.
( ) A contabilização de uma despesa de aluguel que será paga no próximo mês, acarreta um aumento do patrimônio líquido e uma diminuição do ativo circulante.
( ) A venda de mercadorias a prazo, por valor menor do que seu custo, provoca uma diminuição do ativo circulante e um aumento do patrimônio líquido.
( ) A contabilização de adiantamento de clientes provoca um aumento do ativo circulante e uma diminuição do passivo circulante.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V - V - V - V
V - V - V - F
V - V - F - F
F - F - V - V
F - F - F - F
Uma fábrica de camisas comprou, no mês passado, tecidos para fabricar seus produtos no valor de R$ 50.000,00, com ICMS de 18% destacado na nota fiscal. No quadro a seguir estão outros valores incorridos no período.
Gastos | R$ |
Frete na compra de tecidos | 2.000,00 |
Frete na entregadas camisas | 2.800,00 |
Seguro do transporte dos tecidos | 800,00 |
Seguro do transporte das camisas | 1.200,00 |
Desconto na venda das camisas | 400,00 |
Total | 7.200,00 |
Assinale a alternativa que apresenta o custo da matéria prima no período.
R$ 57.200,00
R$ 52.800,00
R$ 48.200,00
R$ 43.800,00
R$ 41.000,00
Acerca do inventário contábil, uma empresa varejista Tudo Tem AZ S/A. possui em seu estoque 80.000 itens, com um elevado volume diário de operações de entrada e saída. Para ter uma gestão de controle dos estoques e apurar de forma rápida o custo de aquisição dos produtos e, consequentemente, apurar o resultado (lucro ou prejuízo), a varejista adota o sistema de inventário permanente que se define em
sistema de inventário permanente, sendo semelhante ao inventário periódico, exceto pela obrigação de realizar o inventário físico (contagem) para apurar o CMV no inventário permanente.
sistema de inventário adotado que apura o CMV (custo de mercadorias vendas), que utiliza a fórmula CMV = EI (estoque inicial) + F (fornecedores) – EF (estoque final), pois é calculado automaticamente pelo sistema.
sistema que apura o CMV (custo de mercadorias vendas) após a dedução na demonstração de resultado do exercício, encontra-se a receita líquida.
sistema de inventário permanente, sendo um sistema informatizado que permite a atualização automática de todas as operações de compra e venda que envolvem os estoques, possibilitando verificar o estoque físico de cada item on-line, acompanhar o custo de aquisição, o volume de negociação, entre outros.
Considerando que a empresa não possuía mercadorias RASCUN H O em estoques no início do trimestre, é correto afirmar que foram adquiridos em estoques o valor, em R$, de
349.430,00.
440.570,00.
790.000,00.
856.420,00.
1.230.570,00.
Segundo Assaf Neto (2015), a operação que equivale à compra e venda de um mesmo contrato futuro para diferentes datas de vencimento, prevendo o investidor diferenças nos preços de negociação nos diferentes momentos de liquidação, é denominada:
Operação a futuro e arbitragem.
Operação a descoberto.
Straddle ou travada.
Hedge.
Swaps.
No início do mês de março de 2023, uma empresa comercial típica possuía em estoque 10 calças contabilizadas pelo valor total de R$ 1.600,00. Durante o referido mês, a empresa adquiriu um lote com mais 10 unidades. O valor total da nota fiscal foi de R$ 2.090,00, e nela foi informada a aplicação da alíquota de IPI de 10% sobre o preço das mercadorias. O ICMS da operação foi calculado pela alíquota de 18%. Após realização do inventário no final do mês, constatou-se a existência de 8 calças em estoque. Foi utilizada a média ponderada para fins de cálculo do custo da mercadoria vendida.
Na situação hipotética em apreço, o valor do estoque, em 31 de março de 2023, e o custo da mercadoria vendida, em março de 2023, foram, respectivamente,
R$ 1.263,20 e R$ 1.894,80.
R$ 1.324,00 e R$ 1.986,00.
R$ 1.339,20 e R$ 2.008,80.
R$ 1.400,00 e R$ 2.100,00.
R$ 1.460,00 e R$ 2.191,20.
Observe as informações relativas às operações com mercadorias:
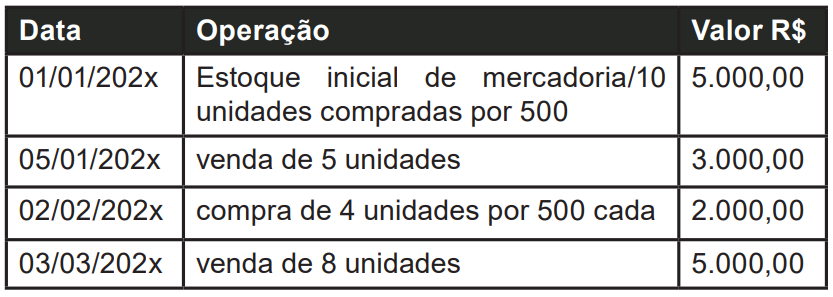
Neste caso, o custo das mercadorias vendidas equivale a:
R$ 6.500,00
R$ 7.000,00
R$ 8.000,00
R$ 10.000,00
Durante mês de janeiro/2024 ocorreram as seguintes operações:
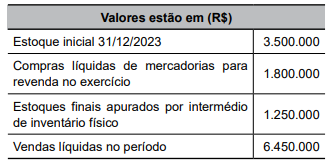
O Custo das Mercadorias Vendidas (CMV), em reais, é de:
2.400.000
4.050.000
5.300.000
6.450.000
7.450.000
Uma empresa utiliza a análise custo, volume, lucro para avaliação e gestão de seus custos e desempenhos. Em dado período, a empresa obteve uma margem de segurança de 25% ao vender 5 mil unidades de seu produto. A margem de contribuição unitária da empresa é de R$ 14 e representa 80% de seu preço de venda.
Nessas condições, o ponto de equilíbrio contábil da empresa é atingido com a venda de
3.750 unidades.
3.800 unidades.
3.850 unidades.
3.900 unidades.
3.950 unidades.
O registro contábil da venda de mercadorias 50% à vista e 50% a prazo é um fato que:
Altera o ativo e o passivo do patrimônio contábil.
Altera apenas o ativo patrimonial.
Altera apenas o passivo patrimonial.
Altera a situação líquida patrimonial.
Aumenta o capital de terceiros no patrimônio.
A Cia. ABC adquiriu, à vista, 1.000 unidades de mercadorias para revenda. As informações relacionadas à transação estão elencadas a seguir:
● Preço unitário da mercadoria: R$ 100,00
● ICMS: R$ 18,00 (o valor está embutido no preço unitário da mercadoria)
● Frete pago pela Cia. ABC para receber, em suas dependências, as mercadorias adquiridas: R$ 100,00
● Seguro de transporte das mercadorias, pago pelo próprio fornecedor das mercadorias: R$ 10,00
Considerando a situação hipotética apresentada, assinale a opção que apresenta o valor que deverá ser registrado na conta de estoques da Cia. ABC, em decorrência da aquisição das referidas mercadorias.
R$ 82.000,00
R$ 82.100,00
R$ 100.100,00
R$ 100.110,00
R$ 118.110,00
Indique o percentual que representa o Lucro Bruto em relação à Receita Bruta de uma empresa que apurou os seguintes percentuais, todos em relação à Receita Bruta: Receitas Financeiras, 4%; Despesas Operacionais, 10%; Tributos incidentes sobre o faturamento, 24%; e Custo das Mercadorias Vendidas, 50%.
16%.
20%.
26%.
30%.
76%.
Na aquisição de mercadorias para revenda, de uma empresa comercial, sendo que o pagamento será a prazo, qual dos lançamentos contábeis a seguir representa a contabilização dessa compra?
Débito de Fornecedores a Crédito de Estoques.
Débito de Estoques a Crédito de Caixa.
Débito de Caixa a Crédito de Estoques.
Débito de Estoques a Crédito de Bancos.
Débito de Estoques a Crédito de Fornecedores.
Sobre a Cia. ABC, é correto afirmar que:
a Coligada B apresentou lucro no exercício de 2022.
a Controlada C apresentou prejuízo líquido no exercício de 2022.
a entidade perdeu efetivamente R$ 5.600,00 de clientes.
a entidade pagou R$ 350.000,00 de salários no ano de 2022.
a entidade adquiriu R$ 1.870.000,00 em mercadorias no período.
Os dados da movimentação do estoque de insumos para a prestação de serviços de uma organização no mês de setembro de 2023 foram os seguintes:
DATA | OPERAÇÃO | VALOR UNITÁRIO | QTDE | VALOR TOTAL | SALDO QTIDADE | SALDO VALOR TOTAL |
01 | SALDO ANTERIOR | R$ 25,00 | 100 | R$ 2.500,00 | 100 | R$ 2.500,00 |
05 | ENTRADA | R$ 32,20 | 200 | R$ 6.500,00 | 300 | |
10 | SAÍDA | 250 |
Sabendo que a empresa adota o método do custo médio para mensuração dos seus estoques, assinale o valor do custo dos insumos no mês de setembro de 2023, com base no custo médio, referente venda de 250 unidades pelo preço de venda total de R$ 8.750,00:
R$ 22,50.
R$ 25,00.
R$ 30,00.
R$ 32,50.
R$ 35,00.
A empresa de brindes promocionais realiza oficinas de capacitação para seus colaboradores semestralmente. Em uma de suas capacitações, apresentou, de forma hipotética, as seguintes informações financeiras para um determinado período: estoque inicial de mercadorias no valor de R$ 5.000,00 e o estoque final de mercadoria de R$ 1.000,00; o lucro foi de R$ 3.000,00 e seu faturamento de R$ 12.000,00. Também falou que o total das compras de mercadorias foi de R$ 4.000,00; o seguro pago na compra de mercadorias foi de R$ 400,00; o frete na compra de mercadorias foi de R$ 600,00; houve devolução de mercadoria comprada no valor de R$ 60,00; e a empresa obteve um desconto na compra de mercadoria no total de R$ 40,00. Destacou que teve despesa com aluguel de 1.000,00.
Com base nas informações descritas, o valor do ICMS que incide sobre a compra de mercadoria é na ordem de
R$ 900,00.
R$ 800,00.
R$ 600,00.
R$ 1.100,00.
R$ 1.500,00.
A empresa G vendeu mercadorias no valor de R$ 100.000,00, sendo 70 % à vista e 30% para ser recebido no próximo mês. As mercadorias vendidas foram adquiridas por R$ 60.000,00. Assinale a alternativa que apresenta a correta contabilização da venda das mercadorias, bem como a baixa das mercadorias vendidas que estavam no estoque da empresa.
D/C | Conta Contábil | Valor em R$ |
a) | ||
D | Receita de Vendas | 100.000,00 |
C | Bancos c/ movimento | 70.000,00 |
C | Clientes | 30.000,00 |
D | Estoque | 60.000,00 |
C | Custo da mercadoria vendida | 60.000,00 |
b) | ||
D | Bancos c/ movimento | 70.000,00 |
D | Clientes | 30.000,00 |
C | Receita de Vendas | 60.000,00 |
C | Lucro na venda das mercadorias | 40.000,00 |
c) | ||
D | Bancos | 98.000,00 |
D | Clientes | 42.000,00 |
C | Receita | 100.000,00 |
C | Lucro na venda das mercadorias | 40.000,00 |
d) | ||
D | Bancos c/ movimento | 70.000,00 |
D | Clientes | 30.000,00 |
C | Receita de Vendas | 100.000,00 |
D | Custo da mercadoria vendida | 60.000,00 |
C | Estoque | 60.000,00 |
e) | ||
D | Bancos c/ movimento | 30.000,00 |
D | Clientes | 70.000,00 |
C | Receita de Vendas | 100.000,00 |
D | Estoque | 60.000,00 |
C | Custo da mercadoria vendida | 60.000,00 |



