Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
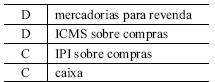
despesa de PIS no valor de R$ 39,00.
A Cia. Y efetuou a compra de estoque à vista no valor de R$10.000. A empresa é contribuinte do ICMS com base na alíquota de 18% e do ISS com base na alíquota de 5%. Qual valor deve ser reconhecido no estoque?
R$7.700.
R$2.300.
R$8.200.
R$10.000.
R$9.500.
Considere que uma empresa tenha baixado como perda, um crédito contra um cliente que entrou em liquidação judicial e, ao final do processo, acabou recebendo uma parcela do referido crédito. Nesse caso, o valor recebido deve ser incluído na receita bruta, para efeito da cobrança da COFINS e do PIS/PASEP.
A Novidade Contábil Ltda. prestou três serviços de consultoria contábil para a Comercial do Fogão S/A, no mês de abril de 2008, nas condições apresentadas no quadro a seguir, em reais.
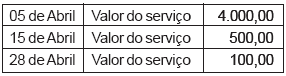
A Comercial do Fogão deverá reter a título de COFINS, nos pagamentos realizados à Novidade Contábil, em abril, o valor, em reais, de
0 (zero)
3,00
15,00
120,00
138,00
A Comercial Silva & Silvia iniciou certo mês com um estoque de R$ 2.000,00. No decorrer desse mês, efetuou compras de mercadoria para reposição do estoque no valor de R$ 17.500,00, sobre as quais incidiu ICMS, à alíquota de 20%. Ainda no mesmo mês, a empresa efetuou vendas de mercadoria no valor R$ 36.250,00, sobre as quais também incidiu ICMS, à mesma alíquota: 20%. Sabendo que as vendas incluíram o total do estoque inicial e mais 70% das aquisições do mês, é VERDADEIRO afirmar que
houve, no período, compensação tributária de R$ 7.250,00.
o custo das mercadorias vendidas foi de R$ 14.250,00.
o resultado bruto com as vendas de mercadorias foi de R$ 22.000,00.
o Estoque ao final do mês foi de R$ 4.200,00.
o resultado bruto com as vendas de mercadorias foi de R$ 18.250,00.
A Comercial Alves, tributada pelo lucro real, adquiriu mercadorias no valor de R$400.000,00, que vendeu por R$600.000,00. Admita que sobre estas operações incida ICMS de 18% e PIS não cumulativo de 1,65%. Considerando que a companhia faz o controle contábil do PIS, o valor contabilizado de PIS a Recuperar, em reais, será de
3.300,00
5.412,00
6.600,00
8.118,00
9.900,00
O registro da devolução de vendas a prazo diminui tanto o lucro bruto quanto o ativo circulante-contas a receber.
O Posto de Gasolina Dois Amigos Ltda., sob a bandeira da Petrobras, localizado em Joinville, adquiriu,
de um atacadista em Joinville, mercadorias para a sua rede de lojas de conveniência, nas seguintes
condições, inclusas na nota fiscal do fornecedor:
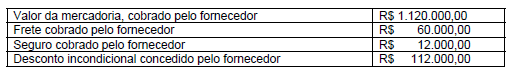
Considerando que o Posto Dois Amigos Ltda. está sujeito à alíquota básica de ICMS de 17%, adotada
no Estado de Santa Catarina, o valor, em reais, do ICMS, nesta operação, suportado pelo Posto, é:
O valor das compras realizadas nos anos de x1 e x2 foram, respectivamente
R$ 1.000.000,00 e R$ 900.000,00.
R$ 1.100.000,00 e R$ 1.200.000,00.
R$ 700.000,00 e R$ 400.000,00.
R$ 800.000,00 e R$ 700.000,00.
Considere a seguinte situação hipotética. Uma indústria adquiriu matérias-primas por R$ 220.000,00, com ICMS incluso, de 15%, sobre o valor da operação sem o IPI, calculado em 10% sobre R$ 200.000,00. A venda efetuada pelo fornecedor estava sujeita à substituição tributária do ICMS.
Nessa situação, o lançamento correto, em reais, a ser efetuado pela indústria é apresentado a seguir.
D – matérias-primas . . . . . . . . . . . . . . . . . . . . . . 200.000
D – conta-corrente do IPI . . . . . . . . . . . . . . . . . . . 20.000
C – fornecedores . . . . . . . . . . . . . . . . . . . . . . . . . 220.000
Certo
Errado
O PIS e a COFINS são duas contribuições sociais. Desconsiderando as situações especiais de tributação monofásica, substituição tributária e atividades especiais, as entidades com fins lucrativos podem optar por duas formas de cálculo dessas contribuições, que diferem na formação da base de cálculo e nas alíquotas aplicáveis. É CORRETO afirmar:
A respeito do levantamento fiscal, pode-se afirmar que:
é forma de apuração do movimento presumido tributável pelo estabelecimento em determinado período.
para sua apuração deve ser considerado, exclusivamente de forma conjunta, o valor das mercadorias entradas e das mercadorias saídas.
na sua apuração devem ser considerados os estoques, inicial e final, as despesas, outros encargos e o lucro do estabelecimento.
o lucro do estabelecimento não traz qualquer influência na apuração.
apenas a estrada e saída das mercadorias, os estoques e os lucros devem ser considerados.
A fábrica de máquinas C. Lopes deve pagar ao fisco mineiro
A Indústria A.P. da Silva deve pagar ao fisco paulista
Na determinação do que a legislação comercial denomina como valor de mercado dos estoques de produtos destinados à venda, os impostos incidentes sobre as vendas devem ser deduzidos para efeito de obtenção do preço líquido de realização.
Uma determinada sociedade comercial sediada em São Paulo adquiriu um lote de 100 unidades de uma mercadoria, pagando por este a importância de R$ 200 000,00 mais o Imposto sobre Produtos Industrializados (IPI) de 10% sobre o valor da compra. O Imposto sobre Circulação de Mercadorias e Serviços (ICMS), incluso no preço da mercadoria, foi calculado à alíquota de 18%. Revendeu, posteriormente, 80% desse lote a terceiros por R$ 300 000,00, com incidência do ICMS sobre a operação à alíquota de 12% (interestadual). Considerando apenas essas informações e sabendo-se que o ICMS é recuperável e o IPI não, o lucro bruto auferido pela companhia nessas duas transações foi (em R$)
80 000,00
116 000,00
116 800,00
120 000,00
152 800,00
Na situação de venda de mercadoria, adquirida diretamente da indústria, ao consumidor final o registro de aquisição proporciona o crédito tributário do IPI.
O registro da venda de mercadorias a prazo, com incidência de tributos, segundo o sistema de controle permanente, deverá ser feito como o modelo abaixo.
D clientes
D impostos sobre vendas
C impostos a recolher
C receita de vendas
a expansão descontrolada de vendas, especialmente a prazo, implicando maior volume de compras e de outros custos para a empresa.