







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária fez as seguintes aquisições de mercadorias para revenda no mês de dezembro de 2012:
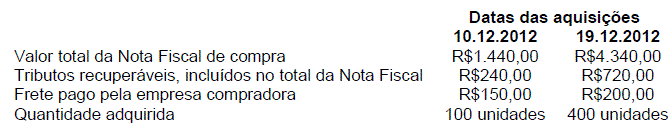
No final do mês de novembro, o saldo de mercadorias em estoque era igual a R$1.900,00, correspondente a 200 unidades. A única venda efetuada no mês de dezembro ocorreu no dia 27.12.2012, quando foram vendidas 400 unidades.
Considerando que a empresa utiliza o Método da Média Ponderada para avaliação de seus estoques, o custo da mercadoria vendida no mês de dezembro de 2012, foi de:
R$4.136,00.
R$4.040,00.
R$3.856,00.
R$3.840,00.
Na apuração da base de cálculo da CSLL, os ganhos de capital auferidos no exterior são adicionados, contudo o imposto sobre circulação de mercadorias e serviços (ICMS) e o imposto sobre produtos industrializados (IPI) são deduzidos.
A alíquota das contribuições não cumulativas ao PIS e ao COFINS são:
1,56% para o PIS e 6,7% para o COFINS.
1,65% para o PIS e 7,6% para o COFINS.
3% para o PIS e 6,5% para o COFINS.
3% para o PIS e 6,7% para o COFINS.
A conta ICMS a recuperar é utilizada na escrituração contábil da empresa para registrar o ICMS incidente na aquisição de mercadorias por ela, a ser compensado com o ICMS incidente nas vendas que ela irá realizar. Sobre esta conta, pode-se afirmar, exceto, que:
não conterá o lançamento do ICMS incidente sobre aquisição de mercadorias ou serviços alheios à atividade do estabelecimento.
não conterá o lançamento relativo à utilização de serviços resultantes de operações ou prestações isentas ou não tributadas.
relativamente aos créditos decorrentes de entrada de mercadorias destinadas ao ativo permanente da empresa, a apropriação será feita, como regra, à razão de um quarenta e oito avos por mês, devendo a primeira fração ser apropriada no mês em que ocorrer a entrada no estabelecimento.
conterá o lançamento relativo à entrada de mercadorias na empresa para integração ou consumo em processo de produção de mercadorias industrializadas destinadas ao exterior, exceto as semi-elaboradas.
o direito à utilização do saldo positivo da referida conta, para efeito de compensação com débito do imposto, reconhecido ao estabelecimento que tenha recebido as mercadorias ou para o qual tenham sido prestados os serviços, está condicionado à idoneidade da documentação e, se for o caso, à escrituração nos prazos e condições estabelecidos na legislação.
Uma sociedade empresária adquiriu, a prazo, 400 unidades do produto A para revenda. A nota fiscal de compra totalizou R$88.000,00. Neste valor, estão inclusos 7% de ICMS recuperável, no montante de R$5.600,00, e 10% de IPI, não recuperável, no montante de R$8.000,00.
O registro CORRETO desta operação de compras é:
DÉBITO Estoque de Mercadorias R$88.000,00
CRÉDITO Fornecedores R$88.000,00
DÉBITO Mercadorias R$72.000,00
DÉBITO IPI a Recuperar R$8.000,00
CRÉDITO Fornecedores R$80.000,00
DÉBITO Estoque de Mercadorias R$82.400,00
DÉBITO ICMS a Recuperar R$5.600,00
CRÉDITO Fornecedores R$88.000,00
DÉBITO Mercadorias R$66.400,00
DÉBITO ICMS a Recuperar R$5.600,00
DÉBITO IPI a Recuperar R$8.000,00
CRÉDITO Fornecedores R$80.000,00
Caso haja IPI sobre as compras, seu valor comporá o custo do estoque.
Determina-se o valor dos royalties devidos a cada mês em relação a cada campo petrolífero multiplicando-se o equivalente a 10% do volume total da produção de petróleo e gás natural do campo durante esse mês pelos seus respectivos preços de referência.
Certo
Errado
Uma sociedade empresária adquiriu mercadorias para revenda com pagamento à vista. O valor total da Nota Fiscal do fornecedor foi de R$105.000,00. Neste valor, estão incluídos R$5.000,00 referente a frete e R$12.000,00 referente a impostos recuperáveis.
Assinale a opção que apresenta o lançamento da operação a ser realizado:
DÉBITO Estoque de Mercadorias R$105.000,00
CRÉDITO Caixa R$93.000,00
CRÉDITO Impostos a pagar R$12.000,00
DÉBITO Estoque de Mercadorias R$93.000,00
DÉBITO Impostos a Recuperar R$12.000,00
CRÉDITO Caixa R$105.000,00
DÉBITO Estoque de Mercadorias R$100.000,00
DÉBITO Impostos a Recuperar R$12.000,00
DÉBITO Despesa com Frete R$5.000,00
CRÉDITO Caixa R$105.000,00
CRÉDITO Impostos a pagar R$12.000,00
DÉBITO Estoque de Mercadorias R$88.000,00
DÉBITO Impostos a Recuperar R$12.000,00
DÉBITO Despesa com Frete R$5.000,00
CRÉDITO Caixa R$105.000,00
Uma sociedade empresária adquiriu, em junho, 100 unidades de uma mercadoria ao preço unitário de R$10,00, com ICMS incluso no preço de 18%.
Em outra aquisição, ainda no mesmo mês, porém de fornecedor de fora do Estado, a Nota Fiscal apresentou os seguintes valores:
Quantidade adquirida 200 unidades
Custo unitário R$9,00
Valor total da Nota Fiscal R$1.800,00
Alíquota do ICMS 12%
Ainda no mês de junho, foram vendidas as 300 unidades pelo preço unitário de R$15,00. A alíquota de ICMS da transação de venda é de 18%
Assinale a opção que apresenta o valor do Lucro Bruto no mês de junho.
R$890,00.
R$1.226,00.
R$1.286,00.
R$1.394,00.
Em 2.10.2011, uma sociedade empresária adquiriu uma mercadoria para revenda. Os dados da transação são os seguintes:
Preço de compra antes do abatimento R$21.000,00
ICMS s/ compra – recuperável R$3.400,00
Abatimentos R$1.000,00
Gasto com transporte da mercadoria R$2.000,00
ICMS s/ Frete – recuperável R$340,00
Em 15.11.2011, a empresa vendeu 50% do estoque.
Em 31.12.2011, a empresa apurou que o preço estimado de venda no curso normal dos negócios, deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda para esta mercadoria, é de R$8.000,00.
Considerando que a empresa não possui estoque inicial, o valor do estoque em 31.12.2011 a ser apresentado no Balanço Patrimonial nesta data é de:
R$8.000,00.
R$8.800,00.
R$9.130,00.
R$9.630,00.
A escrituração fiscal digital da contribuição para o PIS/PASEP, da COFINS e da contribuição previdenciária sobre a receita (EFDcontribuições) é um conjunto de escrituração de documentos fiscais e de outras operações e informações de interesse da Secretaria da Receita Federal do Brasil, em arquivo digital. Inclui também o registro de apuração das referidas contribuições, referentes às operações e prestações praticadas pelo contribuinte. Com relação à EFD-contribuições, assinale a opção correta.
Estão dispensados de apresentação da EFD-contribuições os consórcios de empregadores.
A punição para a pessoa jurídica que deixar de apresentar a EFD-contribuições até o décimo dia útil do segundo mês subsequente àquele a que se refere a escrituração é uma multa no valor de 100% do valor apurado das contribuições devidas.
O arquivo retificador da EFD-contribuições produz efeitos quanto aos elementos da escrituração quando alterar débitos de contribuição que já tenham se tornado objeto de procedimento fiscal cujo início tenha sido comunicado à pessoa jurídica por meio de intimação.
A geração, o armazenamento e o envio do arquivo digital dispensam o contribuinte da guarda dos documentos que deram origem às informações neles constantes, na forma e nos prazos estabelecidos pela legislação aplicável.
As pessoas jurídicas sujeitas à tributação do imposto sobre a renda com base no lucro presumido estão obrigadas a adotar e escriturar a EFD-contribuições em relação à contribuição para o PIS/PASEP.
Uma empresa comercial adquire mercadoria para revenda a R$ 1.200,00. A nota fiscal de compra indica a incidência de ICMS e IPI nos valores de R$ 180,00 e R$ 120,00, respectivamente. Indique a contabilização correta a ser executada nesta operação.
DB - Estoque de Mercadoria - R$ 1.020,00 / DB - ICMS a Recuperar - R$ 180,00 / CR - Fornecedores - R$ 1.200,00.
DB - Estoque de Mercadoria - R$ 900,00 / DB - ICMS a Recuperar - R$ 180,00 / DB - IPI a Recuperar - R$ 120,00 / CR - Fornecedores - R$ 1.200,00.
DB - Estoque de Mercadoria - R$ 1.080,00 / DB - IPI a Recuperar - R$ 120,00 / CR - Fornecedores - R$ 1.200,00.
DB - Estoque de Mercadoria - R$ 1.200,00 / CR - Fornecedores - R$ 1.200,00 / DB - ICMS a Recolher - R$ 180,00 / DB - IPI a Recolher - R$ 120,00 / CR - Despesas Tributárias - R$ 300,00.
DB - Estoque de Mercadoria - R$ 900,00 / DB - ICMS a Recuperar - R$ 180,00 / DB - IPI a Recuperar - R$ 120,00 / CR - Fornecedores - R$ 900,00 / CR - Despesas Tributárias - R$ 300,00.
ICMS a compensar no valor de R$ 1.080,00.
Tomando como base as informações contidas nas notas fiscais 182 e 201, é correto afirmar que.
o valor do PIS e COFINS que deverá ser retido na nota fiscal 182 é R$ 3,90 e R$ 18,00 respectivamente.
o valor do IRPJ e CSLL retido na nota fiscal 201 correspondem a R$ 67,50 e R$ 45,00, respectivamente.
ambas as notas estão isentas de PIS, COFINS e CSLL e o valor da IRPJ é R$ 58,50.
o valor do IRPJ retido na nota fiscal 201 é R$ 67,50.
o valor do PIS e CSLL retido na nota fiscal de nº. 201 são R$ 29,25 e R$ 45,00.
Há duas regras gerais de apuração para o PIS/PASEP: incidência não cumulativa e incidência cumulativa. Como a incidência não cumulativa acarretaria uma perda na arrecadação e, em princípio, essa perda deveria ser compensada, adotaram-se alíquotas diferentes: 0,65% para a incidência cumulativa e 1,65% para a não cumulativa.
O ICMS a recuperar e os descontos incondicionais concedidos pelo fornecedor não integram o custo de aquisição de estoques.
As contribuições para o PIS/PASEP, que financiam o segurodesemprego e o abono dos empregados que recebem até dois salários mínimos mensais, integram, nos termos definidos pela Constituição Federal de 1988, a seguridade social e constituem uma de suas fontes de recursos, incidindo sobre a receita ou o faturamento do empregador, da empresa e da entidade a ela equiparada na forma da lei.



