







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A emissão de notas fiscais que incluem mercadorias e serviços requer uma separação criteriosa das bases de cálculo para evitar erros tributários. A correta distinção entre os itens sujeitos a ICMS e a retenções federais, como IRRF, é essencial para a conformidade fiscal. Com base nesse contexto, assinale a alternativa correta.
Incluir o valor do frete na base de cálculo do ICMS e do IRRF é uma prática obrigatória, pois ambos os tributos incidem sobre o valor total da operação.
Segregar os valores de mercadorias e serviços na nota fiscal permite aplicar corretamente o ICMS sobre as mercadorias e verificar a retenção de IRRF sobre os serviços.
Lançar o ICMS sobre o valor total da nota fiscal, incluindo serviços, é uma prática adequada, desde que as mercadorias estejam destacadas no documento.
Aplicar a alíquota do IRRF sobre o valor total da nota fiscal, independentemente de haver segregação de mercadorias e serviços, simplifica os cálculos tributários.
No regime cumulativo, o PIS e a COFINS são considerados despesas e não geram direito a crédito fiscal.
Certo
Errado
Pessoas jurídicas de direito público interno devem apurar a sua contribuição para o PIS/PASEP mensalmente com base no valor mensal das receitas correntes arrecadadas e das transferências correntes e de capital recebidas.
Certo
Errado
Em junho de 2025, um escritório contábil adquiriu computadores nos Estados Unidos para serem utilizados em suas atividades operacionais no Brasil, por um valor equivalente a R$ 30.000, na data. Os impostos de importação foram de R$ 4.500. Se os mesmos computadores fossem adquiridos no Brasil, o preço seria de R$ 45.000.
Os computadores foram avaliados, na data da compra, por
R$ 25.500.
R$ 30.000.
R$ 34.500.
R$ 40.500.
R$ 45.000.
A sociedade empresária Beta Ltda. adquiriu mercadorias pelo valor de R$ 7.000,00, e as revendeu pelo valor de R$ 10.000,00,. Considerando que nessas operações incidiu ICMS de 15%, após o registro contábil da compra e venda dessas mercadorias, assinale a opção que indica o crédito fiscal, em R$, que a sociedade empresária apresentará.
1.500,00.
1.050,00.
0.
450,00.
350,00.
Uma indústria localizada no Mato Grosso do Sul vendeu para uma companhia em São Paulo seus produtos para revenda. Sabendo que os produtos custaram R$ 2.000,00 e R$ 100,00 de IPI, totalizando R$ 2.100,00 e que a alíquota interna do Mato Grosso do Sul é de 17%, o ICMS devido pela indústria do Mato Grosso do Sul nesta operação é de:
R$240,00
R$357,00
R$340,00
R$440,00
Uma sociedade empresária atua na atividade comercial. Em 01/01/2025, ela adquiriu estoque para revenda por R$ 100.000,00, para pagamento em 420 dias.
Se a compra tivesse sido paga à vista, a sociedade empresária pagaria somente R$ 90.000,00.
Em relação aos procedimentos contábeis no momento da compra, quanto aos efeitos líquidos dessa transação, analise as afirmativas a seguir.
I. O estoque aumenta em R$ 100.000,00.
II. O passivo aumenta em R$ 90.000,00.
III. As despesas aumentam em R$ 10.000,00.
Está correto o que se afirma em
I, apenas.
II, apenas.
III, apenas.
I e III, apenas.
II e III, apenas.
O ICMS incidente sobre a aquisição de mercadoria para revenda implica o reconhecimento contábil, no ato da compra, de
um passivo.
um item classificado em outros resultados abrangentes.
uma despesa.
um ativo representativo de um estoque.
um ativo representativo de um direito.
Para efeito de determinação da receita líquida de vendas, deduz-se da receita bruta
PIS/PASEP e COFINS incidentes sobre as receitas operacionais.
Descontos Financeiros por pagamentos antecipados.
Devoluções de Vendas.
Descontos Comerciais deduzidos direta e incondicionalmente nas notas fiscais.
Com base nessa situação hipotética e nos dados informados, no balanço patrimonial encerrado em 30/9/2023, a Prog & Metal Cia. Ltda. apresentará um saldo na conta corrente de ICMS
a recuperar, no valor de R$ 700.
a recolher, no valor de R$ 700.
a recolher, no valor de R$ 7.200.
a recolher, no valor de R$ 7.380.
nulo.
Nas empresas comerciais, o imposto sobre circulação de mercadorias e serviços (ICMS) incidente sobre as vendas de mercadorias deve ser tratado como despesa operacional na demonstração do resultado do exercício, uma vez que decorre diretamente das operações típicas da empresa.
Certo
Errado
Em relação ao processamento e à contabilização de impostos sobre as compras e vendas, assinale a alternativa correta.
Os impostos recuperáveis compõem o custo dos insumos de produção.
Nas operações de compra de insumos, os tributos federais, estaduais e municipais são retidos pelo comprador, independentemente de tratar-se de empresa ou órgão público.
Para apuração da receita líquida de venda de mercadorias, são abatidos os impostos incidentes sobre as vendas, calculados pela diferença entre o imposto incidente nas vendas e o pago na aquisição.
A contribuição PIS/PASEP é um tributo apurado em regime cumulativo e não cumulativo, sendo que, no não cumulativo, é possível aproveitar-se de valores incidentes em etapas anteriores.
O montante do ICMS destacado nas notas fiscais de compra permanece incorporado no custo de aquisição das mercadorias para revenda.
A Empresa Solt Ltda é uma Sociedade Empresária Limitada, efetuou uma venda de mercadorias à vista, no valor de R$ 400.000,00 com incidência de ICMS à alíquota de 18%.
O Custo da Mercadoria Vendida foi de R$ 195.000,00. O lucro bruto gerado por essa única transação realizada pela sociedade é de:
328.000,00
140.000,00
133.000,00
148.000,00
104.000,00
Com relação à questão anterior, assinale a alternativa correta que apresenta a correta contabilização nos registros contábeis da empresa A, fornecedora da matéria prima.
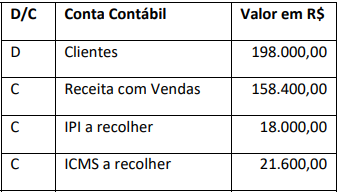
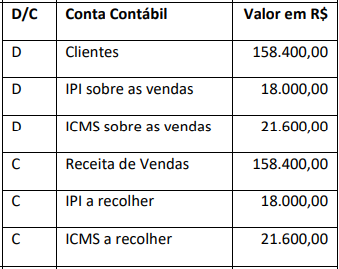
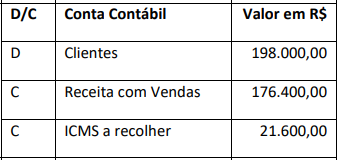
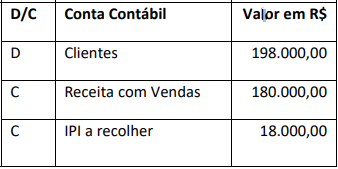
Determinada sociedade empresária comercial possui em seu estoque 100 unidades da mercadoria X, que foi adquirida por R$ 25.000,00, já incluso o ICMS de 12% nesse valor. Para formular o preço de venda, a empresa considerou, além custo de aquisição, um acréscimo suficiente para cobrir o ICMS sobre vendas de 10% e um lucro de 10% sobre valor de venda. Com base somente nessas informações, pode-se dizer que o valor de venda de 10 unidades da mercadoria é:
R$ 2.200,00.
R$ 2.500,00.
R$ 2.750,00.
R$ 5.000,00.
A empresa Mercúrio Ltda., atuante no ramo comercial e especializada em produtos eletrônicos, iniciou suas operações de março de 2024 com um estoque de 80 unidades do dispositivo “TechMax”, registrados ao custo total de R$ 8.000.
Sabe-se que, para as atividades da empresa, o ICMS é considerado um imposto recuperável, enquanto o IPI é não recuperável.
Em 10/03/2024, a empresa adquiriu mais 150 unidades do dispositivo “TechMax” com o intuito de revendê-los, pagando o valor de R$ 19.800 conforme constava na Nota Fiscal. Nessa transação, o Imposto sobre Produtos Industrializados (IPI) de 10% foi aplicado sobre o valor da mercadoria, e evidenciado separadamente na Nota Fiscal. Também incidiu o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), à alíquota interna de 12%.
Finalmente, em 20/03/2024, a empresa realizou a venda de 120 unidades do dispositivo “TechMax” pelo valor total de R$ 30.000. O ICMS foi aplicado à alíquota interna de 18% sobre essa venda. Além disso, um desconto incondicional de 5% foi concedido devido à forma de pagamento à vista.
Assinale a alternativa que apresenta corretamente o lucro bruto obtido pela Mercúrio Ltda. em decorrência das operações com mercadorias ocorridas no mês de março de 2024, considerando que a empresa adota o método PEPS para avaliação dos seus estoques.
R$ 10.090.
R$ 10.570.
R$ 12.070.
R$ 10.666.
R$ 11.896.
Atenção! Para resolução das próximas 3 (três) questões, considere as informações a seguir:
A Cia. Cardinal é uma empresa comercial que trabalha no ramo de compra e revenda de cortinas persianas. Em agosto/2022 foram registrados os seguintes fatos:
• No início do mês de agosto/2022 a empresa possuía em estoque 70 unidades da cortina red pearl, avaliadas ao valor total de R$ 28.000,00. Ainda, não havia saldo registrado de ICMS a pagar ou a recolher.
•16/08: Compra de 50 unidades da red pearl. O valor total da Nota Fiscal é de R$ 22.000,00, sendo que na operação incidem IPI, à alíquota de 10% e ICMS, à alíquota interna de 12%.
• 28/08: Venda de 80 unidades da red pearl, pelo valor total de R$ 60.000,00, com ICMS incluso de 15%. Como se trata de cliente habitual, a empresa concedeu desconto incondicional de R$ 2.000,00.
De acordo com os dados, o custo unitário das mercadorias adquiridas em 16/08/2022 é de:
R$ 392,00.
R$ 364,00.
R$ 396,00.
R$ 372,00.
R$ 384,00.
Considere que uma entidade comercial adquira uma mercadoria para revenda tributada pelo ICMS e pelo IPI e que o valor do ICMS recuperável seja de R$ 9.000; considere, também, que, dias depois, essa mercadoria seja vendida a um cliente, com ICMS de R$ 12.600, sendo apurado o ICMS a recolher. Nessa hipótese, essas transações geram um débito e um crédito na conta de ICMS a recuperar, no valor de R$ 9.000, e um crédito de R$ 12.600 na conta de ICMS a recolher.
Certo
Errado
Considere que uma entidade adquira um lote de determinado material destinado a uso próprio e que sobre a operação incidam ICMS e IPI, incorporados ao valor do bem adquirido, pois a entidade não tem direito de compensação; considere, ainda, que o frete seja assumido pelo fornecedor como sua despesa e que o pagamento seja feito à vista, em dinheiro. Nessa situação hipotética, está caracterizado um fato administrativo permutativo.
Certo
Errado
Em decorrência das citadas operações, é correto afirmar que a empresa apresentará no Balanço Patrimonial encerrado em agosto/2022 um saldo líquido de ICMS:
a recuperar, no valor de R$ 6.300,00.
a recolher, no valor de R$ 8.700,00.
a recolher, no valor de R$ 6.300,00.
a recolher, no valor de R$ 2.400,00.
a recuperar, no valor de R$ 8.700,00.



