







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Laika S.A adquiriu 12% das ações da Cia. Juma S.A em 15/03/2019, cujo Patrimônio Líquido é de R$ 1.775.000,00. No final do exercício desse ano, a Cia Juma S.A apurou um lucro de R$ 36.000,00 e assumiu em assembleia a distribuição de 50% deste lucro em dividendos, a serem pagos em 02/03/2020. Sabendo-se que o investimento realizado na Cia. Juma S.A é avaliado pelo método do custo, qual o lançamento contábil a ser contabilizado para registrar a distribuição dos dividendos em 31/12/19?
D – Dividendos a Receber da Cia Juma S.A (AC)
C – Investimentos realizados na Cia Juma S.A (AnC) R$ 2.160,00
D – Dividendos a Receber da Cia Juma S.A (AC)
C – Receita de Dividendos em Investimentos Avaliados pelo Método de Custo R$ 2.160,00
D – Dividendos a Receber da Cia Juma S.A (AC)
C – Receita de Dividendos em Investimentos Avaliados pelo Método de Custo R$ 4.320,00
D – Investimentos realizados na Cia Juma S.A (AnC)
C – Receita de Dividendos Investimentos Avaliados pelo Método de Custo R$ 4.320,00
No dia 22/03/2020, a empresa Investidora S.A. adquiriu 65% do Patrimônio Líquido da empresa Investida S.A., pelo montante total de R$ 2.600.000,00. Na data dessa negociação, o Patrimônio Líquido da firma Investida S.A. era assim composto:
Capital Subscrito: R$ 4.500.000,00
Capital a Integralizar: R$ 800.000,00
Reserva de Capital: R$ 80.000,00
Reserva Legal: R$ 150.000,00
Ações em Tesouraria: R$ 70.000,00
Reserva de Dividendos não distribuídos: R$ 140.000,00
No final do exercício de 2020, a firma Investida S.A. apresentou como Patrimônio Líquido o montante de R$ 4.320.000,00. Considerando exclusivamente as informações dadas, informe o lançamento contábil a ser efetuado pela firma Investidora S.A. para reconhecer a equivalência patrimonial no final do exercício de 2020.
D – Investimento na firma Investida S.A.
C – Receita de Equivalência Patrimonial R$ 208.000,00
D – Receita de Equivalência Patrimonial
C – Investimento na firma Investida S.A . R$ 208.000,00
D – Investimento na firma Investida S.A. R$ 117.000,00
D – Deságio no investimento na firma Investida S.A. R$ 91.000,00
C – Receita de Equivalência Patrimonial R$ 208.000,00
D – Investimento na firma Investida S.A. R$ 208.000,00
C – Ágio no investimento na firma InvestidaSA. R$ 91.000,00
C – Receita de Equivalência Patrimonial. R$ 117.000,00
Suponha-se que uma sociedade por ações, com patrimônio líquido de R$ 1.000.000,00, tenha investimento em uma sociedade coligada e em outra controlada. Se esses investimentos forem de, respectivamente, R$ 100.000,00 e R$ 25.000,00, será correto concluir que existe relevância apenas no primeiro caso.
Certo
Errado
De acordo com a Norma Brasileira de Contabilidade Técnica Geral (NBC TG04) ± Ativo intangível, em relação ao controle dos ativos intangíveis, analise as afirmativas abaixo e assinale a alternativa correta.
I. O conhecimento de mercado e o técnico podem gerar benefícios econômicos futuros.
II. A entidade controla um ativo quando obtém o poder de obter benefícios econômicos futuros gerados pelo recurso subjacente e de restringir o acesso de terceiros a esses benefícios.
III. O controle da entidade sobre os eventuais benefícios econômicos futuros gerados pelo pessoal especializado e pelo treinamento é suficiente para que esses itens se enquadrem na definição de ativo intangível.
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas II e III estão corretas
Apenas as afirmativas I e III estão corretas
As afirmativas I, II e III estão corretas
Apenas a afirmativa II está correta
Identifique nas alternativas abaixo disponibilizadas, um conjunto de modalidades de investimentos efetuados pelas empresas em geral, onde é aplicado o método da equivalência patrimonial.
Disponíveis para venda e coligadas
Coligadas e controle conjunto
Mantidas para negociação e disponíveis para venda
Coligadas e mantidas para negociação
Controladas e disponíveis para venda
Em 31/12/2017, determinada empresa apresentava as seguintes informações acerca do Patrimônio Líquido (PL):
Capital Social: R$ 200.000,00;
Reserva Legal: R$ 30.000,00;
Reserva Estatutária: R$ 20.000,00;
Ações em Tesouraria: R$ 10.000,00
Em 2018, essa empresa apurou um Lucro Líquido no Exercício (LLE) no valor de R$ 250.000,00.
Sabe-se que a empresa apresenta a política de destinação do Lucro Líquido do Exercício da seguinte forma:
– Reserva legal correspondente ao estabelecido na legislação societária.
– Reserva estatutária corresponde a 10% do lucro líquido, conforme estabelecido na legislação societária e no estatuto social da empresa.
– Dividendos obrigatórios correspondem a 30% do lucro líquido do exercício, deduzido da reserva legal, nos termos estabelecidos na legislação societária e no estatuto social da empresa.
Com base nas informações apresentadas, essa empresa registrará um valor de dividendos obrigatórios de
R$ 65.000,00.
R$ 68.250,00.
R$ 75.000,00.
R$ 72.000,00.
R$ 71.250,00.
Uma companhia aberta apurou lucro líquido no valor de R$ 155.000,00 no último exercício. Considerando que o estatuto prevê a distribuição obrigatória de 30% do lucro na forma de dividendos e que o saldo de reservas de lucros do exercício anterior é igual a zero, assinale a alternativa que apresenta corretamente o valor, em R$, do dividendo obrigatório do período.
44.175,00.
46.500,00.
73.625,00.
77.500,00.
155.000,00.
Assinale a alternativa correta sobre a emissão de Debêntures.
São títulos de dívida de curtíssimo prazo emitidos por sociedades por ações.
Para as debêntures conversíveis em ações, quando opção do debenturista, são resgatadas no vencimento pelo valor equivalente a partes beneficiárias da companhia emitente.
Os direitos e as remunerações oferecidas pelas debêntures são juros, participações nos lucros e prêmios de reembolso, por exemplo.
Constitui um instrumento no qual o tomador de recursos promete pagar ao aplicador o capital investido acrescido de multas por inadimplência.
As debêntures são negociadas por instituições financeiras.
A empresa Alfa S/A adquiriu 80% de participação na empresa Beta S/A por R$ 300.000,00, passando a controlá-la e sendo esta considerada um negócio. Na data da operação, o patrimônio de Beta S/A apresentava a seguinte situação:
Valor Contábil Valor Justo
Ativo 500.000,00 560.000,00
Passivo 200.000,00 200.000,00
Patrimônio Líquido 300.000,00 360.000,00
Ágio por mais valia de ativos líquidos de R$ 186.000,00.
Deságio por menos valia de ativos líquidos de R$ 60.000,00.
Deságio por rentabilidade futura de R$ 126.000,00.
Ágio por rentabilidade futura (goodwill) de R$ 12.000,00.
Um determinado investidor brasileiro adquiriu, através de sua Holding de Participações, 60% do capital votante de uma empresa, ou seja, adquiriu o controle dessa empresa. O valor de aquisição equivalendo aos valores contábeis foi de R$ 600.000,00. Ao final do período em que ocorreu a aquisição, essa empresa auferiu um prejuízo de R$ 150.000,00. Com isso, a holding deverá registrar em sua contabilidade
um prejuízo com o seu investimento da ordem de R$ 150.000,00.
um passivo circulante pela obrigação contraída de R$ 90.000,00.
uma despesa operacional de R$ 90.000,00.
uma diminuição de seu investimento da ordem de R$ 150.000,00.
um ativo diferido de R$ 90.000,00.
A avaliação do valor de mercado de determinada companhia somente pode ser requerida pelo acionista controlador ou pela sociedade controladora.
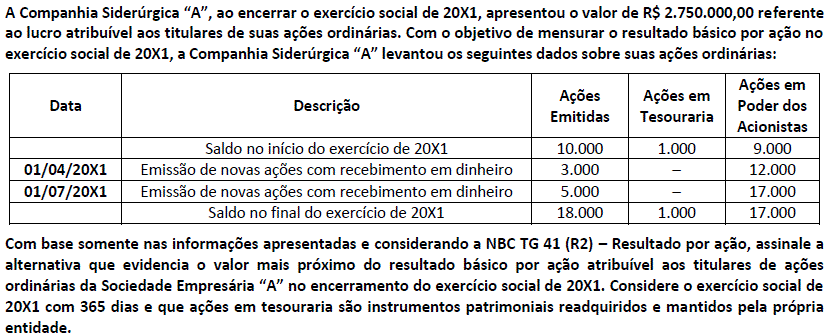
R$ 152,00
R$ 161,00
R$ 200,00
R$ 343,00
Caixa: R$ 350.000,00; Capital Autorizado: R$ 350.000,00; Capital Realizado: R$ 350.000,00.
A informação “entidade sobre a qual o investidor tem influência significativa” corresponde, levando-se em consideração as normas brasileiras de contabilidade, a:
entidade controlada.
mútuo.
operação entre empresas de um mesmo grupo.
entidade coligada.
entidade controladora.
A empresa Alfa S/A tem participação de 80% na empresa Beta Ltda. O Patrimônio Líquido de Beta Ltda, em 31/12/20X1, é de R$ 20.000. Considere as afirmações abaixo.
I - A conta Investimento - Beta Ltda (Investimentos) na contabilidade da empresa Alfa S/A tem um saldo inicial, em 01/01/20X1, de R$18.000; não houve movimentação nesta conta durante o ano 20X1.
II - Não ocorreram transações comerciais entre a empresa Alfa S/A e a empresa Beta Ltda durante o ano 20X1.
III- A única movimentação no Patrimônio Líquido da empresa Beta Ltda, no exercício de 20X1, foi o reconhecimento do resultado líquido do exercício.
IV - A empresa Beta Ltda é uma controlada da empresa Alfa S/A.
Qual lançamento contábil deve ser realizado na contabilidade da empresa Alfa S/A, para ajustar a mensuração do investimento na empresa Beta Ltda?
Debita: Investimento – Beta Ltda (ativo) R$ 2.000
Credita: Ajustes de Avaliação Patrimonial (resultado) R$ 2.000
Debita: Investimento – Beta Ltda (ativo) R$ 2.000
Credita: Resultado de Equivalência Patrimonial (resultado) R$ 2.000
Debita: Resultado de Equivalência Patrimonial (resultado) R$ 2.000
Credita: Investimento – Beta Ltda (ativo) R$ 2.000
Debita: Provisão para perdas (resultado) R$ 2.000
Credita: Investimento – Beta Ltda (ativo) R$ 2.000
Debita: Resultado de Equivalência Patrimonial (resultado) R$ 2.000
Credita: Provisão para perdas em Investimento (passivo) R$ 2.000
O investimento feito na empresa pelos seus proprietários é apresentado na forma do capital social. Suponha dois amigos iniciando juntos um negócio e combinando um investimento total de R$ 200.000,00, formalizado em contrato. Realizaram, até um primeiro momento, os seguintes aportes: R$ 100.000,00 em dinheiro, cada um fornecendo R$ 50.000,00 para o caixa da empresa; R$ 60.000,00 na forma de um imóvel, algumas máquinas e um veículo, pelos dois sócios. Com essas informações, é correto dizer que o capital
social da empresa é de R$ 160.000,00.
subscrito da empresa é de R$ 160.000,00.
a integralizar da empresa é de R$ 200.000,00.
integralizado da empresa é de R$ 200.000,00.
a integralizar da empresa é de R$ 40.000,00.
A Companhia Souza & Souza S.A. tem seu capital social dividido em 1.000.000 de ações, as quais são negociadas no mercado de valores mobiliários. Em 31 de dezembro de 2017, data do término do exercício social, apresentava os saldos contábeis abaixo.
Ativo total: R$ 8.000.000,00.
Passivo circulante: R$ 3.000.000,00.
Passivo não circulante: R$ 4.000.000,00.
Acerca das demonstrações financeiras às quais a Companhia Souza & Souza S.A. deve elaborar, é correto afirmar que



