







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se, em uma empresa, a relação entre as fontes de recursos for igual a 0,7, então o endividamento geral dessa empresa será superior a 0,5.
Certo
Errado
No período de 01/01/2017 a 31/12/2017, a Cia. Colorida reconheceu as seguintes mutações em seu patrimônio líquido:
- Lucro líquido: R$ 500.000,00.
- Distribuição de dividendos: R$ 100.000,00.
- Ajustes acumulados de conversão de investida no exterior: R$ 50.000,00 (saldo devedor).
Sabendo que a vida útil remanescente do ativo imobilizado que originou a diferença entre o patrimônio líquido contábil e o patrimônio líquido avaliado pelo valor justo dos ativos e passivos identificáveis da Cia. Colorida era 20 anos, o impacto total reconhecido na Demonstração do Resultado individual de 2017 da Cia. Rosa, decorrente do investimento na Cia. Colorida, foi, em reais,
450.000,00.
270.000,00.
360.000,00.
315.000,00.
250.000,00.
Leia as afirmativas a seguir:
I. A Lei Complementar nº 101/2000 determina que, na escrituração das contas públicas, a demonstração das variações patrimoniais deve omitir a origem e o destino dos recursos provenientes da alienação de ativos.
II. A demonstração do resultado do exercício (DRE) deve discriminar o lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social, conforme disposto na lei nº 6.404/1976.
III. A Lei Complementar nº 101/2000 define empresa estatal dependente como a empresa controlada que é impedida de receber do ente controlador recursos financeiros para pagamento de despesas de custeio.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Está correta a afirmativa III, apenas.
Todas as afirmativas estão corretas.
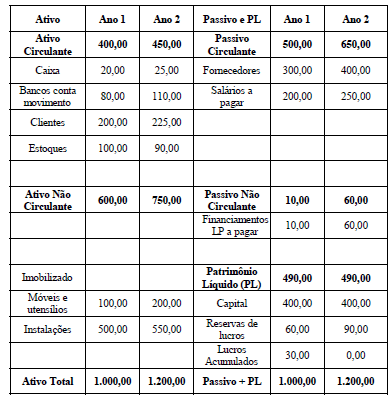
Com base nos dados de evolução patrimonial de determinada sociedade comercial, apresentados nesse quadro, assinale a alternativa correta.
Leia as afirmativas a seguir:
I. A Lei Complementar nº 101/2000 define empresa controlada como a sociedade cuja minoria do capital social com direito a voto pertença ao município.
II. A demonstração do resultado do exercício (DRE) deve discriminar as despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais, conforme disposto na lei nº 6.404/1976.
III. As contas patrimoniais constam no balanço patrimonial.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Estão corretas as afirmativas II e III, apenas.
Todas as afirmativas estão corretas.
O Grupo Unimetal vendeu à vista um investimento na coligada Litoral S.A. por R$ 50.000,00. Na data da alienação, o valor contábil do investimento na coligada era de R$ 45.000,00. Por ocasião da operação de venda acima descrita, a empresa investidora deverá efetuar o seguinte registro contábil:
Ações em Coligadas Litoral S.A. R$ 45.000,00
Ganhos por Compra de Ações R$ 5.000,00 a
Bancos conta Movimento R$ 50.000,00
Ações em Coligadas Litoral S.A R$ 45.000,00
Ganho na venda de Ações de Coligadas R$ 5.000,00 a
Bancos conta Movimento R$ 50.000,00
Bancos conta Movimento R$ 50.000,00 a
Ações de Coligadas Litoral S.A. R$ 45.000,00 a
Ganho na venda de Ações de Coligadas R$ 5.000,00
Bancos conta Movimento R$ 50.000,00 a
Ações de Coligadas Litoral S.A. R$ 45.000,00 a
Ganhos por Compra de Ações R$ 5.000,00
Bancos conta Movimento R$ 50.000,00 a
Ações de Investimentos Grupo Unimetal R$ 45.000,00 a
Ganhos por Compra de Ações R$ 5.000,00
Suponha um imóvel que, na Contabilidade, aparece pelo valor líquido de R$ 200.000,00. O aluguel de um imóvel semelhante a esse teria para a empresa um custo cujo valor presente líquido seria de R$ 150.000,00. Ao examinar o mercado imobiliário da região, verifica-se que o valor de um imóvel semelhante para a compra seria de R$ 170.000,00. Diante destes dados, assinale a alternativa correta.
Cabe acompanhar a perda e reportá-la nos relatórios de administração, mas não no balanço patrimonial.
Cabe ajustar o valor do imóvel para R$ 150.000,00 e registrar a perda de R$ 50.000,00 como despesa do período no balanço patrimonial.
Não cabe realizar nenhuma ação, dado que a reavaliação não é permitida legalmente.
Cabe ajustar o valor desse imóvel para R$ 170.000,00, com a perda de R$ 30.000,00 pelo ajuste impactando o resultado do período.
O ajuste apenas deve ser feito quando o valor de mercado for maior que o valor registrado contabilmente, conforme laudo de três peritos.
Uma sociedade empresária varejista vende um produto por R$ 100.000, emitindo uma duplicata com prazo de 30 dias.
Por necessitar de recursos, a empresa desconta a duplicata em uma instituição financeira, recebendo R$ 98.000.
Assinale a opção que indica o procedimento correto da empresa em relação ao desconto da duplicata.
Uma sociedade de economia mista fez um pagamento a uma Sociedade Empresária pela prestação de serviços de intermediação de negócios. A legislação fiscal em vigor estabelece para o Imposto de Renda a alíquota básica de 15% e alíquota adicional de 10%, e para a presunção de lucro sobre a receita bruta, nas atividades de intermediação de negócios, a alíquota de 32%.
Ao efetuar o pagamento, a companhia de economia mista deverá reter o Imposto de Renda na Fonte, aplicando sobre a base de cálculo o percentual de
3,2%
4,8%
8,0%
10,0%
15,0%
Para a Contabilidade Básica, são considerados ativos os bens e os direitos de uma entidade, expressos em moeda e à disposição da administração. Sob uma ótica econômica e financeira, como esses recursos são considerados?
São controlados pela empresa e capazes de gerar benefícios futuros, entradas de caixa ou redução de saídas de caixa.
Estão a disposição da economia da entidade para ser usado em caráter de urgência.
Precisam ser considerados contabilmente no momento da emissão de relatórios econômico anual.
Refletem a movimentação financeira, reportam estatísticas econômicas subordinadas ao planejamento financeiro da entidade.
Precisam ser analisados e mensurados a partir do planejamento financeiro, considerando-se o ambiente econômico e suas consequências.
A empresa Investida S/A, subsidiária da empresa ABC Ltda, distribui lucros proporcionais à participação de seus acionistas. É correto afirmar que, quando do registro do recebimento de lucros, haverá
aumento da respectiva conta de investimentos societários na investidora.
redução da respectiva conta de investimentos societários na investida.
redução da respectiva conta de investimentos societários na investidora.
aumento na conta de patrimônio na investidora.
reconhecimento de receita de dividendos no resultado da investidora.
A Cia Saturno apurou em determinado exercício social, Lucro antes da provisão para Imposto de Renda no valor de R$ 30.000,00 provisão para Imposto de Renda no valor de R$ 2.000,00. Além disso, o saldo na conta Prejuízos Acumulados, antes do encerramento do resultado e transferência do lucro era de R$ 8.000,00. O estatuto social da Cia Saturno estabelece as seguintes participações: Debenturistas 4%; Partes Beneficiárias 1%; Administradores 10%; e Empregados 5%. Considerando-se as informações apresentadas e a legislação vigente citada por Martins et al. (2013), as bases de cálculo das participações dos Administradores e Partes Beneficiárias serão respectivamente:
R$ 18.057,60 e R$ 20.000,00.
R$ 18.240,00 e R$ 16.416,00.
R$ 19.200,00 e R$ 16.416,00.
R$ 20.064,00 e R$ 18.057,60.
R$ 25.536,00 e R$ 22.982,40.
De acordo com a Lei das Sociedades por Ações (Lei no 6.404/1976), as participações permanentes no capital de outras sociedades registradas nas contas Ações de Coligadas e Ações de Controlada serão classificadas no ativo, no subgrupo
Circulante.
Realizável a longo prazo.
Imobilizado.
Intangível.
Investimentos.
Uma indústria fabrica componentes eletrônicos e, em um dado período, incorreu nos seguintes custos:
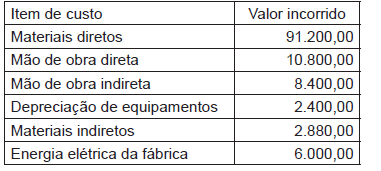
Os custos primários dessa companhia, em reais, no período, totalizam
Se o grau de alavancagem financeira de determinada sociedade anônima for igual a 1,35, isso significa que
o retorno para os acionistas é 135% maior que aquele que obteriam caso a empresa fosse financiada exclusivamente com capital próprio.
o retorno para os acionistas é 35% maior que aquele que obteriam caso a empresa fosse financiada exclusivamente com capital próprio.
os recursos de terceiros são 1,35 vezes maiores que os recursos próprios da referida empresa.
os recursos próprios dessa empresa são 1,35 vezes maiores que os recursos de terceiros.
o retorno para os acionistas é 35% maior que aquele que obteriam caso a empresa fosse financiada exclusivamente pelo capital de terceiros.



