







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor final do Passivo após as operações realizadas no Texto 1 é:
R$ 230.500,00.
R$ 285.000,00.
R$ 194.500,00.
R$ 205.000,00.
R$ 165.000,00.
Considere as seguintes informações:
• Capital de terceiros – R$ 250.000,00;
• Custo efetivo do capital de terceiros – 12% a.a.;
• Capital próprio – R$ 350.000,00;
• Custo do capital próprio – 15% a.a.
Com base nos dados apresentados, qual é o custo médio ponderado de capital?
7,27%.
13,75%.
41,00%.
58,33%.
Considere os indicadores das empresas A e B, no quadro a seguir.
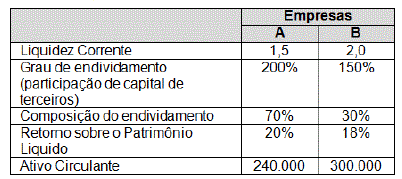
Com base nessas informações, é correto afirmar que:
Em junho de 20x0, uma entidade contraiu empréstimo bancário no valor de R$ 100.000,00, com juros simples de 6% ao ano vencíveis na data do pagamento. O pagamento deverá ser integral em junho de 20x2. Como este empréstimo estará registrado no passivo ao final do exercício de 20x0?
Exigível a Longo Prazo Empréstimo bancário: R$ 112.000,00
Circulante Empréstimo bancários: R$ 106.000,00
Exigível a Longo Prazo Empréstimo Bancário: R$ 103.000,00
Circulante Empréstimo Bancário: R$ 100.000,00
Circulante Empréstimo Bancário: R$ 100.000,00 Juros Passivos: R$ 6.000,00
Uma sociedade empresária obteve um empréstimo com vencimento final para 30.11.2016.
O valor total a ser pago para a quitação da dívida, no vencimento, incluindo-se juros e principal, é de R$125.440,00.
O contrato permite liquidação antecipada, utilizando-se a taxa de juros compostos de 12%a.a.
Com base nos dados informados, o saldo do empréstimo, dois anos antes do vencimento, será de:
R$93.528,06.
R$100.000,00.
R$101.161,29.
R$112.000,00.
Determinada entidade apresentava as seguintes contas em 31/12/2013:
Fornecedores: R$ 20.000,00;
Financiamentos: R$ 30.000,00;
Arrendamentos mercantis financeiros a pagar: R$ 40.000,00;
Dividendos a pagar: R$ 36.000,00;
Adiantamento a fornecedores: R$ 42.000,00;
Salários, férias, encargos e participações: R$ 60.000,00;
Planos de pensão e saúde: R$ 67.000,00;
Outras contas e despesas a pagar: R$ 23.000,00;
Provisões para contingências: R$ 90.000,00;
Provisão para Créditos de Liquidação Duvidosa: R$ 4.000,00.
Com base nas informações acima, o valor do passivo da entidade, em 31/12/2013, era de
R$ 326.000,00.
R$ 330.000,00.
R$ 366.000,00.
R$ 408.000,00
R$ 412.000,00.
Considere as informações contidas no quadro abaixo, constantes das demonstrações contábeis de uma empresa comercial que prepara seu fluxo de caixa das atividades operacionais pelo método indireto:
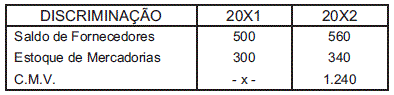
Não considerando a incidência de impostos sobre a compra de mercadorias para o estoque, pode-se afirmar que o valor pago a fornecedores no exercício de 20X2 foi igual a:
$ 1.220
$ 1.180
$ 1.280
$ 1.200
Assinale a alternativa que contém contas exclusivamente do Passivo Circulante.
Financiamentos bancários – Provisões de férias – Adiantamentos aos fornecedores.
Adiantamentos aos funcionários – Reservas para contingências – Dívidas com debêntures.
Financiamentos bancários de curto prazo – Juros a receber – Dividendos a receber.
Dívidas com debêntures – Impostos a pagar – Adiantamentos de clientes.
Dividendos a pagar – Encargos sociais a recolher – Impostos a pagar.
Em 2009, a participação do Capital de Terceiros era de
51,40%
50,00%
48,90%
32,60%
17,39%
Em 2010, o total do Passivo Circulante era de
R$ 46.000,00
R$ 37.780,00
R$ 34.760,00
R$ 32.000,00
R$ 30.060,00
O saldo do ativo total e do passivo total será, respectivamente:
R$ 14.800,00 e R$ 4.700,00.
R$ 15.000,00 e R$ 4.700,00.
R$ 15.500,00 e R$ 4.800,00.
R$ 15.700,00 e R$ 4.800,00.
R$ 21.400,00 e R$ 3.700,00.
Os montantes recebidos por meio das transações relacionadas a seguir, realizadas em 1º de março, devem ser contabilizados como Receita Antecipada, à exceção de um. Assinale-o.
Um marceneiro recebe a encomenda de um armário que ficará pronto em dois meses. Na ocasião, recebe 60% do valor cobrado.
Um locador recebe o aluguel de abril de seu locatório, que vai estar em viagem.
Uma loja vende um vestido para um cliente, que faz o pagamento, mas deixa a roupa para fazer bainha.
Uma empresa aérea vende uma passagem para uma viagem que será feita em julho.
Um consultor recebe metade do valor cobrado para uma consultoria a ser realizada entre os meses de abril e julho.
Provisões são passivos com prazo e/ou valor incerto, o que inclui obrigações decorrentes de:
décimo terceiro salário;
causa trabalhista tramitando na justiça, com perda considerada possível;
férias vencidas;
garantia contra defeitos de fabricação;
férias a vencer.
De acordo com o CPC 46 – Mensuração a Valor Justo não é correto afirmar que:
É necessário determinar qual ativo ou passivo será objeto da mensuração.
Definir como mercado principal aquele em que o ativo ou passivo possui o maior volume de transação.
Considerar como mercado mais vantajoso aquele em que as transações envolvendo o ativo ou passivo ocorrem de forma inesperada, indicando uma liquidação imediata.
Utilizar técnicas de avaliação adequadas ao tipo de dado (input) disponível, que reflitam aproximadamente os mesmos critérios utilizados pelos participantes do mercado, para precificar o ativo ou passivo.
Determinar premissas apropriadas para mensuração, considerando o maior e o melhor uso do ativo não financeiro.
Quanto às debêntures, está correta a seguinte afirmação:
Podem ser negociáveis, entretanto não conferem a seus titulares direito de crédito contra a companhia emitente.
Constituem títulos, normalmente a longo prazo, emitidos pela companhia com garantia de certas propriedades, bens ou aval do emitente.
Assim como as ações, constituem títulos de participação.
Não são negociáveis e também não conferem a seus titulares direito de crédito contra a companhia emitente.
Representam títulos que deverão ser liquidados quando de seu vencimento, entretanto a companhia emitente não poderá reservar-se o direito de resgate antecipado.



