







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A diferença entre o ativo circulante cíclico com o passivo circulante cíclico é denominada
necessidade de capital de giro.
efeito tesoura.
saldo tesouraria.
capital circulante líquido.
capital de giro próprio.
Assinale a alternativa que indica a composição patrimonial do capital total à disposição de uma empresa.
Ativo – Passivo
Ativo + Patrimônio Líquido
Passivo – Patrimônio Líquido
Receita – Despesa
Passivo + Patrimônio Líquido + Receita – Despesa
Uma transação que gera reconhecimento de um Passivo Circulante é
a contratação de operação de crédito por antecipação da receita orçamentária.
a inscrição de dívida ativa não tributária de curto prazo.
o empenho da despesa com material de consumo.
o pagamento de restos a pagar processados de exercícios anteriores.
a contratação de operação de crédito com vencimento em 25 meses.
O Ativo e o Passivo Circulante totalizam
R$ 335.000 e R$ 450.000, respectivamente.
R$ 450.000 e R$ 335.000, respectivamente.
R$ 465.000 e R$ 350.000, respectivamente.
R$ 570.000 e R$ 335.000, respectivamente.
R$ 570.000 e R$ 380.000, respectivamente.
Observe o demonstrativo contábil a seguir, com valores hipotéticos.
Demonstrativo contábil
CONTAS DO ATIVO | 2010 | 2011 |
Caixa | 20 | 10 |
Bancos | 20 | 50 |
Clientes - Curto Prazo | 150 | 220 |
Estoques - Mercadorias | 190 | 260 |
Créditos - Empresas Coligadas | 25 | 40 |
Investimentos | 130 | 115 |
Imóveis | 30 | 25 |
TOTAL | 565 | 720 |
CONTAS DO PASSIVO | 2010 | 2011 |
Fornecedores | 200 | 220 |
Salários a Pagar | 30 | 40 |
Impostos a Pagar | 35 | 56 |
Dividendos a Pagar | 50 | 14 |
Financiamentos - Longo Prazo | 100 | 150 |
Capital Integralizado | 100 | 180 |
Reserva de Lucros | 50 | 60 |
TOTAL | 565 | 720 |
Analisando o demonstrativo, o ativo circulante e o passivo circulante para 2011 correspondem, respectivamente, a:
60 e 110.
280 e 110.
320 e 274.
540 e 330.
655 e 480.
Aponte a alternativa que descreve características do grupo • passivo.
Representa a aplicação dos recursos da organização no lado negativo do patrimônio.
Lado positivo do patrimônio demonstra as decisões de investimentos da organização.
De natureza credora, demonstra as decisões de investimentos da organização.
De natureza credora, demonstra as decisões de financiamentos tomadas pelos gestores da organização.
Demonstra as decisões de financiamentos da organização e é caracterizado pela natureza devedora dos elementos que o representam.
Uma agência de publicidade recebe, na assinatura do contrato, o valor total da prestação de serviços. Sabemos que a entrada do dinheiro no banco é representada por um débito. Como deverá ser feito o registro contábil da contrapartida deste evento?
No Resultado para compor o Lucro ou Prejuízo do período, obedecendo à competência do recebimento.
Em contas de compensação, pois não afeta o patrimônio no momento do recebimento.
No Patrimônio Líquido, como redução do PL que será revertido no momento da entrega da publicidade.
No passivo, configurando uma obrigação da empresa pela prestação do serviço.
No ativo, em uma conta redutora que demonstre que o recurso ainda não pertence à empresa .
Os valores do passivo não-circulante e do patrimônio líquido são, respectivamente,
400 e 1.200.
400 e 1.284.
400 e 1.384.
470 e 1.284.
470 e 1.320.
Uma empresa apresentou os seguintes saldos:
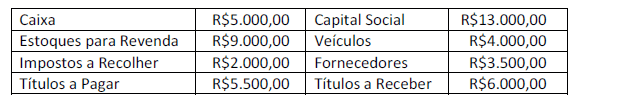
Com base nos dados anteriores, o Capital de Terceiros e o Capital Próprio desta empresa são, respectivamente,
De acordo com a Lei 6.404 de 76 e suas atualizações, no Balanço, os elementos do passivo serão avaliados de acordo com os seguintes critérios:
I - As obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço.
II - As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço;
III - As obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
Assinale a alternativa correta.
Apenas dois critérios estão corretos.
Todos os critérios estão corretos.
Apenas um critério está correto.
Nenhum critério está correto.
Em conformidade com a Lei Federal nº 6.404/76, os elementos do passivo devem ser avaliados de acordo com diferentes critérios.
Com base nesses critérios, é INCORRETO afirmar que
as obrigações e encargos, inclusive Imposto sobre a Renda a Pagar com base no resultado do exercício, devem ser computados pelo valor atualizado até a data do balanço.
as obrigações devem ser convertidas em moeda corrente à taxa de juros em vigor na data da operação.
as obrigações classificadas no passivo não circulante devem ser ajustadas ao seu valor presente, sendo as demais ajustadas quando houver efeito relevante.
as obrigações em moeda estrangeira e com paridade cambial devem ser convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço.
A definição do passivo pode ser dividida em três aspectos cruciais: é uma obrigação atual; a liquidação implicará desembolso de benefícios econômicos para a entidade; é resultado de eventos passados.
O valor da soma da coluna do Passivo do Balanço Patrimonial é de
$150.855.
$150.755.
$150.600.
$50.600.
$50.500.
Uma empresa mercantil, antes do término de um exercício financeiro, possuía Ativo 30% superior ao Passivo. Foi realizado o pagamento de uma duplicata de R$9.000,00 e o Passivo passou a ser 30% inferior ao Ativo. Considerando o caso apresentado, assinale a alternativa correta.
O valor do ativo é de R$21.000,00.
O valor do passivo exigível é de R$36.000,00.
O valor do patrimônio líquido é de R$10.000,00.
O valor do ativo é de R$9.000,00.
O valor do passivo exigível é de R$30.000,00.
Uma tradicional forma de captação de recursos, especialmente para capital de giro, é a operação conhecida como “desconto de duplicatas”. Sobre o desconto escritural, pode-se afirmar que:
É a modalidade na qual a empresa que solicita o desconto dos títulos transmite os dados das duplicatas eletronicamente ao banco, agilizando a operação.
É a modalidade na qual a empresa entrega os títulos eletronicamente ao banco, para emissão e envio dos boletos aos cedentes.
É a modalidade na qual a empresa entrega os títulos fisicamente ao banco, para que este proceda o cálculo dos valores de desconto.
É a modalidade na qual a empresa entrega os títulos eletronicamente ao banco, para emissão e envio dos boletos aos sacados.
É a modalidade na qual a empresa entrega os títulos fisicamente ao banco, para que este proceda o envio dos boletos aos cedentes.
De acordo com as normas aplicadas atualmente à contabilidade, o grupo de contas que formam Passivo Exigível no balanço patrimonial está dividido em Passivo Circulante e Não Circulante. Considerando essa premissa, assinale a conta pertencente ao passivo circulante.
Duplicatas a receber.
Adiantamentos a fornecedores.
Adiantamentos a diretores.
Adiantamentos a clientes.
Financiamentos a longo prazo.
Quanto ao Patrimônio, pode-se afirmar que, sendo
Superavitário, indicará lucro e nunca prejuízo, pois a situação líquida é positiva.
Nulo, revela o equilíbrio patrimonial, ou seja, a inexistência de dívidas para com terceiros.
Ativo, revela a supremacia dos bens e direitos sobre as disponibilidades.
Deficitário, indicará um passivo a descoberto.
O Passivo Circulante, grupo representativo das dívidas de curto prazo, será evidenciado pelo valor de:
R$ 13.780.755,98
R$ 1.325.000,00
R$ 5.672.900,00
R$ 18.631.405,98
R$ 13.261.005,98
Os ativos e os passivos oriundos da operação de arrendamento mercantil financeiro devem ser reconhecidos no arrendatário pelo valor justo da propriedade arrendada ou pelo valor presente dos pagamentos mínimos do arrendamento mercantil, prevalecendo o menor, ao passo que os custos diretos iniciais a cargo do arrendatário devem ser reconhecidos imediatamente como despesa.
Uma sociedade empresária adquiriu máquinas e equipamentos no valor de R$300.000,00, pagando 30% à vista e o restante para pagamento em 30 dias.
O registro contábil desta transação gerou um aumento no valor de:
R$210.000,00 no Passivo Total.
R$210.000,00 em Máquinas e Equipamentos.
R$300.000,00 em Fornecedores.
R$300.000,00 no Ativo Total.



