








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
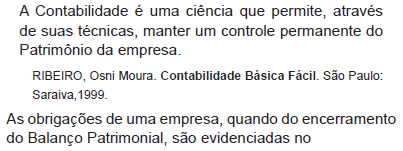
patrimônio líquido
passivo
ativo
estoque
imobilizado
Uma companhia de aviação vendeu, em 14.3.2012, à vista, uma passagem aérea de ida e volta para utilização nos dias 15 e 21.1.2013, respectivamente. Caso o cliente desista de fazer a viagem, terá direito a ressarcimento do valor pago, e, caso deseje mudar a data do voo, deverá pagar a diferença para a tarifa em vigor na data da mudança.
O registro da operação de venda da passagem aérea será feito a crédito de
Adiantamentos de Clientes no Passivo.
Receita com Vendas de Passagens no Resultado.
Resultados de Exercícios Futuros no Patrimônio Líquido.
Serviços a Faturar no Ativo.
O auditor externo da empresa Pública S.A. (entidade de economia mista) elaborou a revisão das contingências trabalhistas, cíveis e tributárias constatando a seguinte posição de probabilidades de perdas:
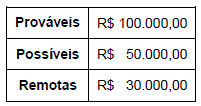
Ao examinar as provisões constituídas e notas explicativas e considerando as normas vigentes pertinentes a contingências, para validar as demonstrações contábeis com relação a esses fatos, deverá contar que a empresa
não reconheceu provisões, visto que empresas públicas e entidades de economia mista não estão sujeitas à contestação judicial.
reconheceu, no passivo, provisões no valor de R$ 180.000,00.
reconheceu, no passivo, provisões no valor de R$ 150.000,00 e apresentou nota explicativa, evidenciando as contingências remotas no valor de R$ 30.000,00.
reconheceu, no passivo, provisões no valor de R$ 100.000,00 e evidenciou, em nota explicativa, o valor de R$ 50.000,00, relativo às possíveis perdas.
reconheceu, no passivo, provisões no valor de R$ 100.000,00 e evidenciou em nota explicativa.
Uma sociedade empresária apresentou, em 31.12.2011, os seguintes saldos de contas:
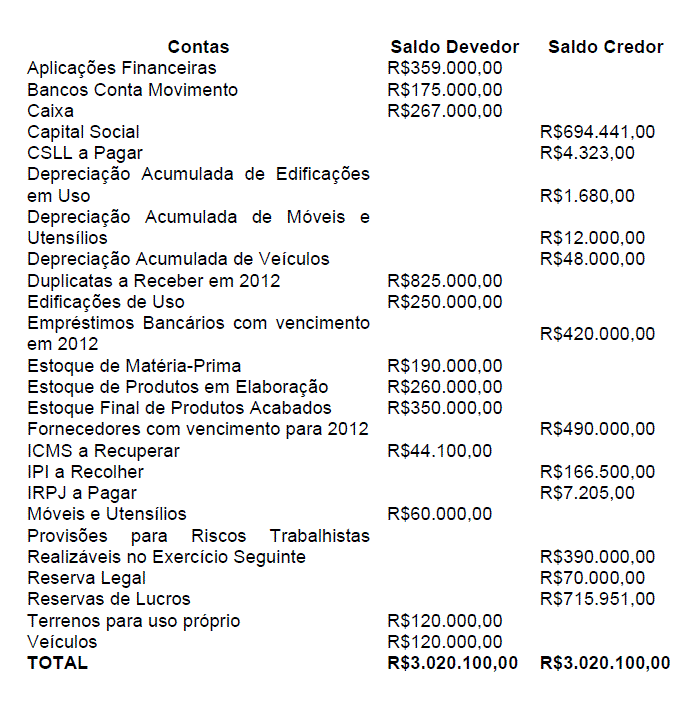
No Balanço Patrimonial, os saldos dos grupos do Ativo Não Circulante e do Passivo Circulante são, respectivamente, iguais a:
R$368.320,00 e R$1.522.128,00.
R$488.320,00 e R$1.478.028,00.
R$550.000,00 e R$1.088.028,00.
R$847.320,00 e R$1.300.000,00.
A Empresa Comercial Bons Lucros Ltda. apresenta em seu balanço as seguintes informações: Ativo Total – R$1.200.000,00 e Obrigações – R$1.900.000,00. De acordo com as informações apresentadas e os princípios da equação patrimonial, é correto afirmar que essa empresa apresenta
situação líquida nula.
patrimônio líquido de R$700.000,00.
patrimônio líquido de R$3.100.000,00.
passivo a descoberto de R$700.000,00.
déficit de R$700.000,00.
Determinada empresa adquiriu, a prazo, um veículo para entrega de mercadorias aos clientes. O registro contábil da operação provocou aumento
do Imobilizado e redução do Ativo Circulante.
do Intangível e aumento do Passivo Circulante.
do Imobilizado e aumento do Patrimônio Líquido.
do Imobilizado e aumento do Patrimônio Líquido.
Imobilizado e aumento do Passivo Circulant
O Banco Brasileiro S/A sofreu intervenção do Banco Central do Brasil face o motivo de que, se todos os correntistas retirassem os seus respectivos valores depositados, o banco não teria recursos suficientes para devolver o dinheiro dos correntistas. Essa entidade econômica encontra-se patrimonialmente
em equilíbrio.
em superávit.
com passivo descoberto.
com patrimônio líquido igual a zero.
com o patrimônio líquido positivo.
Considere que uma empresa, ao levantar as demonstrações contábeis no final de determinado exercício, tenha identificado as seguintes obrigações:
Conta | Saldos em R$ |
Caixa | 120.000,00 |
Banco conta-movimento | 800.000,00 |
Fornecedores | 200.000,00 |
Provisão para crédito de liquidação duvidosa | 20.000,00 |
Capital | 100.000,00 |
Reservas | 50.000,00 |
Contas a receber | 200.000,00 |
Depreciação acumulada | 10.000,00 |
Veículos | 20.000,00 |
Empréstimos de curto prazo | 60.000,00 |
Estoques de mercadorias | 400.000,00 |
Receita com vendas | 200.000,00 |
Considerando as informações contábeis acima, é correto afirmar que
os passivos não relacionados somam R$ 1.100.000,00.
o resultado do exercício é prejuízo de R$ 200.000,00.
o resultado do exercício é lucro de R$ 200.000,00.
o valor do ativo é R$ 1.570.000,00.
o total das contas de passivo é de R$ 610.000,00.
Em uma empresa, as contas patrimoniais somam R$ 112.000,00, e as contas de resultado somam R$ 88.000,00. Se os totais das receitas e do ativo são de, respectivamente, R$ 48.000,00 e R$ 60.000,00, assinale a alternativa que apresenta a soma do passivo exigível com o patrimônio líquido da empresa.
R$ 88.000,00
R$ 62.000,00
R$ 60.000,00
R$ 52.000,00
R$ 24.000,00
A CONFECÇÕES VALENTINA – ME captou junto ao Banco do Brasil S/A um financiamento de R$ 50.000,00, em uma linha de crédito voltada para micro e pequenas empresas, prefixado, à taxa de 2% a.m., mais despesas de cobrança e comissão de R$ 200,00.
Sabendo que a operação de financiamento ocorreu em 01/12/2009, para resgate em dois meses, então o saldo da conta Empréstimos a Pagar no Balanço Patrimonial levantado em 31/12/2009, foi de:
R$ 52.200,00
R$ 50.000,00
R$ 51.100,00
R$ 26.100,00
R$ 48.900,00
Os debêntures conversíveis em ações de emissão da empresa deverão ser contabilizados como:
Realizável a longo prazo
Passivo circulante
Intangível
Patrimônio Líquido
Investimento
No balanço patrimonial de uma empresa, a Conta de Salários a Pagar faz parte do
Realizável a Longo Prazo.
Exigível a Longo Prazo.
Ativo Permanente.
Passivo Circulante.
Patrimônio Líquido.
Ao se converter R$ 10.000 de passivo exigível de longo prazo em capital social, o total do patrimônio líquido, após a apuração do resultado do exercício, será igual a
R$ 44.280.
R$ 66.470.
R$ 67.280.
R$ 75.312.
R$ 83.640.
As demonstrações contábeis, projetadas, evidenciarão que a São Paulo deve obter Financiamentos Externos Necessários no valor de $
489.000.
527.600.
654.000.
697.400.
701.400.
Assinale a opção correta em relação ao patrimônio.
O passivo a descoberto é exemplo de situação líquida negativa.
A conta capital e as contas de provisões compõem o grupo contábil patrimônio líquido.
Situação líquida é a diferença entre o ativo e o patrimônio líquido.
O patrimônio é o conjunto de bens, direitos e obrigações vinculado a uma pessoa ou entidade, ou, eventualmente, a um conjunto de pessoas ou entidades.
Considerando a equação fundamental do patrimônio, quando a soma de bens e direitos é maior que a soma das obrigações, a situação líquida resultante é considerada deficitária.
Podemos afirmar que o capital de terceiros e o capital próprio estão concentrados no balanço patrimonial de uma empresa respectivamente no:
Patrimônio Líquido e Ativo.
Ativo e Passivo Exigível.
Passivo Exigível e Ativo.
Passivo exigível e Patrimônio Líquido.



