







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
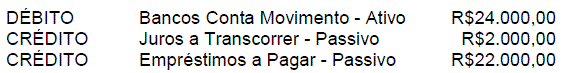
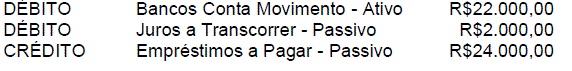
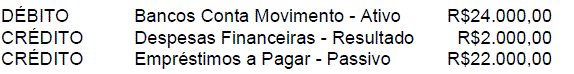
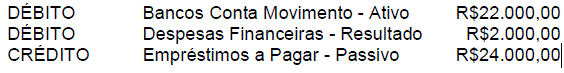
Uma Sociedade Empresária contraiu, em 30.6.2014, um empréstimo, para pagamento em 6 meses, no valor de R$24.000,00: foi descontada, no ato da liberação do referido empréstimo, a importância de R$2.000,00, a título de juros relativos ao contrato de empréstimo.
Considerando-se que a apuração do resultado é mensal, o registro contábil dessa transação, no momento da concessão do empréstimo, será:
O total do Passivo é:
R$ 200
R$ 300
R$ 400
R$ 390
R$ 410
Em 31/12/2012, uma empresa contraiu um financiamento de R$100.000,00 com vencimento em 2018. Este financiamento está sujeito a uma série de condições. Em outubro de 2013, a empresa constatou que não seria capaz de cumprir uma das condições.
Em 10 de janeiro de 2014, o banco determinou que não haveria sanções pelo descumprimento dessa cláusula.
No Balanço Patrimonial de 31/01/2013, a conta financiamentos está localizada em
Passivo Circulante.
Passivo não Circulante.
Ajuste a valor patrimonial.
Reserva de lucros.
Reserva de contingências.
Certa empresa obteve um empréstimo no valor de R$ 250.000,00, para capital de giro, com vencimento dentro do próprio mês. Pagou no ato R$ 15.000,00 a título de encargos financeiros. Este fato implica em:
Aumento do Ativo e Patrimônio Líquido no valor de R$ 250.000,00 e diminuição do Passivo no valor de R$ 15.000,00.
Aumento do Ativo no valor de R$ 250.000,00 e redução do Passivo em R$ 15.000,00 e aumento do Patrimônio Líquido em R$ 235.000,00.
Aumento do Patrimônio Líquido e Ativo em R$ 235.000,00 e aumento do Passivo em R$ 250.000,00.
Aumento de Passivo em R$ 250.000,00, aumento do Ativo em R$ 235.000,00 e redução do Patrimônio Líquido em R$ 15.000,00.
Aumento de Ativo em R$ 250.000,00, aumento do Passivo em R$ 235.000,00 e redução do Patrimônio Líquido em R$ 1.500,00.
Em um Plano de Contas é conta do Passivo Circulante:
Imóveis.
Títulos a pagar.
Caixa.
Adiantamento a fornecedores.
Assinale a opção que indica a necessidade da constituição de um passivo.
Uma entidade realiza vendas a prazo e estima que 2% dos clientes estarão inadimplentes.
Uma entidade solicita um orçamento de compra de estoques para pagamento a prazo.
Uma entidade é acionada na justiça e considera a perda possível.
Uma entidade pretende pagar o salário de dezembro de 2013 de seus funcionários em janeiro de 2014.
Uma entidade paga um empréstimo bancário.
Uma empresa vendeu um lote de instrumentos musicais com pagamento à vista e entrega das mercadorias em 30 dias. Considerando esse fato hipotético, é correto afirmar que o lançamento contábil referente às receitas recebidas antecipadamente é
D – Ativo
D – Ativo
D – Disponibilidades
D – Clientes
D – Caixa ou bancos
A composição patrimonial de uma entidade é um Ativo de $ 1.000, um Passivo Exigível de $ 600 e um Patrimônio Líquido de $ 400. Sabendo que foi pago uma parcela do empréstimo de $ 50 devidamente provisionados e juros adicionais por atraso de $ 5, assinale a alternativa correta.
Ativo de $ 950.
Passivo Exigível de $ 545.
Patrimônio Líquido $ 400.
Passivo Exigível $ 550.
Ativo de $ 995.
A Cia. Preto apresentava as seguintes informações a respeito de seu Ativo e de seu Patrimônio Líquido, em 31/12/2013:
Ajustes de Avaliação Patrimonial decorrente do aumento do valor justo do ativo: | R$ 22.000,00 |
Estoques: | R$ 30.000,00 |
Capital Social: | R$ 100.000,00 |
Reservas de capital: | R$ 40.000,00 |
Veículos: | R$ 40.000,00 |
Clientes: | R$ 60.000,00 |
Depreciação acumulada: | R$ 15.000,00 |
Disponibilidades: | R$ 70.000,00 |
Reserva para contingências: | R$ 33.000,00 |
Provisão para créditos de liquidação duvidosa: | R$ 3.000,00 |
Ações em Tesouraria: | R$ 30.000,00 |
Contas a receber: | R$ 66.000,00 |
Provisão para perda dos estoques: | R$ 12.000,00 |
Prejuízo Acumulado: | R$ 40.000,00 |
Considerando as informações acima, o Passivo da Cia. Preto, em 31/12/2013, era de:
R$ 31.000,00.
R$ 111.000,00.
R$ 123.000,00.
R$ 135.000,00.
R$ 155.000,00.
Pode-se afirmar que o
ativo circulante é de R$55.000,00.
ativo não circulante é de R$25.500,00.
total do passivo mais o Patrimônio Líquido é de R$85.500,00.
passivo circulante é de R$90.000,00.
passivo não circulante é de R$35.000,00.
Com base no patrimônio apurado na questão 30, determine qual é o valor do Capital de Terceiros.
R$ 1.200,00
R$ 23.750,00
R$ 6.000,00
R$ 27.000,00
R$ 23.000,00
Assinale a alternativa CORRETA com relação ao Passivo Circulante.
O passivo circulante é representado pelas obrigações da companhia cuja liquidação se espera que ocorra dentro do exercício social, ou de acordo com o ciclo operacional da empresa, se este for superior a esse prazo.
O passivo circulante é representado pelas obrigações da companhia cuja liquidação se espera que ocorra dentro do exercício social.
O passivo circulante é representado pelas obrigações da companhia cuja liquidação se espera que ocorra dentro do exercício social seguinte, ou de acordo com o ciclo operacional da empresa, se este for superior a esse prazo.
O passivo circulante é representado pelas obrigações da companhia cuja liquidação se espera que ocorra de acordo com o ciclo operacional da empresa.
O passivo circulante é representado pelas obrigações da companhia cuja liquidação se espera que ocorra dentro do exercício social seguinte, ou de acordo com o ciclo operacional da empresa, se este for inferior a esse prazo.
Indique a alternativa que não representa um item de Capital Próprio da entidade.
Ajustes de Avaliação Patrimonial.
Ajustes às Normas Internacionais de Contabilidade.
Empréstimos de Empresas Ligadas.
Reservas de Capital.
Lucros Distribuídos.
Assinale a alternativa que apresenta um Passivo Circulante.
Despesa de aluguel.
Aluguéis passivos.
Prêmios de seguros.
Aluguéis a pagar.
Impostos e taxas.
O seguinte trecho, extraído do CPC 25, refere-se a que elemento contábil?
''(...) uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade."
Parcelamentos tributários.
Financiamentos de risco circulante.
Ajustes de avaliação patrimonial de passivos.
Ajustes a valor provável de realização.
Passivo Contingente.
'É o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos." O texto dá a definição do:
Resultado do Exercício.
Passivo Circulante.
Ativo Imobilizado.
Patrimônio Líquido.
Equivalente de Caixa.
O valor do passivo circulante após o encerramento do exercício é
466.
246.
230.
210.
166.
Assinale a alternativa que caracteriza o Exigível de longo prazo.
Reservas de lucro
Reservas de Capital
Dívidas a fornecedores
Prejuízos acumulados
Debêntures



