







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
São bases de mensuração dos ativos, EXCETO
preço presumido.
custo de reposição ou substituição.
valor em uso.
preço líquido de venda.
custo histórico.
“Determina a adoção do menor valor para os componentes do ATIVO e do maior, para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido”. O trecho está relacionado ao Princípio do(a):
competência;
prudência;
registro pelo valor original;
continuidade;
oportunidade.
Sobre as bases de mensuração para os passivos, em que consiste o valor de mercado?
É a importância recebida para se assumir uma obrigação, a qual corresponde ao caixa ou equivalentes de caixa, ou ao valor de outra importância recebida à época na qual a entidade incorreu no passivo.
Representa o montante que a entidade racionalmente aceitaria na troca pela assunção do passivo existente.
É o montante pelo qual um passivo pode ser liquidado entre partes cientes e interessadas em transação sob condições normais de mercado.
Corresponde aos custos nos quais a entidade incorre no cumprimento das obrigações representadas pelo passivo, assumindo que o faz da maneira menos onerosa.
Assinale a única alternativa que demonstra um registro contábil indevido fazendo com que uma conta contábil de natureza credora apresente saldo devedor na demonstração contábil do Ente:
Registro da depreciação acumulada diretamente na conta do bem patrimonial (ativo permanente).
Contabilização de material de consumo como se o pagamento tivesse ocorrido a vista (banco conta corrente) quando o correto seria pagamento a prazo (fornecedor).
Pagamento de fornecedor (passivo) registrado indevidamente na conta de despesa (resultado).
Contabilização do valor pago a título de amortização de empréstimo (passivo) como se despesa fosse (resultado).
Registro de tarifa bancária descontada da conta corrente do Ente na conta contábil receita financeira (resultado).
Considerando as disposições da Norma Brasileira de Contabilidade TG 01 (R4), “o montante pelo qual o valor contábil de um ativo ou de unidade geradora de caixa excede seu valor recuperável” define a:
Despesa depurada.
Perda incerta.
Perda por desvalorização.
Despesa com depreciação.
Falta de ajuste financeiro.
Esgotado o prazo legal e eventuais prorrogações concedidas pelo BCB e realizado leilão obrigatório, sem que um bem não de uso próprio da instituição financeira (no caso um trator) seja alienado e permaneça sem utilização, deve a instituição:
baixar na despesa efetiva imediatamente o valor registrado no ativo e inscrevê-lo em adequada conta do Sistema de Compensação, para evidenciar o seu controle.
providenciar imediata nova avaliação para apurar o real valor de mercado atualizado, com vistas à constituição da provisão correspondente, se for o caso; e transferência do valor para subtítulo Bens Em Regime Especial da conta Bens Não de Uso Próprio.
transferir o valor registrado do referido Bens Não de Uso Próprio para adequada conta do Imobilizado.
apropriar na despesa efetiva mensalmente, pro rata temporis, em razão da vida útil do referido bem, o valor registrado na conta Bens Não de Uso Próprio.
Considere que uma companhia tenha adquirido determinado lote de títulos mobiliários e não pretenda vender esses títulos no curso do exercício seguinte ao do levantamento do balanço. Considere, ainda, que, na data do encerramento do exercício, o valor de mercado do lote seja inferior ao custo de aquisição atualizado. Nessa situação, o investimento deve ser contabilizado pelo valor de mercado.
As mercadorias devem ser avaliadas pelo custo de aquisição, deduzido de provisão para ajuste ao valor de mercado, quando este for inferior. O valor de mercado pode ser utilizado em quaisquer circunstâncias no caso de mercadorias fungíveis, se esse for o costume mercantil.
A Cia Prevenida apresentou em 31/12/200X os seguintes saldos nas contas de estoques:
- 10 impressoras adquiridas ao custo unitário de R$ 660,00.
- 8 laptops adquiridos ao custo unitário de R$ 2.900,00.
- 6 computadores adquiridos ao custo unitário de R$ 1.900,00.
- 4 estabilizadores adquiridos ao custo unitário de R$ 360,00.
Na mesma data verificou-se que os valores de mercados destes itens eram, respectivamente, R$ 780,00, R$ 2.960,00, R$ 1.700,00 e R$ 190,00.
De acordo com a Lei nº 6.404/76 e suas alterações e, ainda, de acordo com os Princípios que regem a Contabilidade, é correto afirmar que a Cia deverá, para fins de elaboração do Balanço, efetuar o lançamento:
a crédito da conta Provisão p/ Ajuste ao Mercado no valor de R$ 200,00.
a débito da conta Provisão p/ Ajuste ao Mercado no valor de R$1.880,00.
a débito da conta Provisão p/ Ajuste ao Mercado no valor de R$ 1.680,00.
a débito da conta Despesa com Ajuste de Estoques no valor de R$ 1.880,00.
a crédito da conta Despesa com Ajuste de Estoques no valor de R$ 200,00.
Os bens em almoxarifado adquiridos pela empresa deverão ser avaliados pelo seu custo de aquisição ou ajustados ao valor de mercado, mediante provisão, no caso de este ser inferior.
O critério estabelecido pela legislação societária para avaliação das mercadorias de sua comercialização faculta o ajuste ao valor de mercado, quando este for superior ao custo de aquisição.
O valor realizável líquido e o custo de reposição são critérios de avaliação de ativos que buscam apresentar o valor econômico destes, uma vez que estão fundamentados no valor de mercado.
O estoque da Cia Preço Ideal apresenta a situação descrita a seguir em 31/12:
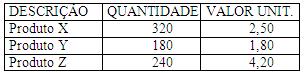
Sabendo-se que o valor de mercado das mercadorias, na mesma data, é de R$ 2,40 (Produto X), R$ 1,60 (Produto Y) e R$ 4,50 (Produto Z), indique o que deve ser feito:
nada, pois o valor total do estoque está abaixo do valor total de mercado das mercadorias (somatório dos produtos X, Y e Z);
deve ser efetuado um ajuste no custo do Produto Z;
deve ser constituída uma Provisão para Ajuste ao Valor de Mercado dos Produtos X e Y;
deve ser constituída uma Provisão para Ajuste ao Valor de Mercado equivalente a R$ 4,00;
nada, sendo o valor total de custo das mercadorias em estoque a constar do Balanço Patrimonial de R$ 2.136,00.
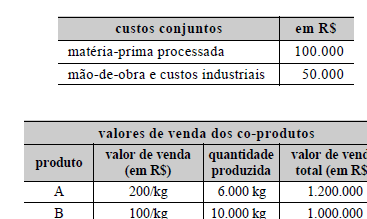
O gerente de custos da empresa industrial Mankiw, dispondo dos dados abaixo, ao apropriar, pelo método de valor de mercado, os custos conjuntos proporcionalmente à participação do co-produto na receita, deverá encontrar valores de custo, por quilo, iguais para os produtos A e C.
Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, serão avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for superior.
Em 31.12.20x1 o valor de mercado dos títulos que lastreiam essa aplicação temporária era de R$ 532.000 e as despesas de negociação e corretagem R$ 2.000. Em casos como este o procedimento contábil a ser efetivado seria:
computar o rendimento efetivo de R$ 27.000, já deduzido do Imposto de Renda retido na fonte, registrando o valor apurado em conta do ativo.
debitar em conta de ativo o ajuste de R$ 32.000 correspondente ao valor de mercado dos títulos a crédito de conta de receita financeira.
evidenciar em notas explicativas o ganho efetivo de R$ 30.000 em função do custo de oportunidade da empresa em relação a essa aplicação.
efetuar o provisionamento de R$ 6.000 para atender o ajuste ao valor de mercado, forma de avaliação aplicada a este tipo de ativo.
registrar o ganho de R$ 4.000 resultantes da comparação entre o valor pago na data do balanço e o valor contábil da aplicação.



