







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A provisão para créditos de liquidação duvidosa fundamenta-se no princípio contábil da prudência, que considera, entre as opções aceitáveis, o menor ativo.
O reconhecimento de provisão no ativo aumenta o resultado líquido do período, enquanto a contabilização de provisões no passivo, ou seja, de obrigações exigíveis, reduz a situação líquida.
No caso de existir um contrato oneroso, isto é, um contrato que não pode ser cancelado sem se pagar compensação a outra parte, a obrigação contábil será reconhecida e mensurada como provisão no passivo.
Certo
Errado
A composição dos saldos de estoques no encerramento do balanço da Cia. Fixus é a seguinte:
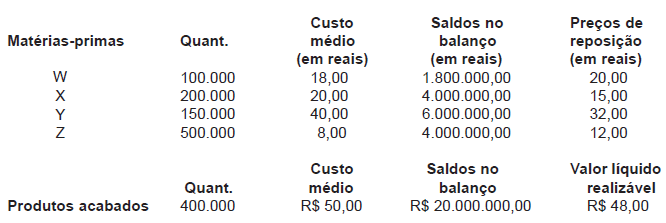
Com base nas informações apresentadas, o valor da provisão para perdas com a desvalorização dos estoques será, em reais, de
5.200.000,00
3.000.000,00
2.800.000,00
2.200.000,00
1.200.000,00
A composição das Contas a Receber de Clientes na data do balanço de determinada empresa apresenta as seguintes características:
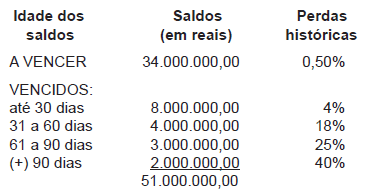
Considerando que as perdas históricas representam uma probabilidade de não realização dos recebíveis, a provisão para devedores duvidosos, em reais, é
2.960.000
2.860.000
2.760.000
2.660.000
2.560.000
Relativamente ao saldo credor da conta de Provisão Para Créditos de Liquidação Duvidosa, qual o lançamento a ser efetuado no encerramento do exercício?
Débito na Conta de Provisão e Crédito na Conta de Resultado do Exercício.
Crédito na Conta de Provisão e Débito na Conta de Compensação.
Débito na Conta de Provisão e Crédito na Conta do Passivo.
Débito na Conta de Provisão e Crédito na Conta do Ativo.
Caso seja feito débito em uma provisão, constituída e classificada no ativo circulante, o capital total à disposição da empresa sofre aumento concomitante.
A Provisão para Créditos de Liquidação Duvidosa é de constituição facultativa para empresas que realizam vendas a prazo e que assumem o risco de eventuais perdas no recebimento de seus créditos. Em 31 de dezembro, a empresa X possui direitos a receber no valor de R$130.000,00 da empresa Y, que se encontra em dificuldades financeiras. Considerando que o crédito é recuperável, assinale a opção que apresenta o lançamento que a empresa X deve executar para constituir a Provisão para Créditos de Liquidação Duvidosa.
Débito – Despesas com devedores duvidosos – R$130.000,00.
Crédito – Provisão para devedores duvidosos – R$130.000,00.
Débito – Juros passivos – R$130.000,00.
Crédito – Provisão para devedores duvidosos – R$130.000,00.
Débito – Reserva para contingência – R$130.000,00.
Crédito – Despesas com devedores duvidosos – R$130.000,00.
Débito – Duplicatas a receber – R$130.000,00.
Crédito – Despesas com devedores duvidosos – R$130.000,00.
Débito – Despesas com devedores duvidosos – R$130.000,00.
Crédito – Bancos conta movimento – R$130.000,00
Após o encerramento do exercício e antes de fechado o balanço, uma empresa toma conhecimento de que um importante cliente que está inserido no saldo do Contas a Receber teve a falência decretada. Nos últimos 5 anos, esse cliente respondeu, em média, por 80% das vendas anuais da empresa. De que forma contador e administradores deveriam proceder?
I) Constituição da provisão para créditos de liquidação duvidosa de todo o saldo do Contas a Receber relativo a esse cliente.
II) Elaboração de uma nota explicativa revelando o evento subsequente como forma de alertar o usuário das Demonstrações Contábeis quanto à possibilidade de a empresa não apresentar o mesmo desempenho de anos anteriores.
I) Nada a fazer nos saldos do balanço, pois o fato ocorreu no ano seguinte.
II) Elaboração de uma nota explicativa revelando o evento subsequente como forma de alertar o usuário das Demonstrações Contábeis quanto à possibilidade de a empresa não apresentar o mesmo desempenho de anos anteriores.
I) Constituição da provisão para créditos de liquidação duvidosa, na ordem de 80% do saldo do cliente.
I) O fato ocorreu no exercício seguinte. Por isso, em nome do Princípio da Competência, os lançamentos contábeis deverão ser efetuados apenas no exercício seguinte.
I) Constituição da provisão para créditos de liquidação duvidosa, na ordem de 80% do saldo do cliente.
II) Montagem de uma nota explicativa revelando o evento subsequente como forma de alertar o usuário das Demonstrações Contábeis quanto à possibilidade de a empresa não apresentar o mesmo desempenho de anos anteriores.
Com relação à conta Provisão para Devedores Duvidosos (PDD), a boa técnica contábil recomenda que os saldos excedentes ao final do exercício sejam revertidos. Os lançamentos correspondentes para realização dessa reversão são os seguintes:
débito na conta PDD e crédito na conta resultado;
crédito na conta duplicatas a receber e débito na conta PDD;
débito na conta duplicatas a receber e crédito na conta resultado;
crédito na conta PDD e débito na conta caixa;
débito na conta PDD e crédito na conta duplicatas a receber.
Uma provisão deve ser reconhecida quando:
-
1. a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
2. é provável que seja necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
3. possa ser feita uma estimativa confiável do valor da obrigação.
-
Assinale a alternativa que indica todas as afirmativas corretas.
É correta apenas a afirmativa 2.
São corretas apenas as afirmativas 1 e 2.
São corretas apenas as afirmativas 1 e 3.
São corretas apenas as afirmativas 2 e 3.
São corretas as afirmativas 1, 2 e 3.
Em setembro de X9 a empresa Xandô recebeu R$ 800,00 de um cliente que havia sido considerado incobrável no exercício anterior (X8). Considerando que existia saldo de R$ 2.000,00 na conta Provisão para Crédito de Liquidação Duvidosa (PDD), no momento do recebimento, a empresa deve
debitar PDD e creditar Reversão de PDD.
debitar Caixa e creditar Recuperação de Crédito.
debitar Caixa e creditar PDD.
debitar Caixa e creditar Reversão da despesa com PDD.
debitar PDD e creditar Recuperação de crédito.
As perdas prováveis na realização de valores ativos e a diminuição de importâncias que exprimam bens imobilizados, sejam tangíveis ou intangíveis, devem ser posicionadas como elementos de retificação no momento em que se elaboram e se apresentam as demonstrações financeiras.
Suponha que uma empresa considere incobrável determinada duplicata e, para baixá-la, utiliza o saldo de provisão para devedores duvidosos. Nessa situação, há um
débito em conta do patrimônio líquido.
débito em conta do ativo.
débito em conta de resultado.
crédito em conta do patrimônio líquido.
crédito em conta de resultado.
As contas credoras somam R$ 50.000,00 no total.
As contas classificadas no passivo somam R$ 50.000,00 no total.
A empresa LM possui R$ 150.000,00 em duplicatas a receber e uma provisão para créditos de liquidação duvidosa (PCLD) no valor de R$ 7.500,00. Sabendo que a dívida do cliente A se tornou incobrável, a empresa deve
debitar PCLD e creditar clientes.
creditar PCLD e debitar Disponível.
creditar PCLD e debitar perdas com clientes.
debitar perdas com clientes e creditar clientes.
O auditor, ao avaliar as provisões para processos judiciais decorrentes de ações trabalhistas existentes contra a empresa, constatou que foi efetuada classificação errônea de dois processos. Ao invés de os processos terem sido considerados como possíveis de perda foram classificados como remoto. Nesse caso,
tanto a provisão no passivo, quanto à provisão no resultado estão subavaliadas.
tanto a provisão no passivo, quanto à provisão no resultado estão superavaliadas.
a provisão está correta, por não serem base para a provisão os processos considerados possíveis de perda.
a provisão no passivo está subavaliada e a provisão no resultado está superavaliada.



