







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação à avaliação dos elementos patrimoniais, considere:
I. O valor contábil de imóvel de R$ 500.000,00, cujo teste de impairment indicou valor de mercado de R$ 510.000,00 e valor em uso de R$ 490.000,00, deve ser alterado.
II. A empresa deve fazer uma provisão para ajustar o valor do estoque avaliado pelo custo de aquisição por R$ 800.000,00 ao constatar que o seu valor de mercado é R$ 780.000,00.
III. O valor contábil de um veículo adquirido por R$ 100.000,00 com vida útil estimada de 5 anos e valor residual de R$ 20.000,00, após o primeiro ano de uso, é R$ 84.000,00 se a depreciação for pelo método das quotas constantes.
IV. A empresa deve reconhecer um aumento no valor dos investimentos em controladas de R$ 100.000,00, se as investidas tiverem tido um lucro de igual valor, independentemente do percentual de participação no capital social das mesmas.
Está correto o que se afirma APENAS em
I e II.
II e III.
III e IV.
I, II e III.
II, III e IV.
No encerramento do exercício, uma empresa avalia suas perdas decorrentes da não realização de suas duplicatas emitidas. Indique o procedimento contábil a respeito dos créditos de liquidação duvidosa mais compatível com as normas vigentes:
Constituição de provisões para créditos de liquidação duvidosa no percentual de 3% do saldo de duplicatas a receber.
Lançamento como perdas dos montantes não recebidos, após esgotada a capacidade de cobrança e não constituição de provisões para créditos de liquidação duvidosa.
Constituição de provisões para perdas calculadas com base nos valores efetivamente perdidos no último ano.
Constituição de provisões para créditos de liquidação duvidosa no valor estimado pela média das perdas efetivas dos últimos três anos.
Constituição de provisões para créditos de liquidação duvidosa no valor estimado pelo percentual médio de perdas efetivas dos últimos três anos.
Uma determinada empresa apresentava, em 31/12/2011, as seguintes informações a respeito de um imobilizado:
Custo de aquisição: R$ 200.000,00
Depreciação acumulada: R$ 50.000,00
Perda por Impairment: R$ 40.000,00
A empresa decidiu vender este imobilizado, em 31/12/2011, por R$ 100.000,00 à vista. Com base nestas informações, o resultado obtido com a venda do imobilizado foi, em reais,
100.000 de lucro.
50.000 de prejuízo.
60.000 de prejuízo.
10.000 de prejuízo.
0 (zero).
O auditor externo da empresa Pública S.A. (entidade de economia mista) elaborou a revisão das contingências trabalhistas, cíveis e tributárias constatando a seguinte posição de probabilidades de perdas:
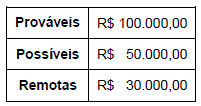
Ao examinar as provisões constituídas e notas explicativas e considerando as normas vigentes pertinentes a contingências, para validar as demonstrações contábeis com relação a esses fatos, deverá contar que a empresa
não reconheceu provisões, visto que empresas públicas e entidades de economia mista não estão sujeitas à contestação judicial.
reconheceu, no passivo, provisões no valor de R$ 180.000,00.
reconheceu, no passivo, provisões no valor de R$ 150.000,00 e apresentou nota explicativa, evidenciando as contingências remotas no valor de R$ 30.000,00.
reconheceu, no passivo, provisões no valor de R$ 100.000,00 e evidenciou, em nota explicativa, o valor de R$ 50.000,00, relativo às possíveis perdas.
reconheceu, no passivo, provisões no valor de R$ 100.000,00 e evidenciou em nota explicativa.
Os advogados apresentaram o relatório de contingências que constava um valor de $1.500, outro de $2.000 e um ultimo de $3.000, ele considerou respectivamente a probabilidade da empresa perder como possível, provável e remota respectivamente para cada contingência. Considerou também que os valores foram estimados com suficiente segurança.
Determine os valores que serão divulgados em Notas Explicativas e Provisionados Contabilmente, de acordo com a norma contábil trada de “Provisão e Passivo e Ativo Contingentes”.$2.500; $2.000.
$6.500; $6.500.
$1.500; $2.000.
$3.000; $3.500.
Uma provisão só deve ser reconhecida se atender, cumulativamente, aos seguintes requisitos:
A entidade tem uma obrigação legal ou formalizada presente ou futura como consequência de um evento presente ou passado; é possível a saída de recursos para liquidar a obrigação; e pode ser feita estimativa confiável do montante da obrigação.
Quando uma obrigação possível resultante de eventos passados e cuja existência for confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade. A entidade tem uma obrigação legal ou não formalizada presente como consequência de um evento passado; é provável a saída de recursos para liquidar a obrigação; pode ser feita estimativa confiável do montante da obrigação.
Quando não for provável que uma saída de recursos que incorporam benefícios econômicos ou potencial de serviços seja exigida para liquidar a obrigação; ou quando o valor da obrigação não pode ser adequadamente mensurado.
A entidade tem uma obrigação legal ou não formalizada presente como consequência de um evento passado; é provável a saída de recursos para liquidar a obrigação; e pode ser feita estimativa confiável do montante da obrigação.
A entidade tem uma obrigação legal ou não formalizada presente como consequência de um evento passado; é remota a saída de recursos para liquidar a obrigação no momento, mas possível no ano seguinte; pode ser feita estimativa confiável do montante da obrigação.
Os atributos a seguir são condicionantes para o reconhecimento de uma Provisão, quando
a probabilidade de ocorrer uma obrigação presente é improvável, mesmo que seja decorrente de um evento tempestivo e presente, cuja mensuração do valor total não possa ser quantificada de forma segura.
há existência da probabilidade de um ingresso de recursos futuros, mesmo que a sua quantificação seja incerta.
o montante da obrigação pode ser estimado em base segura e confiável, que a exigência de recursos para liquidação da obrigatoriedade possa ser verificada e quando se constatar uma exigibilidade presente como consequência de um evento passado.
uma obrigação legal ou não formalizada futura for reconhecida como consequência de um evento futuro de prazo definido.
for identificada uma exigibilidade futura consequente de um evento futuro provável, mesmo que o seu valor não possa ser estimado com segurança e confiabilidade.
A baixa de uma duplicata cujo valor está totalmente provisionado não impactará o resultado contábil da empresa, que deverá lançar um débito na conta retificadora de ativo em que está registrado o valor acumulado da provisão.
As provisões, ao serem realizadas, podem determinar tanto uma redução do ativo quanto a constituição de uma obrigação de pagar.
Em decorrência dessa caraterística própria e específica, a constituição de uma provisãoaumenta, pela sua constituição, o valor do patrimônio líquido.
determina o registro contábil, utilizando tão somente contas patrimoniais.
diminui o capital de terceiros, ao ajustar o valor do ativo ao valor de realização.
implica sempre uma obrigação futura de desembolso financeiro.
ocorre, seja passiva ou redutora de ativo, antes da apuração do resultado.
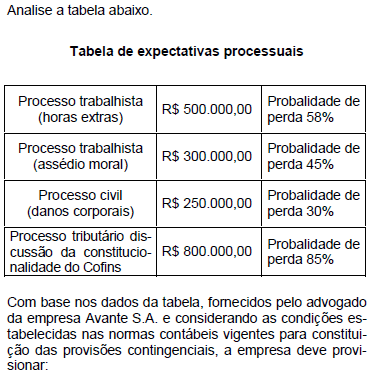
R$ 1.300.000,00.
R$ 1.850.000,00.
R$ 800.000,00.
R$ 1.050.000,00.
R$ 300.000,00.
Durante o ano anterior, houveram várias enchentes na região e prejudicou profundamente os negócios gerando perdas significativas. Baseando-se neste histórico de perdas, o Diretor da empresa solicitou uma estimativa de prováveis perdas para o ano seguinte, caso venha a ocorrer um incidente catastrófico. Após estimar o valor, o contador decidiu contabilizar essa estimativa no fechamento do exercício.
Ajude-o, indicando o lançamento contábil correto:Débito: Lucros ou Prejuízos Acumulados (PL) e Crédito: Reserva de Contingência (PL).
Débito: Lucros ou Prejuízos Acumulados (PL) e Crédito: Provisão para Contingência (PC).
Débito: Despesa com Provisão (DRE) e Crédito: Reserva de Contingência (PL).
Débito: Despesa com Provisão (DRE) e Crédito: Provisão para Contingência (PC).
Dentre as alternativas abaixo, uma não está adequada ao termo “provisão” só para as obrigações, mas está em consonância com o IASB e com o conceito de “redução ao valor recuperável”. Assinale-a.
Provisão para riscos fiscais, trabalhistas e cíveis.
Provisão para danos ambientais causados pela entidade.
Provisão para créditos de liquidação duvidosa.
Se as circunstâncias justificarem, as provisões devem ser constituídas ainda que a entidade correspondente esteja operando com prejuízo.
Assinale a alternativa correta sobre os conceitos de Provisões e Reservas.
As reservas visam à realização de investimentos com recursos próprios enquanto as provisões fundamentam-se na convenção contábil do conservadorismo, traduzida pelo CFC no princípio da prudência.
As reservas de lucros são extraídas do lucro líquido do exercício, sendo a reserva de ágio, na alienação de partes beneficiárias, a mais comum nas sociedades anônimas.
Todas as reservas são extraídas do lucro líquido do exercício, e a provisão de créditos de liquidação duvidosa fundamenta-se na regra "Custo ou mercado, dos dois o menor".
Quando for consumada uma perda de elemento ativo para a qual havia sido criada a provisão, a respectiva provisão deverá ser revertida para receita.
As provisões ativas visam cobrir exigibilidades, enquanto as provisões passivas visam cobrir despesas já incorridas.
Uma Companhia tributada pelo IRPJ com base no lucro real anual apresentou os seguintes dados no seu Livro de Apuração do Lucro Real, em R$:
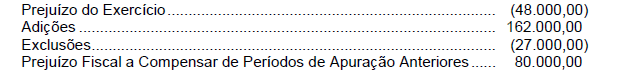
A Companhia procura sempre minimizar o pagamento de impostos. Nessa hipótese, o valor da provisão para o imposto de renda corresponderá a, em R$,
9.135,00.
1.050,00.
6.165,00.
4.500,00.
3.855,00.
Se determinada empresa apresentou lucro no final do exercício, a provisão para o imposto de renda somente deverá ser constituída após o pagamento das participações estatutárias.
Considere as seguintes afirmativas atinentes ao balanço patrimonial:
• No Passivo, não somente são lançadas obrigações definidas, certas e suportadas por documentação que não deixe dúvidas quanto ao valor e data prevista para pagamento.
• Existem Passivos que também devem ser registrados, apesar de não terem data fixada de pagamento ou mesmo não conterem expressão exata de seus valores.
• No exigível, deve ser contabilizada a totalidade das obrigações, encargos e riscos conhecidos e calculáveis.
As afirmativas acima estão relacionadas ao conceito de
Reservas de Capital
Reservas de Lucros
Provisões
Patrimônio Líquido
Reservas de Capital e Patrimônio Líquido
As provisões matemáticas que uma EFPC deve ter em seu ativo para garantir seus compromissos futuros são representadas pelas provisões de benefícios concedidos, somadas às provisões de benefícios a conceder, subtraídas das provisões matemáticas a constituir, e devem ser evidenciadas na demonstração das obrigações atuariais do plano de benefícios.
Quando uma entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado e é provável que seja necessária uma saída de recursos que incorporem benefícios econômicos para liquidar a obrigação, sendo possível realizar uma estimativa confiável do valor da obrigação, este fato deve ser reconhecido como:
um ativo contingente;
uma provisão;
perda por retificação;
incorporação do benefício;
uma baixa de contingência.



