







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
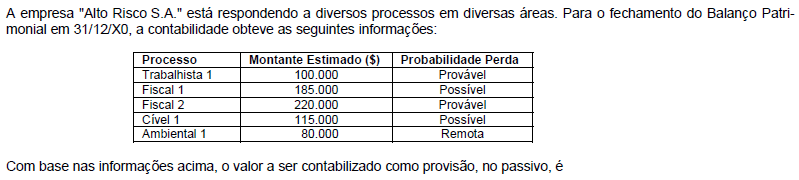
$700.000.
$300.000.
$620.000.
$380.000.
$320.000.
Uma sociedade empresária vende mercadorias a varejo e adota o slogan “satisfação garantida ou o seu dinheiro de volta” apenas para o segmento de produtos de luxo, comprometendo-se a devolver aos clientes o valor pago pelas mercadorias, caso não fiquem satisfeitos. O prazo para solicitação da indenização pelo cliente é de 30 dias após a data da compra.
No mês de julho de 2013, foram realizadas vendas de mercadorias à vista e com pronta entrega no valor de R$400.000,00, dos quais R$100.000,00 referem-se ao segmento de produtos de luxo.
A área de atendimento ao cliente estima, com base na experiência passada e outros fatores relevantes, que 2% do valor das vendas sujeitas à devolução de pagamento deverá ser objeto de indenização.
De acordo com a NBC TG 30 – Receitas e desconsiderando os efeitos tributários, a sociedade empresária deverá registrar:
Receita com vendas de R$300.000,00, em julho de 2013, e o restante apenas quando vencido o prazo para reclamação.
Receita com vendas de R$300.000,00, em julho; receita com vendas de R$100.000,00; e despesa com provisão de R$2.000,00, em agosto de 2013.
Receita com vendas de R$400.000,00 e despesa com provisão de R$2.000,00 em julho de 2013.
Receita com vendas de R$400.000,00 e nenhuma despesa com provisão em julho de 2013.
Determinada empresa possuía alguns processos judiciais em andamento, cujas informações fornecidas pelo departamento jurídico da empresa são dadas a seguir:
Processo 1: valor estimado de R$ 50.000,00, com probabilidade de perda provável. Processo 2: valor estimado de R$ 25.000,00, com probabilidade de perda possível. Processo 3: valor estimado de R$ 70.000,00, com probabilidade de perda remota. Com base nestas informações, a empresa deve reconhecer em suas Demonstrações Contábeis, uma Provisão no valor deR$ 145.000,00.
R$ 25.000,00.
R$ 95.000,00.
R$ 75.000,00.
R$ 50.000,00.
Nos termos da legislação tributária em vigor, as pessoas jurídicas, tributadas com base no lucro real, determinarão a base de cálculo da Contribuição Social sobre o Lucro (CSLL), tomando o lucro contábil antes do imposto de renda e da CSLL, ajustada pela
adição do valor de ajustes decorrentes de métodos de preços de transferência.
adição dos lucros e dividendos derivados de investimentos avaliados pelo custo da aquisição que tenham sido computados no resultado.
adição do valor das provisões técnicas das operadoras dos planos de saúde, cuja constituição é exigida por legislação especial a elas aplicável.
exclusão do valor da reserva de reavaliação, baixada no período base, cuja contrapartida tenha sido computada no resultado do período.
exclusão do resultado negativo da avaliação de investimentos pelo valor do patrimônio líquido.
No mês de outubro, determinada empresa efetuou um lançamento contábil mediante o qual debitou a conta provisão para crédito de liquidação provisória (ativo) e creditou duplicatas a receber (ativo).
Na situação acima descrita, o lançamento contábil decorreuda reversão da provisão de crédito de liquidação duvidosa constituída anteriormente.
do recebimento de duplicatas que haviam sido consideradas incobráveis no exercício anterior.
da constituição de provisão para crédito de liquidação duvidosa referente a vendas realizadas a prazo no mês.
da baixa de duplicatas consideradas incobráveis.
do reconhecimento de despesa com possíveis perdas de valores a receber.
As contas provisão para créditos de liquidação duvidosa e depreciação acumulada, apesar de apresentarem saldo de natureza credora, devem ser classificadas no ativo como contas redutoras dos itens patrimoniais que lhe deram origem.
A Companhia FlyAir, detentora de 10 aviões, tem previsto em seus contratos, por determinação de legislação federal, vistoriar suas aeronaves em intervalos de dois em dois anos. Os gastos por aeronave, nesse intervalo de tempo, são estimados em R$ 3.000.000,00. Dessa forma deve a empresa:
reconhecer uma provisão no valor de R$ 30.000.000,00, uma vez que a companhia já tem estimativa do custo das revisões.
contabilizar a obrigação de longo prazo, gerando um Contas a Pagar de R$ 30.000.000,00.
ativar o valor de R$ 30.000.000,00 como custo das aeronaves para que já seja feito o reconhecimento do valor do custo de manutenção das aeronaves durante o seu desgaste.
desconsiderar os valores não reconhecendo qualquer provisão, uma vez que não há obrigação presente.
evidenciar em nota explicativa a obrigatoriedade de constituição da provisão e os valores que afetarão no futuro os resultados da companhia.
São condições para o reconhecimento de provisões
a existência de uma obrigação presente, legal ou não formalizada, consequente de um evento passado, ter uma provável necessidade de saída de recursos que incorporem benefícios econômicos para liquidar a obrigação e que permita ser efetuada uma estimativa suficiente de segurança do valor da obrigação.
identificação de uma obrigação passada como consequência de um evento financeiro, representando uma provável exigência de saída de fluxo de caixa, que poderá impactar em eventos futuros mesmo que a probabilidade para a definição efetiva de valor não seja formada por uma base de cálculo determinada por um critério definido e aceito de forma corrente.
verificação da probabilidade ainda que remota da identificação de uma obrigação futura consequente de um evento presente, que exista uma provável necessidade de saída de recursos que incorporem benefícios econômicos para liquidar a obrigação e que possa ser feita uma estimativa confiável do valor da obrigação.
ocorrência de um evento presente com possibilidade remota de que a entidade venha a incorrer em saídas de recursos financeiros no futuro, sem a existência de uma obrigatoriedade legal mesmo que não seja efetuada em uma base confiável para definição de valor.
perspectiva de um evento presente resultar em obrigação, mesmo que seja baseado em eventos remotos, e ainda que a possibilidade de estimativa do valor venha a ser efetuada em bases sufi cientemente seguras para atender à competência de exercício.
É correto afirmar que a provisão para contingências
será constituída somente se a companhia apresentar lucro ao final do exercício.
é conta integrante do patrimônio líquido, no grupamento de reservas especiais para obrigações fiscais.
representa uma expectativa de perdas ou prejuízos ainda não incorridos.
tem uma constituição que não afeta o resultado do exercício, pois representa destinação da reserva de lucros a realizar.
destina-se a dar cobertura a despesas já incorridas, mas ainda não desembolsadas e que, dentro do regime de competência, devem ser lançadas no resultado.
Considere as seguintes afirmações relacionadas com Passivos:
I. Toda obrigação presente decorrente de evento passado, cuja saída de caixa futura seja provável, possível ou remota, deve ser reconhecida como provisão desde que seja mensurada com confiança.
II. O registro do montante inicial dos recursos captados de terceiros, classificáveis no passivo exigível e avaliados pelo custo amortizado, deve corresponder ao valor justo líquido dos custos de transação diretamente atribuíveis à emissão do passivo financeiro.
III. O valor reconhecido como provisão deve ser a melhor estimativa, na data do balanço, das saídas de recursos que serão exigidas para liquidar a obrigação presente.
É correto o que se afirma em
I, II e III.
I, apenas.
III, apenas.
II e III, apenas.
I e II, apenas.
Mediante a análise horizontal, comparam-se, percentualmente, valores de uma mesma conta ou grupos de contas em diferentes exercícios sociais. Por meio da análise vertical, utilizando-se índices absolutos, compara-se a participação relativa de cada item contábil no ativo, no passivo ou na demonstração de resultados em cada exercício social.
Assinale a alternativa que apresenta as características que distinguem os passivos contingentes das provisões.
Obrigações possíveis com a saída de recursos ainda improvável e estimativa insuficientemente confiável; ou obrigações presentes que possam conduzir a uma saída de recursos.
Obrigações possíveis que possam conduzir a uma saída de recursos; ou, obrigações presentes com a saída de recursos ainda improvável e estimativa insuficientemente confiável.
Obrigações possíveis que não possam conduzir a uma saída de recursos; ou, obrigações presentes com a saída de recursos ainda improvável e estimativa insuficientemente confiável.
Obrigações possíveis que não possam conduzir a uma saída de recursos; ou, obrigações presentes com a saída de recursos ainda improvável e estimativa suficientemente confiável.
Obrigações possíveis que possam conduzir a uma saída de recursos; ou, obrigações presentes com a saída de recursos provável e estimativa suficientemente confiável.
A empresa Justos S.A. possui vários prejuízos fiscais decorrentes da sua fase inicial de implantação. No atual exercício passou a realizar os resultados projetados em seu plano de negócios. Há evidências grandes da realização de resultados nesse exercício. Dessa forma, deve a empresa:
compensar os ativos contingentes com os passivos contingentes, reconhecendo-os pelo resultado líquido.
aguardar a efetivação dos lucros e reconhecer no exercício seguinte os ativos contingentes.
não reconhecer os ativos contingentes, somente compensando-os contra o imposto devido.
reconhecer os ativos contingentes contabilmente nas demonstrações contábeis.
evidenciar os ativos contingentes somente em notas explicativas.
Deve-se reconhecer uma provisão para passivo contingente, caso a entidade preveja a necessidade, ainda que remota, de uma saída de recursos que incorporem benefícios econômicos para liquidar determinada obrigação.
A Lei Federal nº 6.404/76 estabelece a composição do balanço e os respectivos grupos de contas, inclusive do Patrimônio Líquido. Considerando a disposição legal de que trata o enunciado, assinale a alternativa que NÃO apresenta conta pertencente ao Patrimônio Líquido.
Capital a integralizar.
Reservas de Capital.
Ações em tesouraria.
Lucros acumulados.
Provisão para imposto de renda.
A reversão, no exercício corrente, de um saldo não utilizado de uma provisão constituída no exercício anterior tem como contrapartida uma conta
patrimonial redutora do passivo.
de receita.
patrimonial redutora do ativo.
de despesa diferida.
de despesa.



