







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação às provisões, analise as afirmativas seguintes:
I. O valor reconhecido como provisão deve ser a melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço.
II. As incertezas que rodeiam o valor a ser reconhecido como provisão são tratadas por vários meios de acordo com as circunstâncias.
III. Quando o efeito do valor do dinheiro no tempo é material, o valor da provisão deve ser o valor presente dos desembolsos que se espera que sejam exigidos para liquidar a obrigação.
É CORRETO o que se afirma em
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
A empresa Processos & Cia. S.A. estava respondendo a alguns processos judiciais, cujas informações estão apresentadas a seguir:
Processo | Provisão Reconhecida em 31/12/2013 | Probabilidade de Perda em 31/12/2014 | Valor Reestimado da Perda em 31/12/2014 |
Trabalhista 1 | R$ 100.000,00 | Provável | R$ 80.000,00 |
Tributário 1 | R$ 180.000,00 | Possível | R$ 100.000,00 |
Tributário 2 | R$ 0,00 | Possível | R$ 50.000,00 |
Ambiental 1 | R$ 0,00 | Provável | R$ 40.000,00 |
Com base nestas informações, a empresa Processos & Cia. S.A. reconheceu, na Demonstração do Resultado de 2014,
despesa com provisão no valor de R$ 40.000,00.
despesa com provisão no valor de R$ 120.000,00.
ganho líquido com provisão no valor de R$ 160.000,00.
ganho líquido com provisão no valor de R$ 80.000,00.
despesa com provisão no valor de R$ 20.000,00.
Uma provisão deve ser reconhecida quando:
I. A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II. Seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Possa ser feita uma estimativa confiável do valor da obrigação.
Estão corretas as afirmativas
Uma empresa tem filial em vários países do mundo. Em relação ao desmatamento de árvores, a política da empresa é somente replantá‐las quando é obrigada pela lei do país em que está.
A filial brasileira da empresa tem cinco anos. No país, ela vem derrubando árvores sem replantá‐las, uma vez que a legislação não determina que isto seja feito.
Em 31/12/2013, os advogados da empresa comunicaram aos contadores que é praticamente certo que uma lei seria aprovada até o final do ano obrigando o replantio de árvores.
Assinale a opção que indica o posicionamento dos contadores.
Constituir provisão para contingências uma vez que é provável que haja saída de recursos e o evento que gera a obrigação já existe.
Divulgar o fato em nota explicativa, uma vez que há incertezas em relação à nova legislação.
Esperar novas notícias em relação à legislação, não se posicionando sobre o assunto,
Constituir uma reserva para contingências, uma vez que é provável que haja saída de recursos e o evento que gera a obrigação já existe.
Divulgar o fato em nota explicativa, uma vez que é possível que haja saída de recursos e o evento que gera a obrigação já existe.
A Cia. K foi acionada na justiça pelo descumprimento de um acordo com um cliente. A empresa efetuou um depósito judicial no valor de R$ 200.000,00, o que, para ela, é considerado material. Os consultores jurídicos da Cia. K consideram que o risco de perda da causa na justiça é remoto.
De acordo com o Comitê dos Pronunciamentos Contábeis, a Cia. K
deve evidenciar o fato em notas explicativas, já que o valor é material.
deve evidenciar o fato em notas explicativas, já que, mesmo remoto, há risco de perda.
deve constituir provisão para contingências, já que o valor é material.
deve constituir provisão para contingências, já que foi feito depósito judicial.
não deve constituir provisão para contingências, já que o risco de perda é remoto.
Em janeiro de 2014, a Loja Verde vendeu vinte computadores, a R$ 6.000,00 cada. A empresa recebeu, na venda de dez computadores, pagamento à vista enquanto os outros dez deverão ser pagos nos meses seguintes (R$ 2.000,00 em fevereiro, R$ 2.000,00 em março e R$ 2.000,00 em abril).
Além disso, a loja recebeu o adiantamento de R$ 60.000,00 por dez computadores, que serão entregues em março, já que ela estava sem computadores no estoque.
A loja oferece garantia de um ano sobre seus computadores.
Estima‐se, de acordo com experiências passadas, que 10% dos computadores terão defeitos maiores, 40% defeitos menores e 50% não apresentarão problemas.
Sabe‐se que cada computador que apresentar defeitos maiores terá custo de reparação de R$ 5.000,00 e o que apresentar defeitos menores terá custo de R$ 2.000,00 cada.
O valor da provisão para garantias a ser constituída em janeiro de 2014, em relação aos computadores, é de
R$ 1.300,00.
R$ 7.000,00
R$ 13.000,00.
R$ 26.000,00.
R$ 39.000,00.
Uma provisão deve ser reconhecida quando:
1. acontece um fato gerador de um evento econômico futuro.
2. a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
3. seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
4. possa ser feita uma estimativa confiável do valor da obrigação.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 4.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 3 e 4.
São corretas apenas as afirmativas 2, 3 e 4.
A empresa Credibilidade S.A. tem como prática efetuar a troca de todas as mercadorias que se apresentam com defeitos. Independentemente de estar no período de garantia, ou não, a empresa efetua a troca. Dessa forma, a contabilidade deve
reconhecer um contas a pagar estimado nas perdas decorrentes das trocas ocorridas nos últimos anos.
lançar para despesa o valor do bem, no ato da troca, uma vez que o ato da empresa é voluntário, não previsto nas condições de garantia.
baixar o ativo concedido em troca para perda e ativar nos estoques o bem trocado.
constituir uma reserva para cobrir as eventuais perdas com a cobertura de indenizações a serem efetuadas.
constituir uma provisão no passivo para reconhecer as eventuais obrigações decorrentes dessa medida administrativa.
A Empresa Ambiental S.A. está respondendo a diversos processos movidos contra ela em diversas áreas. Para a preparação do Balanço Patrimonial em 31/12/2012 foram obtidas as seguintes informações da área jurídica da empresa:
Processo | Montante Estimado (R$) | Probabilidade Perda |
Ação Fiscal − PIS Ação Fiscal − CSSL Ação Trabalhista Processo Ambiental | 400.000,00 740.000,00 1.340.000,00 320.000,00 | Provável Possível Provável Remota |
Sabendo-se que todos os valores estimados são confiáveis, o valor a ser contabilizado como provisão no passivo é, em reais,
1.060.000,00
2.480.000,00
1.740.000,00
1.460.000,00
2.800.000,00
Uma empresa tem, como política, reembolsar clientes insatisfeitos. Em 2013, ela auferiu Receitas de R$ 800.000,00. Ela estima que 10% dos clientes irão procurar a empresa por insatisfação.
Em relação a esse fato, assinale a opção que indica o procedimento contábil correto.
Constituir provisão para perdas, com contrapartida em despesas operacionais.
Constituir provisão para reembolso, com contrapartida em despesas operacionais.
Constituir provisão para contingências, com contrapartida em deduções da receita.
Divulgar o fato em nota explicativa, sem necessidade de constituição de provisão.
Reconhecer a provisão para reembolso, com contrapartida em deduções da receita.
Em dezembro de 2013, a administração de determinada empresa decidiu encerrar as atividades em uma de suas unidades a partir de 2014, a fim de cortar custos. A notícia foi mantida em sigilo, sendo que apenas os diretores e o contador sabiam dos planos para esta unidade.
Dado que os custos com rescisões trabalhistas eram estimados em R$ 300.000,00 e, com outros gastos, em R$ 150.000,00, o procedimento correto em 31/12/2013 foi
contabilizar uma provisão de R$ 150.000,00.
contabilizar uma provisão de R$ 225.000,00.
contabilizar uma provisão de R$ 300.000,00.
contabilizar uma provisão de R$ 450.000,00.
não contabilizar a provisão.
A empresa Modelo, nos três exercícios anteriores, registrou as seguintes perdas em suas duplicatas a receber:
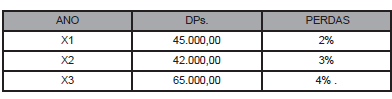
À vista desses dados, qual o percentual da Provisão para Devedores Duvidosos a ser constituída em X4 ?
Sobre provisões e reservas em geral, afirma-se que
I- os passivos contigentes estão vinculados ao conceito de passivo.
II- a provisão é uma obrigação julgada como possível, proveniente de eventos passados, e que tenha montante definido.
III- o ativo contigente resulta de eventos passados com efeitos financeiros determinados por eventos futuros incertos.
IV- as provisões devem ser reavaliadas a fim de refletir a melhor estimativa dos dispêndios necessários para liquidar a obrigação presente.
São corretas apenas as afirmativas
I e II.
I e III.
II e IV.
III e IV.
I, II e IV.



