




Questões de Concurso sobre Provisões


Disciplina 1
Assunto 11
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
488 questões encontradas
Questões por página
20
Mais recentes
 
A empresa Encrenca & Cia. reconheceu, na Demonstração de Resultado de 2016, referente às Provisões, um impacto

A
negativo no valor de R$ 120.000,00.

B
negativo no valor de R$ 40.000,00.

C
negativo no valor de R$ 70.000,00.

D
positivo no valor de R$ 50.000,00.

E
positivo no valor de R$ 280.000,00.

Baseado-se nas informações, o valor da suficiência ou da insuficiência das garantias das provisões técnicas é:


A

28.440 de suficiência.


B

102.961 de suficiência.


C

2.311 de insuficiência.


D

43.823 de insuficiência.

Uma provisão deve ser reconhecida contabilmente quando

A
possa ser estabelecido com precisão o valor a ser pago pela exigibilidade.

B
não existir qualquer possibilidade de saída de recurso.

C
a entidade passar a ter uma obrigação de caráter legal em função de eventos que deverão ocorrer.

D
for possível fazer uma estimativa confiável do valor da obrigação.

E
o prazo para pagamento da obrigação for devidamente estabelecido.
As provisões distinguem-se das chamadas obrigações por competência, pois estes passivos estão relacionados a bens ou serviços contratados que ainda não foram recebidos ou prestados.

C
Certo

E
Errado
Situação hipotética: Um ativo que possui valor contábil líquido de R$ 100.000 pode ser alienado em mercado concorrencial por R$ 95.000, livre de despesas de venda, ou pode ser mantido em atividade, quando então gerará um fluxo de caixa a valor presente de R$ 102.000. Assertiva: Nessas condições, cabe à entidade detentora do referido ativo constituir uma provisão para perda de valor recuperável.

C
Certo

E
Errado

Assinale a alternativa correta, classificando quanto aos grupos de contas:

Fundo de comércio – Reserva Legal - Provisão para créditos de liquidação duvidosa – Amortização Acumulada – Dividendos a pagar.


A
Ativo circulante – Patrimônio Líquido - Ativo Não Circulante – Tangível – Passivo Não Circulante.

B
Ativo Não circulante – Patrimônio Líquido - Ativo Não Circulante – Intangível – Passivo Não Circulante.

C
Ativo circulante – Patrimônio Líquido - Ativo Circulante – Tangível – Passivo Não Circulante.

D
Ativo circulante – Patrimônio Líquido - Ativo Não Circulante – Intangível – Passivo Não Circulante.

E
Ativo Não circulante – Patrimônio Líquido - Ativo Circulante – Intangível – Passivo Circulante.
Assinale a opção que indica a diferença entre Reserva para Contingências (RC) e Provisão para Riscos Fiscais e outras contingências (PRF).

A
(RC) representa uma expectativa de perdas ainda não incorridas; (PRF) destina-se a dar cobertura a fatos já incorridos.

B
(RC) é uma conta do passivo; (PRF) é uma conta do patrimônio líquido.

C
(RC) é formada com a finalidade de reconhecer uma perda julgada possível; (PRF) é formada com a finalidade de reconhecer uma perda julgada provável.

D
(RC) utiliza valores que não podem ser estimados; (PRF) utiliza valores que podem ser estimados.

E
(RC) representa mecanismo usual da empresa; (PRF) não é constituída com frequência.

Uma provisão deve ser reconhecida quando:

I. a entidade tem uma obrigação futura (legal ou não formalizada) como resultado de evento passado.

II. seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.

III. possa ser feita uma estimativa confiável do valor da obrigação.

Assinale a alternativa correta.


A
Apenas a I está incorreta

B
Apenas a II está incorreta

C
Apenas a III está incorreta

D
Todas estão corretas

E
Todas estão incorretas
O valor depreciável de um ativo deve ser apropriado de forma sistemática ao longo da sua vida útil estimada. Com base na depreciação e baixa de bens, assinale a alternativa correta:

A
A depreciação é reconhecida mesmo que o valor de custo do ativo exceda o seu valor contábil, desde que o valor residual do ativo não exceda o seu valor contábil. A reparação e a manutenção de um ativo não evitam a necessidade de depreciá-lo

B
A depreciação de um ativo deve cessar na data em que o ativo é classificado como mantido para aquisição ou, ainda, na data em que o ativo é baixado, o que ocorrer primeiro

C
Terrenos e edifícios são ativos não separáveis e são contabilizados em conjunto, mesmo quando sejam adquiridos separadamente

D
O valor contábil de um item do ativo imobilizado deve ser baixado por ocasião de sua alienação ou quando não há expectativa de benefícios econômicos futuros com a sua utilização ou alienação

E
Os ganhos ou perdas decorrentes da baixa de um item do ativo imobilizado devem ser determinados pela diferença entre o valor líquido da compra, se houver, e o valor contábil atualizado do item

Uma companhia enfrenta quatro processos judiciais que, se perdidos, gerarão obrigações de pagamento. Para estipular a soma a ser resguardada para garantir o cumprimento dessas obrigações legais no caso de perda judicial, a companhia cotejou os valores das ações com suas chances de perda, conforme mostra a tabela a seguir.
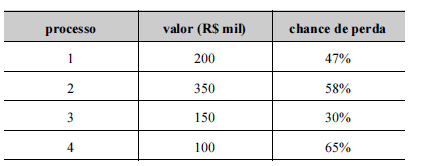
Imagem associada para resolução da questão

Considerando-se essa situação hipotética e as normas contábeis vigentes relativas a provisões, passivos contingentes e ativos contingentes, é correto afirmar que a empresa deverá provisionar o montante de


A
R$ 450.000.

B
R$ 650.000.

C
R$ 100.000.

D
R$ 800.000.

O grupamento de contas denominado provisões matemáticas registra, de forma segregada, os compromissos previdenciais do plano de benefícios com seus patrocinadores, instituidores, participantes, assistidos e beneficiários.


C

Certo


E

Errado

Analise as afirmativas abaixo com relação aos elementos patrimoniais e aos resultados mensurados, reconhecidos e divulgados, nas demonstrações contábeis, e assinale (V) para verdadeiro ou (F) para falso.


( ) As provisões constituem-se de ativos ou passivos em potencial e que deverão ser mensuradas, reconhecidas e divulgadas nas demonstrações contábeis da entidade.

( ) Ativo é o conjunto de recursos sobre os quais a companhia detém o controle, tem capacidade de geração de benefícios econômicos futuros e decorrem de decisões passadas.

( ) A demonstração de resultados do período e de resultados abrangentes deve apresentar o total de resultados do exercício, o total de outros resultados abrangentes e o resultado abrangente do período.

( ) A demonstração dos fluxos de caixa poderá ser apresentada, alternativamente, pelo método direto ou indireto, devendo conter: (1) o fluxo de caixa das operações, (2) o fluxo de caixa dos investimentos e (3) o fluxo de caixa dos financiamentos.

( ) No processo de reconhecimento, mensuração e divulgação dos eventos econômicos e financeiros, o elaborador das demonstrações contábeis deverá considerar a primazia da forma sobre a essência de modo a dar maior qualidade e segurança jurídica aos usuários das informações contábeis.


A sequência correta é


A

V, F, F, F, V.


B

F, F, V, V, V.


C

V, F, V, F, V.


D

F, V, V, V, F.

Na Contabilidade Societária, a conta denominada provisão para riscos fiscais e outras contingências possui, dentre outras, as seguintes características:


A

integrar o grupo das reservas de capital e ser constituída independentemente de a companhia apresentar lucro ao final do exercício.


B

dar cobertura a perdas e prejuízos potenciais ainda não incorridos e representar destinação do lucro líquido do exercício.


C

integrar o passivo exigível e ter por finalidade dar cobertura a perdas cujo fato gerador já ocorreu, mas não tendo havido ainda o correspondente desembolso.


D

ser integrante do patrimônio líquido e dar cobertura a despesas cujo fato gerador ainda não se consolidou.


E

dar cobertura a prejuízos potenciais ainda não incorridos e ser constituída independentemente de a companhia apresentar lucro ao final do exercício.

Considere hipoteticamente que a companhia Delta, dispondo de excedente de caixa, realizou um investimento temporário a curto prazo, adquirindo ações da empresa Alfa por $ 100.000. Na data do balanço, as ações adquiridas estavam cotadas no mercado a $ 80.000. Nesse caso, a companhia Delta deverá

A
creditar a conta Provisão para perdas.

B
debitar a conta Ativo Circulante – Ações de outras empresas.

C
creditar a conta Despesas com provisão para ajuste ao valor de mercado.

D
creditar a conta Provisão para ajuste ao valor de mercado.

E
debitar a conta Ativo não Circulante – Ações de outras empresas.
Com base nas informações da tabela, a reversão do saldo não utilizado da conta Provisão para Devedores Duvidosos (PDD), antes da constituição da nova provisão, implicaria

A
debitar a conta PDD por $ 3.500.

B
creditar a conta Resultado do Exercício (20X3) por $ 500.

C
debitar a conta Despesa com PDD por $ 4.000.

D
creditar a conta PDD por $ 4.000.

E
creditar a conta Resultado do Exercício (20X2) por $ 3.000.
Passivo corresponde à obrigação presente que é resultante de eventos passados e cuja liquidação poderá implicar baixa do resultado ou desembolso de recursos pela entidade.

C
Certo

E
Errado
O contador de uma empresa que tenha sido multada por haver causado danos ambientais deverá reconhecer uma provisão para contingências no valor da multa a ser paga.

C
Certo

E
Errado

Os litígios judiciais trabalhistas e fiscais cujas decisões futuras possam gerar desembolsos pela EFPC têm de ser registrados no passivo contingencial da gestão previdencial, dispensando-se seu registro em notas explicativas.


C

Certo


E

Errado

Uma empresa apresentava em 31/12/X0 o seguinte balanço patrimonial:


Caixa 100.000 Capital Social 100.000


No ano X1, a empresa auferiu receitas à vista no valor de R$ 50.000,00 e incorreu em despesas à vista no valor de R$ 80.000,00. Em 31/12/X1 foi feito um estudo e constatou-se que a empresa apresentava perspectivas de lucros futuros.

No ano X2, a empresa auferiu receitas à vista no valor de R$ 90.000,00 e incorreu em despesas, também à vista, no valor de R$ 70.000,00.


Assinale a opção que indica a provisão para o imposto sobre a renda e contribuição social da empresa em 31/12/X2, considerando alíquota de 34%.


A

Zero.


B

R$ 2.040,00.


C

R$ 3.400,00.


D

R$ 4.760,00.


E

R$ 6.800,00.

 
Ir para a página:
OK
 
Gerar simulado



