







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando as alternativas a seguir, assinale aquela que apresenta um aspecto aderente com o conceito de provisões.
Corresponde a uma obrigação possível.
Uma entidade não deve reconhecer uma provisão.
É um ativo possível que resulta de eventos passados.
Corresponde a um passivo de prazo ou valor incertos.
É uma obrigação futura que resulta de eventos passados.
Em 02/01/2018, a alta direção de uma empresa decidiu fazer uma reestruturação, extinguindo uma de suas linhas de negócios.
Assinale a opção que indica os custos que podem ser incluídos na provisão para a reestruturação dessa empresa.
Os gastos com marketing.
O investimento em novos sistemas e redes de distribuição.
Os gastos com o novo treinamento da equipe que permanece na empresa após o processo.
As despesas com o remanejamento da equipe que permanece na empresa após o processo.
O valor da indenização da equipe que não permanece na empresa após o processo.
Uma instituição financeira apresentava, em 31.1.2018, a seguinte posição em sua carteira de operações de crédito:
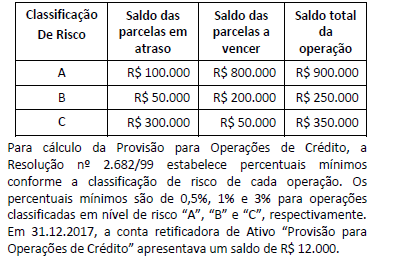
No mês de janeiro de 2018, o registro da “Provisão para Operações de Crédito” irá provocar no resultado um impacto de:
Como o processo industrial da Cia. X provoca alto impacto ambiental, ela é obrigada, por lei, a trocar suas máquinas, a cada cinco anos. Caso a sociedade empresária não faça a troca, ela é obrigada a pagar uma multa anual de R$ 100.000.
A sociedade empresária deveria trocar suas máquinas em 2015. O valor das máquinas era de R$ 500.000. Como a sociedade empresária não fez a troca, ela considera que o risco de ser autuada é muito alto.
Considerando apenas esse fato, assinale a opção que indica, em 31/12/205, o total das provisões da Cia. X.
Zero.
R$ 100.000.
R$ 500.000.
R$ 600.000.
R$ 1.000.000.
Uma empresa produz e vende balões.
Em 02/01/2016, ela comprou uma máquina para utilizar em seu negócio por R$ 400.000. Ela estimava utilizar a máquina por quatro anos e vendê-la, para uma empresa menor, por R$ 80.000.
A empresa estimava utilizar a máquina do seguinte modo:
• em 2016: produção de 80.000 balões;
• em 2017: produção de 100.000 balões;
• em 2018: produção de 100.000 balões; e
• em 2019: produção de 120.000 balões.
Assinale a opção que indica o valor da depreciação acumulada da empresa, em 31/12/2017, considerando que ela utiliza o método dos benefícios gerados para depreciar os seus ativos imobilizados e que as previsões se confirmaram.
R$ 80.000.
R$ 100.000.
R$ 144.000.
R$ 160.000.
R$ 180.000.
A contabilidade tem como foco principal o controle e acompanhamento do patrimônio das entidades, sejam elas públicas ou privadas, demonstrando suas variações ao longo dos períodos verificados. Sobre os componentes patrimoniais, assinale a única conta contábil apresentada que tem o efeito redutor no grupo que está inserida:
Despesa com depreciação.
Receitas financeiras.
Capital social subscrito.
Provisão para créditos de liquidação duvidosa.
Impostos a recuperar.
Quando a entidade realiza transações entre partes relacionadas no período ao qual se referem as demonstrações contábeis, é necessário divulgar a natureza do relacionamento entre as partes relacionadas, as informações sobre as transações e os saldos existentes, com inclusão dos compromissos. É necessário que se tenha toda a informação para que os usuários compreendam o potencial efeito desse relacionamento nas demonstrações contábeis. Considerando este tipo de transação, analise os itens a seguir e verifique quais são de divulgação obrigatória:
I. Montante das transações;
II. Montante dos saldos existentes, incluindo compromissos;
III. Provisão para crédito de liquidação duvidosa que se relacione com o montante dos saldos existentes;
IV. Detalhes de quaisquer garantias dadas ou recebidas;
V. Prazos e condições dadas a todos os clientes e fornecedores;
Assinale a alternativa correta:
I, II, III, IV e V estão corretos
Apenas os itens I, II, III e IV estão corretos
Apenas os itens II, III, IV e V estão corretos
Apenas os itens I, III e V estão corretos
Apenas os itens II e IV estão corretos
A Provisão Complementar de Cobertura (PCC) deve ser constituída quando:
for constatada insuficiência nas provisões técnicas, conforme valor apurado no Teste de Adequação de Passivos (TAP).
for necessária para garantir os valores destinados à distribuição de excedentes decorrentes de superávit técnico na operacionalização de seus contratos, caso haja previsão contratual.
for constatada insuficiência no Capital Mínimo requerido.
ainda não tiver ocorrido o evento gerador de resgate do título, devendo ser calculada para cada título que estiver em vigor ou suspenso durante o prazo previsto em nota técnica atuarial.
As obrigações presentes, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços, e que possuem prazo ou valor incerto, recebem a seguinte denominação:
fundos de reserva.
passivos contingentes.
erro ou omissão.
provisões.
aportes ocasionais.
D - Duplicatas a Receber
C - Provisão para Devedores Duvidosos 242.500,00
D - Provisão para Devedores Duvidosos
C - Duplicatas a Receber 7.500,00
D - Despesas com Provisão para Devedores Duvidosos
C - Provisão para Devedores Duvidosos 7.500,00
D - Provisão para Devedores Duvidosos
C - Despesa com Provisão para Devedores Duvidosos 7.500,00
D - Despesas com Provisão para Devedores Duvidosos
C - Provisão para Devedores Duvidosos 242.500,00
A empresa Novos Problemas S.A. nunca teve problemas com ações de qualquer natureza, mas no ano de 2017 se deparou com alguns processos movidos contra ela. Até o dia 31/12/2017 não ocorreu nenhuma audiência ou julgamento para qualquer dos processos. A assessoria jurídica apresentou para a diretoria da empresa, em 31/12/2017, as informações constantes da tabela a seguir, onde constam a avaliação feita quanto à possibilidade de perda dos diversos processos e os valores prováveis que poderão ser desembolsados pela empresa:
Tipo de Processo | Valor Estimado (R$) | Probabilidade Perda |
Ação por não cumprimento de garantia de produto | 5.000.000,00 | Provável |
Ação Fiscal relativa ao PIS | 18.000.000,00 | Possível |
Ação Fiscal relativa ao ICMS | 12.000.000,00 | Remota |
Ação por danos ambientais | 3.000.000,00 | Possível |
Ações Trabalhistas | 12.000.000,00 | Provável |
Sabendo que os valores estimados para as ações são confiáveis e as probabilidades de perda foram avaliadas com critérios adequados, o valor total que deveria ser evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2017 da empresa Novos Problemas S.A. é, em reais,
50.000.000,00.
38.000.000,00.
0,00 (zero).
17.000.000,00.
21.000.000,00.
Em 02/01/2017, uma entidade foi acionada na justiça por um antigo funcionário, que cobrava R$ 20.000 por danos morais. A entidade considerou como provável a perda da causa e reconheceu os R$ 20.000 em seu passivo, com base no valor presente da obrigação.
Em 31/12/2017, a entidade ajustou a provisão a valor presente, utilizando a taxa de 10%.
Assinale a opção que indica o correto reconhecimento do ajuste a valor presente da provisão.
D - despesa operacional
C – provisão 2.000
D - despesa financeira
C – provisão 2.000
D - outras despesas
C - provisão 2.000
D - provisão
C - ajuste de avalição patrimonial 2.000
D - provisão
C - ajuste a valor presente 2.000
Caso uma empresa investida apresente passivo a descoberto, a empresa investidora que quiser manter o apoio financeiro nessa investida deverá constituir provisão para perdas no ativo permanente até o limite do valor contábil do investimento.
Certo
Errado



