







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito da Provisão Matemática de Benefícios a Conceder (PMBAC), julgue os itens abaixo e assinale a opção CORRETA.
I. A provisão é constituída enquanto não ocorrido o evento gerador do benefício, para a cobertura dos compromissos assumidos com os participantes ou segurados, sendo calculada conforme metodologia aprovada na nota técnica atuarial do plano ou produto.
II. A provisão é constituída após ocorrido o evento gerador do benefício, para a cobertura dos compromissos assumidos com os participantes ou segurados, sendo calculada conforme metodologia aprovada na nota técnica atuarial do plano ou produto.
III. A provisão PMBAC deverá ser constituída para a cobertura de benefícios decorrentes de planos ou produtos estruturados no regime financeiro de capitalização.
IV. A provisão PMBAC abrange apenas as rendas a vencer, e deverá ser constituída para a cobertura de benefícios decorrentes de planos ou produtos estruturados no regime financeiro de repartição de capitais de cobertura.
V. A provisão PMBAC deverá abranger todas as despesas relacionadas à liquidação de indenizações ou benefícios, em função de sinistros ocorridos e a ocorrer.
Estão CORRETOS os itens
I, II, III, IV e V.
II, IV e V, apenas.
I e III, apenas.
I, II e IV, apenas.
Com base nas informações fornecidas, o impacto total causado no Resultado de 2017 da Cia. Produtos Naturais, relacionado às Provisões, foi, em reais,
50.000,00, negativo.
520.000,00, negativo.
310.000,00, negativo.
60.000,00, negativo.
80.000,00, negativo.
Com base nas informações fornecidas, o saldo apresentado como Provisões, no Balanço Patrimonial da Cia. Produtos Naturais de 31/12/2017, foi, em reais,
780.000.00.
530.000,00.
520.000,00.
550.000,00.
500.000,00.
O seguinte requisito é necessário para que seja reconhecida uma provisão:
a entidade tem uma obrigação futura (legal ou não formalizada) como resultado de evento passado.
seja provável que será necessária uma entrada de recursos que incorporam benefícios econômicos para liquidar a obrigação.
quando a liquidação da obrigação pode ser imposta informalmente.
possa ser feita uma estimativa confiável do valor da obrigação.
represente um passivo decorrente de evento a ser apurado embora possa haver contestação.
A contabilização da provisão para férias é:
D – Despesa com Provisão para Férias: R$ 12.000;
C – Provisão para Férias: R$ 12.000.
A contabilização da provisão para 13º salário é:
D – Provisão para 13º salário: R$ 12.000.
C – Despesa com Provisão para 13º salário: R$ 12.000.
Em um plano de contas padrão, constitui-se em típica conta patrimonial do passivo exigível
Adiantamento a Clientes.
Juros a Vencer sobre Empréstimos Concedidos.
Provisão para Assistência Técnica sobre Vendas.
Títulos Descontados.
Despesas com Provisão para Imposto de Renda.
As supervisionadas deverão constituir, mensalmente, as provisões técnicas previstas, quando necessárias. No caso dos Resseguradores Locais, a Provisão para Prêmios não Ganhos (PPNG) deve:
ser constituída para cobertura dos valores a pagar relativos a sinistros e despesas incorridos.
ser calculada líquida das operações de retrocessão.
contemplar ajustes para variação cambial.
contemplar estimativa para os contratos emitidos vigentes.
Considerando as informações acima, o Demonstrativo correspondente e as normas do CMN/BCB, inclusive a flexibilização possível, como consta no Cosif, assinale a opção que apresenta quais seriam, respectivamente, o valor da Provisão e o seu percentual em relação ao total das operações de crédito, considerando que o Banco XYZ proceda com rigoroso conservadorismo, independente do reflexo no valor do resultado do período.
R$10.310.000,00 e 6,87%.
R$12.170.000,00 e 8,11%.
R$29.170.000,00 e 19,47%.
R$39.170.000,00 e 26,11%.
Ao final do exercício de 2015, a empresa Cravo S/A apurou, através do seu departamento jurídico, que havia 3 processos trabalhistas contra ela: ficou evidente que no processo 1 era provável que a empresa tivesse um gasto de R$ 20.000,00; no processo 2 era possível que a empresa tivesse um gasto de R$ 30.000,00; e, no processo 3 era remota a possibilidade de um gasto. A empresa deverá realizar a seguinte ação em relação a provisão:
Não reconhecer uma provisão.
Reconhecer uma provisão de R$ 20.000,00.
Reconhecer uma provisão de R$ 30.000,00
Reconhecer uma provisão de R$ 50.000,00.
A respeito de provisões e outros passivos, assinale a alternativa correta.
A contingência refere-se a passivo já reconhecido.
Provisões correspondem a passivos derivados de apropriações por competência (accruals).
Provisões são obrigações presentes com estimativa confiável para seu reconhecimento como passivo.
No caso de contingências, há obrigação presente sem perspectiva de incorporação de benefício econômico ou potencial de serviços.
Um passivo contingente é uma obrigação presente quando há estimativa suficientemente confiável acerca do valor da obrigação.
A Provisão Matemática para Capitalização (PMC) é uma provisão técnica que deverá ser constituída pelas sociedades de capitalização. Julgue as opções abaixo e, em seguida, assinale a opção CORRETA.
I. A PMC deverá ser constituída enquanto não ocorrido o evento gerador de resgate do título.
II. A PMC abrange a parcela dos valores arrecadados para capitalização, devendo ser calculada para cada título que estiver em vigor ou suspenso durante o prazo previsto em nota técnica atuarial.
III. O fato gerador da constituição da PMC será a emissão do título, quando se tratar de título de capitalização por meio de pagamento único ou quando se tratar da primeira parcela de título de capitalização contratado por meio de pagamentos mensais ou periódicos.
IV. O fato gerador da constituição da PMC será a informação quanto ao pagamento por parte do subscritor, em relação às demais parcelas após a primeira.
V. O fato gerador da constituição da PMC é o mesmo fato gerador da contabilização das receitas das operações de capitalização definido pelas normas contábeis.
Estão CERTOS apenas os itens:
I, III e IV.
I e V.
I, II e V.
I, II, III e IV
A companhia Nordestina S.A. possuía alguns processos judiciais, em andamento, cujas informações são dadas abaixo:
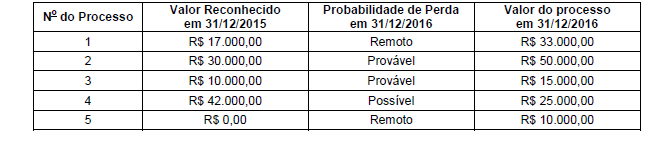
Com base nestas informações, o valor que a companhia Nordestina S.A. evidenciou no Passivo como Provisão, em 31/12/2016, foi, em reais,
São exemplos de Provisões, exceto (indique o exemplo que não existe):
Provisão para Quebra de Caixa
Provisão para Devedores Duvidosos
Provisão para Contingências Fiscais
Provisão para Perdas no Estoque
Provisão para Garantias
As operações de transferência de carteira de capitalização, previdência complementar aberta, resseguros e seguros deverão ser registradas de acordo com os critérios estabelecidos pela regulamentação da Susep.
Com relação aos critérios aplicáveis à cessionária, julgue os itens abaixo, relativos aos critérios aplicáveis à cessionária, como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O valor recebido que exceda o saldo da Provisão de Prêmios não Ganhos (PPNG) deverá ser considerado como prêmio de seguro, registrado em subconta específica como complemento de provisão e apropriado ao resultado durante o prazo restante do período de vigência das apólices.
II. O valor recebido que exceda o saldo da PPNG deverá ser considerado como prêmio de seguro, registrado em subconta específica como complemento de provisão e apropriado ao resultado do exercício na data de operação.
III. Caso o valor recebido da cedente seja inferior ao saldo da PPNG, a correspondente diferença deverá ser registrada no Ativo Circulante, em subconta distinta, no grupo de Custos de Aquisição Diferidos, e apropriada ao resultado durante o prazo restante do período de vigência das apólices.
IV. Todos os direitos e obrigações recebidos em função da aquisição da carteira deverão ser registrados em contas próprias.
V. A cessionária deverá obter junto a cedente todos os dados históricos relacionados às operações recebidas em transferência, necessários aos eventuais cálculos de provisões técnicas.
Assinale a sequência CORRETA:
F, F, V, V, V.
F, V, F, V, V.
V, F, V, V, V.
F, F, F, V, V.



