








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme a NBC TG 25 (CPC 25), uma provisão será reconhecida quando: existir uma obrigação legal ___________ como resultado de evento passado; seja ________ a necessidade da saída de recursos para a liquidação da obrigação; e que possa ser feita uma estimativa _______ do valor da obrigação.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
ou informalizada – provável – confiável
e formalizada – possível – provável
ou não formalizada – remota – confiável
ou formalizada – possível – provável
e formalizada – provável – confiável
Quando a saída futura de recursos for possível, a empresa:
Deve contabilizar e divulgar na nota de expediente em provisão
Não deve contabilizar, mas divulgar na nota de expediente em passivo contingente.
Não deve contabilizar nem divulgar.
Dever contabilizar no passivo contingente.
Dever contabilizar no passivo não circulante.
- “... é uma reserva de um valor para atender a despesas que se esperam. A mesma visa a cobertura de um gasto com fatos geradores contábeis já ocorridos, mas ainda não efetivado.
” “...representam a diferença entre o Patrimônio Líquido e o Capital, sendo resultantes de valores entregues pelos titulares do capital que não representam aumento de capital, ou representam acréscimos de valor de elementos do ativo, ou ainda se originam de lucros não distribuídos aos sócios ou acionistas.”
Os trechos acima referem-se a:
Reavaliação, Provisão.
Previsão, Fundos.
Provisão e Reservas.
Fundos, Reavaliação.
O Conselho Federal de Contabilidade em 21 de outubro de 2016 Aprovou a NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes. Sabendo que são reconhecidas como provisões apenas as obrigações decorrentes de eventos passados que existam independentemente das ações futuras da entidade, é CORRETO afirmar que a provisão deve ser reconhecida quando:
A entidade tem obrigação presente (apenas formalizada) decorrente de evento passado
For provável que seja necessária a saída de recursos que incorporam benefícios econômicos ou potencial de serviços para que a obrigação seja liquidada.
Obrigações possíveis, porém que ainda necessitam de confirmação se a entidade tem a obrigação presente.
São reconhecidas como passivo (sem a necessidade de uma estimativa confiável).
Com base na NBC TSP 19 - Provisões, Passivos Contingentes e Ativos Contingentes, define-se provisão como passivo de prazo ou valor incerto. Sobre provisões, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa que apresenta a sequência correta.
( ) Uma provisão deve ser reconhecida quando a entidade tem a uma obrigação presente como resultado de evento passado, seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos ou potencial de serviços para liquidar a obrigação, e possa ser feita uma estimativa confiável do montante da obrigação.
( ) As provisões devem ser reavaliadas em cada data de apresentação das demonstrações contábeis e ajustadas para refletir a melhor estimativa corrente. Se já não for mais provável que seja necessária uma saída de recursos que incorporam benefícios econômicos futuros para liquidar a obrigação, a provisão deve ser revertida.
( ) Uma provisão deve ser usada somente para os gastos para os quais a provisão foi reconhecida originalmente.
( ) Provisões para perdas operacionais futuras devem ser reconhecidas.
V – V – V – V.
F – V – V – F.
V – V – V – F.
V – V – F – V.
Em 31/12/2017, uma empresa estava respondendo a dois processos, sendo um relacionado a questionamentos de ex-funcionários e outro a uma autuação efetuada por um órgão de fiscalização tributária. O Balanço Patrimonial da empresa apresentava, nessa data, no grupo do passivo não circulante, a conta Provisões com a composição e o saldo total constantes da tabela a seguir:
Tipo de processo | Provisão reconhecida em 31/12/2017 |
Trabalhista | R$ 400.000,00 |
Tributário | R$ 720.000,00 |
Saldo total da conta | R$ 1.120.000,00 |
Para a realização do Balanço Patrimonial em 31/12/2018 a empresa reavaliou a situação dos processos a que estava respondendo em 2017 e identificou, adicionalmente, dois novos processos judiciais surgidos em 2018. A tabela a seguir apresenta as informações obtidas de uma assessoria jurídica independente sobre os diversos processos a que a empresa responde em 31/12/2018:
Tipo de processo | Avaliação da probabilidade de Perda em 31/12/2018 | Valor estimado de perda em 31/12/2018 |
Trabalhista | Provável | R$ 320.000,00 |
Tributário | Possível | R$ 400.000,00 |
Cível | Possível | R$ 200.000,00 |
Ambiental | Provável | R$ 160.000,00 |
Com base nas informações apresentadas, o efeito líquido total causado na Demonstração do Resultado de 2018 da empresa, relacionado com as provisões necessárias foi, em reais,
Despesa de 1.080.000,00.
Despesa de 480.000,00.
Receita de 40.000,00.
Receita de 800.000,00.
Receita de 640.000,00.
Em janeiro de 2019, a empresa City Water foi processada pela Receita Federal em relação a tributos federais. A empresa estima que haverá uma provável saída de recursos em 3 anos. O valor estimado de forma confiável para pagamento da ação judicial é de R$ 1.000.000.
Baseado numa taxa de desconto de 10%, qual o valor da provisão tributária que será reconhecida, em janeiro de 2019, e qual o seu lançamento contábil?
Débito: Provisão Tributária (DRE)
Crédito: Provisão Tributária (Passivo)
R$ 700.000,00
Débito: Provisão Tributária (Ativo)
Crédito: Provisão Tributária (Passivo)
R$ 700.000,00
Débito: Provisão Tributária (DRE)
Crédito: Provisão Tributária (Passivo)
R$ 751.314,80
Débito: Provisão Tributária (Ativo)
Crédito: Provisão Tributária (Passivo)
R$ 751.314,80
Débito: Provisão Tributária (DRE)
Crédito: Provisão Tributária (Passivo)
R$ 1.000.000,00
As provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente. Quando for utilizado o desconto a valor presente, o valor contábil da provisão aumenta a cada período para refletir a passagem do tempo.
Esse aumento deve ser reconhecido como:
despesa financeira.
despesa de vendas.
uma conta credora no Ativo Circulante.
uma conta credora no Patrimônio Líquido.
uma reserva de provisão no Patrimônio Líquido.
Norma Brasileira de Contabilidade, NBC TSP 03, de outubro de 2016, refere-se a Provisões, Passivos Contingentes e Ativos Contingentes. Dentre outras coisas, a norma determina o que deve ser divulgado pela entidade, para cada tipo/classe de provisão registrada. Analise os itens a seguir e verifique quais fazem parte desse grupo:
I. o valor contábil no início e no final do período;
II. provisões adicionais realizadas no período,
III. aumentos nas provisões existentes;
IV. valores utilizados e valores não utilizados revertidos durante o período;
V. Informações comparativas.
Assinale a alternativa correta:
Itens III, IV e V
Itens I, II, III e IV
Itens I, II, III e V
Itens II e IV
Itens I e V
Distinguem-se as provisões propriamente ditas daquelas derivadas de apropriações por competência, pois estas são genuinamente obrigações. Desse modo, caracteriza-se essencialmente como provisão o valor referente
à garantia de produtos, mercadorias e serviços.
às férias a serem pagas.
aos dividendos mínimos obrigatórios propostos.
às participações devidas aos empregados.
a gratificações aos diretores.
Os passivos de prazo ou de valor incertos, relacionados a pagamento de indenizações a fornecedores e clientes, constituem o que se denomina por:
provisões para riscos fiscais.
provisões para riscos cíveis
passivos contingentes cíveis.
passivos contingentes fiscais.
passivos contingentes operacionais.
Em contabilidade, segundo Berti e Berti (2011), trata-se de uma estimativa que se faz de uma provável despesa ou perda e que tem dois componentes básicos que a caracterizam: é uma previsão, portanto, o valor é estimado e denomina-se:
Provisão.
Reserva.
Lucro.
Depreciação.
Amortização.
Identifique e marque a alternativa que apresenta o procedimento a ser adotado por uma empresa, em suas demonstrações contábeis, que identifica ações judiciais consideradas de perda provável.
Informara somente em notas explicativas.
Contabilizara 50% do valor identificado.
Contabilizara 25% do valor identificado.
Contabilizara 100% do valor identificado.
Não fará nenhuma contabilização.
De acordo com os preceitos contábeis atuais, assinale a alternativa que indica uma das condições que se apresenta correta para o reconhecimento de uma provisão.
Seja ainda remota a necessidade de uma saída de caixa que requerem benefícios financeiros presentes para liquidar a possível obrigação.
Que haja dúvida quanto a uma estimativa confiável do valor do passivo.
A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de um evento passado.
Haja de fato uma saída de recursos possível, mas não provável (mais provável que não do que sim).
Parte da obrigação onde se espera a liquidação por outras partes é tratada como contas a pagar.
Um técnico tributário, ao analisar ações judiciais nas quais a empresa XYZ S.A. figura como ré, identificou um processo decorrente de uma autuação fiscal no valor total de R$ 1.000.000 e cujo julgamento final estava próximo. Considerando que a perda do processo pela XYZ S.A. era provável, os advogados da empresa e peritos independentes estimaram quatro cenários de probabilidades de desembolsos futuros, como mostra o quadro seguinte.
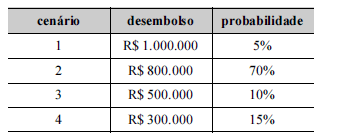
Nesse caso, a empresa XYZ S.A. deverá reconhecer uma provisão de
Assinale a alternativa que não deve constar do balanço patrimonial.
Ativos biológicos.
Impostos diferidos.
Capital integralizado.
Intangível.
Reversões de provisão.
Com relação ao tratamento contábil para provisões e ativos e passivos contingentes, assinale a alternativa INCORRETA.
Provisões são reconhecidas como passivo, presumindo-se que possa ser feita uma estimativa confiável, porque são obrigações presentes, e é provável que uma saída de recursos que incorporam benefícios econômicos seja necessária para liquidar a obrigação.
Passivos contingentes são obrigações possíveis, visto que ainda há de ser confirmado se a entidade tem ou não uma obrigação presente que possa conduzir a uma saída de recursos que incorporam benefícios econômicos.
Uma provisão deve ser reconhecida quando há uma obrigação presente resultante de evento passado, seja provável uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação e possa ser estimada confiavelmente.
Os ativos contingentes não são reconhecidos nas demonstrações contábeis, uma vez que podem se tratar de resultado que nunca venha a ser realizado. Eles, assim, devem ser mantidos mesmo quando a realização do ganho é praticamente certa.
Nos termos do CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes, referente ao passivo contingente, é correto afirmar que
é um passivo de prazo ou de valor incerto.
é uma obrigação presente que provavelmente requer uma saída de recursos como resultado de evento passado.
é uma obrigação presente da entidade, derivada de eventos já ocorridos e requer uma saída de recursos.
é uma obrigação possível, resultado de eventos passados.
é uma obrigação provável, que é resultado de eventos passados e requer uma saída de recursos.



