




Questões de Concurso sobre Provisões


Disciplina 1
Assunto 11
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
488 questões encontradas
Questões por página
20
Mais recentes
 

Determinada empresa apresentou o valor de R$ 120.000,00, correspondendo ao valor fixo da folha de pagamento mensal, envolvendo os salários mais os encargos sociais. Considerando que a empresa adota o princípio da competência para o registro de suas despesas, é correto afirmar que ela deverá


A

efetuar o registro mensal de R$ 12.000,00 de despesas com o décimo terceiro salário.


B

adotar o valor de R$ 10.000,00 como provisão mensal para o pagamento do décimo terceiro salário.


C

fazer o pagamento mensal de R$ 13.333,33 de despesa com o décimo terceiro salário.


D

apropriar o valor de R$ 12.500,00 de despesa mensal com o décimo terceiro salário.


E

registrar ao final do ano o valor de R$ 120.000,00 como custo das vendas, pelo valor do décimo terceiro salário mais os encargos.

Uma empresa sabe que terá uma dívida trabalhista, a empresa prevê pagar um ação entre R$ 50.000,00 e 80.000,00. De acordo com os princípios de contabilidade, deve-se registrar o valor de:


A

R$ 50.000,00.


B

R$ 60.000,00.


C

R$ 70.000,00.


D

R$ 80.000,00.

Considere a situação hipotética a seguir.

A empresa Negócios Ltda tomou ciência por meio de sua assessoria jurídica de um litígio judicial em que ela é parte integrante. Nesse processo, um de seus diversos prestadores de serviços administrativos, insatisfeito com certas cláusulas contratuais que restringiam as correções do valor dos serviços, formalizou uma ação judicial para atualizar esse valor. A análise dos advogados indica que a relação de prestação de serviços era excessivamente favorável à Negócios Ltda e desfavorável ao prestador e, ainda, indicou que o êxito era remoto, ou seja, existe o risco provável de perda com desembolso no curto prazo na ordem de R$ 500 mil. Atualmente, o patrimônio da empresa é demonstrado da seguinte forma:
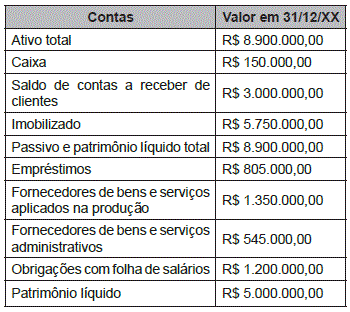
Imagem associada para resolução da questão

Com efeitos desse processo, o patrimônio da empresa pode ser adequadamente demonstrado considerando as seguintes afirmações:

I. Não se deve reconhecer nenhuma contingência judicial no momento do conhecimento do litígio judicial, pois a análise da assessoria jurídica apresentada no caso da Negócios Ltda indica como possível a possibilidade de perda.

II. A Entidade deve, por prudência, constituir uma reserva financeira para liquidação dessa possível dívida. O recurso direcionado especificamente para o cumprimento de uma obrigação contribui para maior segurança na gestão dos recursos caixa.

III. A provisão de contingência judicial constituída para essa possível obrigação deve ser lançada contabilmente imediatamente após a análise do advogado, que aponta como provável a possibilidade de desembolso no curto prazo.

IV. O saldo do ativo total da Entidade com o reconhecimento da provisão para contingência judicial apresenta o saldo de R$ 9, 4 milhões, pois o patrimônio é acrescido com esse fato que modifica a posição patrimonial.

V. Com o registro dessa provisão, o passivo e o patrimônio líquido da entidade apresentam alterações no seu saldo e passam a apresentar os saldos de R$ 4,4 milhões e R$ 4,5 milhões, respectivamente.

Estão CORRETAS as afirmações:


A
I, II, III, IV e V.

B
I e IV, apenas.

C
II, III e V, apenas.

D
I, III e IV, apenas.

Em 2015, a Cia. Alfa foi autuada pelo não recolhimento de R$ 3.000.000, referentes a determinado imposto. Em 31/12/2015, foi reconhecida contabilmente uma provisão de apenas R$ 1.500.000, por sugestão do setor jurídico da companhia. Simultaneamente, a Cia. Alfa impetrou recurso junto ao órgão fiscal. Em 25/1/2016, após julgamento do recurso, o órgão fiscal entendeu que era devido o recolhimento do valor de R$ 2.000.000. A companhia optou por não recorrer dessa decisão. Em seguida, em 18/3/2016, foi autorizada a emissão das demonstrações contábeis referentes ao exercício de 2015.

Nesse caso hipotético, o procedimento contábil correto a ser adotado pela Cia. Alfa consiste em reconhecer, nas demonstrações contábeis


A
de 2015, uma provisão complementar de R$ 1.500.000.

B
de 2016, uma provisão de R$ 1.500.000.

C
do ano em que ocorrer o efetivo recolhimento, uma despesa tributária de R$ 2.000.000.

D
de 2015, uma provisão complementar de R$ 500.000.

E
de 2016, uma provisão de R$ 500.000.

A empresa Maracajaú S.A. vende video games com garantia que assegura cobertura para reparação de qualquer defeito de fabricação. O prazo dado pela empresa, historicamente, é de 9 meses após a data da aquisição pelo cliente. A empresa, levando em consideração o CPC 25, estimou quanto seria o montante a ser desembolsado se fosse detectado defeitos em todos os produtos vendidos:


− Defeitos significativos: custos de reparação de R$ 100.000,00.

− Defeitos pequenos: custos de reparação de R$ 20.000,00.


Após estudos, a empresa chegou às seguintes estimativas:


− 95% dos itens vendidos não terão defeitos.

− 3% dos bens vendidos terão defeitos pequenos.

− 2% dos bens vendidos terão defeitos significativos.


Com base nessas informações, o valor reconhecido como provisão para garantias prestadas foi, em reais,


A

6.000,00.


B

2.000,00.


C

2.600,00.


D

3.400,00.


E

3.000,00.

O valor destinado à cobertura de despesas administrativas do plano de gestão deverá ser contabilizado como dedução do ativo líquido do início do período.

C
Certo

E
Errado

Uma empresa reconhecia as seguintes provisões para efeito contábil:

I. Provisão para perdas em processos trabalhistas.

II. Provisão para férias.

III. Provisão para décimo terceiro salário.

IV. Provisão para redução do estoque a valor de mercado.

São dedutíveis, no período de sua constituição, as seguintes provisões:


A
II e III, apenas.

B
I e IV, apenas.

C
I, II e III, apenas.

D
I, II e IV, apenas.

E
I, II, III e IV.
Levando em consideração que o valor do salário de um empregado mensalista de uma empresa seja de R$ 1.200, assinale a opção correta.

A
O valor referente aos encargos trabalhistas deverá ser registrado na contabilidade quando ocorrer o seu efetivo pagamento.

B
A apropriação do valor referente às férias será de R$ 1.200, desconsiderando-se o número de faltas do empregado e os encargos trabalhistas.

C
A conta de despesa de décimo terceiro salário deverá receber contabilização em função do seu pagamento.

D
A contabilização da apropriação do salário mensal deverá ser feita a débito em conta patrimonial e a crédito em conta de resultado.

E
A apropriação da provisão mensal referente ao décimo terceiro salário corresponderá a um doze avos da remuneração mensal acrescida dos encargos trabalhistas.

A conta denominada fundos previdenciais/reversão de saldo por exigência regulamentar é destinada ao registro de recursos relativos à parcela do saldo de contas — parcela do patrocinador que poderá ser devolvida no exercício seguinte ao da sua constituição.


C

Certo


E

Errado

A Detroit S.A., em 31/12/2015, possuía dois processos tributários em andamento, cujas informações apresentadas pela área jurídica da empresa são as seguintes:
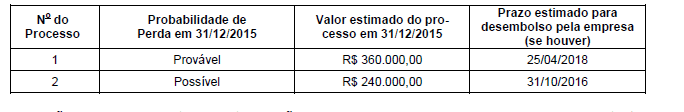
Imagem associada para resolução da questão

Tais processos não haviam sido objeto de contabilização pela empresa, sendo assim, em 31/12/2015, a Detroit S.A. reconheceu em seu Balanço Patrimonial Provisões Tributárias de


A
R$ 360.000,00 no Passivo não Circulante.

B
R$ 360.000,00 no Passivo Circulante.

C
R$ 240.000,00 no Passivo não Circulante.

D
R$ 240.000,00 no Passivo Circulante.

E
R$ 360.000,00 no Passivo não Circulante e R$ 240.000,00 no Passivo Circulante.

Na situação apresentada, a saída de recursos que incorporam benefícios econômicos é considerada possível, pois a probabilidade de a saída de recursos ocorrer é superior à de ela não ocorrer.


C

Certo


E

Errado

Acerca das provisões, assinale a alternativa incorreta:


A

As provisões podem ser distintas de outros passivos, tais como contas a pagar, porque há incerteza sobre o prazo ou o valor do desembolso futuro necessário para a sua liquidação.


B

Os passivos derivados de apropriação por competência (accruals) são frequentemente divulgados como parte das contas a pagar, enquanto as provisões são divulgadas separadamente.


C

Em sentido geral, todas as provisões são contingentes porque são incertas quanto ao seu prazo ou valor.


D

Quando a provisão a ser mensurada envolve uma grande população de itens, a obrigação deve ser estimada ponderando-se os maiores valores esperados pelas suas probabilidades associadas.

“É uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.” Trata‐se de:


A

Provisões Ativas.


B

Ativo Contingente.


C

Provisões Passivas.


D

Passivos Contingentes.

A contabilização de provisões é necessária para definir determinados eventos que reduzem o Ativo ou aumentam o Passivo, sendo necessários ajustá-los à efetiva realidade patrimonial. Contabilmente, a necessidade de provisionar determinadas obrigações se baseia no princípio da:


A

Entidade.


B

Prudência.


C

Oportunidade.


D

Registro pelo valor original.

Nas demonstrações financeiras do ano de X1, a companhia de automóveis japonesa Cainaxon apresentou o maior prejuízo de sua história. Pressionado pelo Conselho de Administração, o presidente da companhia apresentou um plano de reestruturação:

1) Encerramento das unidades deficitárias nos anos de X2 e X3;

2) Programa de demissão da metade dos executivos com início em 01/01/X3;

3) Construção de um prédio administrativo;

4) Encerramento do contrato de aluguel do prédio administrativo no momento em que o novo prédio ficar pronto.

Considerando que todas as medidas foram aprovadas pelo conselho de administração no primeiro semestre de X2, deverão ser provisionadas no balanço do segundo trimestre de X2 a(s) seguinte(s) medidas:


A

nenhuma;


B

apenas 1 e 4;


C

apenas a 2;


D

apenas a 4;


E

todas as medidas com mensuração confiável.

A Resolução do CFC 1.180/09 estabelece as Provisões, Ativos e Passivos Contingentes. Observando as normas estabelecidas pela referida resolução assinale a alternativa INCORRETA:


A

Provisão é um passivo de prazo ou de valor incertos.


B

Passivo Contingente é uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.


C

Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento futuro.


D

Ativo contingente é um ativo possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.

Considere que uma máquina industrial tenha sido adquirida por R$ 120 mil e, posteriormente, tenha sofrido depreciação de R$ 20 mil. O valor em uso dessa máquina foi calculado em R$ 95 mil e seu valor líquido de venda foi apurado em R$ 97,5 mil. Nessa situação, caso a empresa deseje manter o bem em operação, deveria constituir provisão para redução ao valor recuperável de R$ 5 mil.

C
Certo

E
Errado

Uma Sociedade Empresária foi citada para apresentar os cálculos periciais referentes a um processo trabalhista.
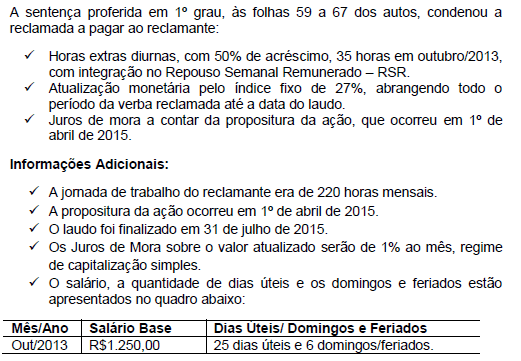
Imagem associada para resolução da questão

De acordo com os dados apresentados, o valor total devido ao reclamante é de:


A

R$369,89.


B

R$393,99.


C

R$469,76.


D

R$488,55.

 
Ir para a página:
OK
 
Gerar simulado

