







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 2012 a Empresadenada S.A. tinha créditos a receber no valor de R$ 150.000,00 e mandou provisionar 3% deles para prevenir possíveis perdas na sua liquidação que, àquele momento, já era duvidosa. Entretanto, durante o exercício de 2013, só foram confi rmadas perdas de 2% daqueles créditos.
Em 31 de dezembro de 2013, a empresa possuía créditos a receber no montante de 120% do valor anterior e mandou fazer a provisão para perdas prováveis em 2014 à mesma taxa de 3%.
Mesmo reconhecendo eventual reversão ou complementação, o saldo da provisão para perdas, no balanço de 2013, deverá ser de
Uma empresa responde a uma ação trabalhista e, conforme informações do setor jurídico, a perda do processo é provável. Foi apresentada a tabela abaixo referente à probabilidade de ocorrências de desembolso do processo.
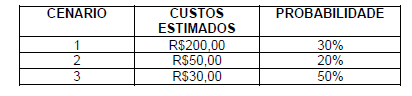
Com base nos dados acima, assinale a alternativa que apresenta o valor de provisão a ser contabilizado pela empresa.
Analise as afirmativas a seguir sobre as condições para reconhecer uma provisão pela entidade e marque a alternativa que apresenta apenas as corretas.
I Deve-se reconhecer uma provisão quando existe uma obrigação presente decorrente de eventos passados.
II Quando há base confiável para que se possa estabelecer o seu valor, a provisão pode ser constituída.
III A obrigação presente corresponde a obrigação em que não há outra opção a não ser liquidá-la.
IV A probabilidade de haver saída de recurso envolvendo benefícios econômicos possibilita o reconhecimento da provisão.
V – A provisão relacionada ao passivo contingente deve ser constituída, mesmo que seja remota a sua ocorrência.
I, II e III.
I, II, III e IV.
I, II, III, IV e V
II, III, IV.
II, III, IV e V.
As contas de provisão para créditos de liquidação duvidosa e de capital a realizar são:
retificadoras.
receitas.
do passivo.
do ativo.
permutativas.
Uma entidade foi acionada na justiça por ter atrasado o pagamento de seus funcionários. Seu advogado considerou que o risco de perda na justiça é possível.
O tratamento contábil deste fato deve ser:
constituir provisão para contingências, mas não evidenciar o fato nas notas explicativas.
evidenciar o fato nas notas explicativas, além de constituir provisão para contingências.
evidenciar o fato nas notas explicativas, mas não constituir provisão para contingências.
não evidenciar o fato nas notas explicativas e nem constituir provisão para contingências.
constituir reserva para contingências, além de evidenciar o fato nas notas explicativas.
A empresa Alpha S.A. possuía alguns processos judiciais em andamento, conforme os dados a seguir:
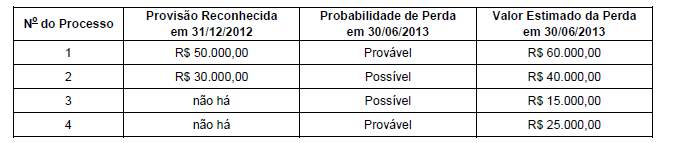
Com base nestas informações, a empresa Alpha S.A. deve, em 30/06/2013, complementar o saldo
A empresa Máquinas, Móveis e Mercadorias S.A., em abril de 2009, adquiriu 4 máquinas de igual valor e pagou por elas, à vista, R$ 10.000,00. A vida útil foi estimada em 10 anos e o valor residual em 20%. Em 30 de setembro de 2013, a empresa vendeu uma dessas máquinas por R$ 1.000,00, a prazo.
Uma vez realizada esta operação, pode-se dizer que a empresa contabilizou perda de capital no valor de
Uma empresa possuía escritórios em cinco estados brasileiros.
Em 01/12/2013, a alta direção desta empresa decidiu pela descontinuidade de suas operações em dois importantes estados, com a transferência das operações para outros estados, inclusive deslocando pessoal. Na ocasião, as principais linhas do plano foram aprovadas e, na semana seguinte, divulgadas para as partes envolvidas.
A empresa contabilizou uma provisão para reestruturação. Nessa provisão deve estar incluído:
o remanejamento da equipe para os três outros polos.
o pagamento de indenização para os empregados desligados das unidades descontinuadas.
o investimento em novos sistemas e redes de distribuição.
o pagamento de treinamento para os empregados das unidades que irão ter sua carga de trabalho ampliada.
o marketing realizado nos três estados remanescentes.
Os fatos representativos de constituição de provisões para Contribuição Social e Imposta de Renda, de Participações no Lucro, bem como da Distribuição de Dividendos, devem ser tratados como:
Fatos modificativos diminutivos, uma vez que provocam diminuições no Patrimônio Líquido pela redução do resultado positivo do exercício.
Fatos modificativos aumentativos, uma vez que provocam aumentos no Patrimônio Líquido pela redução do resultado positivo do exercício.
Fatos mistos diminutivos, uma vez que provocam diminuições no Patrimônio Líquido pela redução do resultado positivo do exercício.
Fatos permutativos, uma vez que provocam diminuições no Patrimônio Líquido pela redução do resultado positivo do exercício.
A respeito dos critérios de reconhecimento de provisões, conforme o estabelecido na NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes, jugue as situações hipotéticas apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
I. Uma entidade do setor de petróleo causa contaminação e opera em um país onde não há legislação ambiental. Entretanto, a entidade possui uma política ambiental amplamente divulgada, na qual ela assume a limpeza de toda a contaminação que causa. A entidade tem um histórico de honrar essa política publicada e é possível estimar, confiavelmente, os gastos com a limpeza de toda a contaminação causada.
II. Em 12 de dezembro de 2013, o conselho da entidade decidiu encerrar as atividades de uma divisão. Os gastos com o encerramento das atividades foram estimados em R$1.000.000,00, e esta estimativa é confiável. Antes do fechamento do balanço de 31 de dezembro de 2013, a decisão não havia sido comunicada a qualquer um dos afetados por ela e nenhuma outra providência havia sido tomada para implementar a decisão.
III. Uma loja de varejo tem a política de reembolsar compras de clientes insatisfeitos, mesmo que não haja obrigação legal para isso. Sua política de efetuar reembolso é amplamente conhecida. Com base no histórico anterior, é possível mensurar, confiavelmente, o montante dos reembolsos a serem efetuados.
Devem ser objeto de constituição de provisão as situações descritas nos itens:
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
Uma provisão para contingências deve ser constituída no seguinte caso:
os contadores de uma empresa acreditam que o ganho de uma causa na justiça é praticamente certo.
os contadores de uma empresa julgam que as chances de perder uma causa na justiça são remotas.
os contadores de uma empresa julgam que há chances de perder uma causa na justiça.
uma empresa é ameaçada de ação na justiça por um cliente.
um empregado entra na justiça contra uma empresa e os contadores consideram que o risco de perda é provável.
A empresa Só Problemas S.A. está respondendo a diversos processos em diversas áreas. Para o fechamento do Balanço Patrimonial em 31/12/2013 a contabilidade obteve as seguintes informações de uma consultoria jurídica especializada:
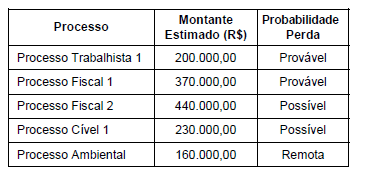
Com base nas informações constantes do quadro anterior, o valor a ser contabilizado como Provisão no passivo em 2013, em reais, é de
Na contabilidade, todo sacrifício suportado por uma entidade na obtenção de um bem ou serviço é conceituado como “gasto”. Os gastos das entidades que alteram o patrimônio líquido são classificados para sua perfeita contabilização. Assinale a alternativa que NÃO apresenta gasto que altera o patrimônio líquido de uma entidade.
Perdas.
Encargos.
Provisões.
Despesas administrativas.
Custos de produtos vendidos.
Considere que uma companhia tenha adquirido determinado lote de títulos mobiliários e não pretenda vender esses títulos no curso do exercício seguinte ao do levantamento do balanço. Considere, ainda, que, na data do encerramento do exercício, o valor de mercado do lote seja inferior ao custo de aquisição atualizado. Nessa situação, o investimento deve ser contabilizado pelo valor de mercado.



