







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A conta provisão para crédito de liquidação duvidosa é classificada no ativo e creditada na sua constituição.
A constituição e a atualização da provisão matemática previdenciária deverão ser feitas considerando-se o valor líquido do plano, que é apurado contrapondo-se a projeção dos benefícios a serem pagos e as contribuições previdenciárias a serem recebidas.
A diminuição do valor dos elementos do ativo será registrada periodicamente nas contas de:
provisão para perdas prováveis, quando corresponder à perda por ajuste ao valor provável de realização, quando este for inferior.
depreciação, quando corresponder à perda do valor de capital aplicado na aquisição de direitos da propriedade industrial ou comercial.
exaustão, quando corresponder à perda de valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
provisão para ajuste ao valor de mercado, quando corresponder à perda pelo ajuste do custo de aquisição ao valor de mercado, quando este for superior.
amortização, quando corresponder à perda de valor, decorrente da exploração de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
A contrapartida do registro de uma provisão tem como consequência
um aumento de Despesa.
um aumento no resultado final.
uma diminuição de Passivo.
um aumento de Ativo.
uma diminuição da Receita.
Provisões representam um passivo exigível de prazo ou valores incertos.
As provisões devem ser reconhecidas quando
I. a entidade tem uma obrigação legal ou não formalizada presente como conseqüência de um evento passado.
II. for provável que recursos sejam exigidos para liquidar uma obrigação.
III. o montante da obrigação possa ser estimado com suficiente segurança.
Em relação a essas afirmativas, estão CORRETAS:
A constituição da provisão para devedores duvidosos está relacionada com os princípios
da entidade e da objetividade.
da continuidade e da atualização monetária.
do registro pelo valor original e da materialidade.
da consistência e da oportunidade.
da competência e da prudência.
Suponha que a soma dos salários mensais dos empregados de determinada empresa seja de R$ 36.000,00. Sabendo que, durante o ano, não ocorreram novas contratações, demissões ou alterações de salários nem houve abstinências ao trabalho nem afastamentos de qualquer espécie, com relação aos saldos das contas provisões para férias e para 13.º, apurados conforme as normas brasileiras de contabilidade, após os ajustes de agosto,
o saldo da conta de provisão para 13.º salário é zero.
o saldo da conta de provisão para férias é zero.
o saldo da conta de provisão para 13.º salário é maior que o saldo da provisão para férias.
a soma dos saldos das contas de provisão para 13.º e provisão para férias é menor que R$ 50.000,00.
o saldo da conta de provisão para férias é maior que o saldo da provisão para 13.º.
Ao se registrar a perda de estoques provisionada há redução no resultado do exercício e no ativo circulante. O lançamento contábil será a débito de perda de estoques e a crédito de estoque de mercadorias.
O aumento na conta provisão para perdas em estoque afeta a situação líquida da companhia, e a constituição da provisão para contingências trabalhistas é fato contábil modificativo, pois aumenta o resultado.
A redução do saldo da conta provisão para crédito de liquidação duvidosa – faculdades pode ser explicada pela redução da inadimplência dos alunos, visto que o saldo da conta faculdades teve um crescimento, do ano 1 para o ano 2, superior a 25%.
Considerando os saldos apresentados no início do período e que os créditos concedidos pela BDE, em 50% do total, foram considerados de difícil recebimento, a companhia deveria registrar despesas com provisão para devedores duvidosos no valor de R$ 5.000,00, fato que reduz o resultado da companhia.
Uma empresa que ofereça, por certo prazo, garantia de manutenção e bom funcionamento de um equipamento que seja objeto do seu negócio, deve efetuar uma provisão para os prováveis dispêndios que terá em decorrência desse compromisso. Ainda que se trate de uma estimativa, tal valor deverá figurar no passivo do balanço patrimonial dessa empresa.
A constituição de provisão para crédito de liquidação duvidosa faz com que as contas a receber sejam avaliadas de acordo com o critério do
valor justo.
custo histórico.
valor corrente de mercado.
valor provável de realização.
valor presente dos recebimentos.
Considere o seguinte lançamento.
D – provisão para créditos de liquidação duvidosa . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 3.000,00
D – perdas com devedores incobráveis . . . . . . . R$ 3.500,00
C – Contas a receber . . . . . . . . . . . . . . . . . . . . . R$ 6.500,00
É correto concluir que a empresa poderá deduzir da base de cálculo da provisão para imposto de renda a diferença entre as perdas com devedores incobráveis e a provisão já constituída.
A constituição de provisão para devedores duvidosos
diminui o Ativo e o Patrimônio Líquido.
aumenta o Ativo e o Patrimônio Líquido.
diminui o Ativo e o Passivo.
aumenta o Passivo e diminui o Patrimônio Líquido.
aumenta o Passivo e o Patrimônio Líquido.
A provisão encontra fundamento:
Na objetividade e na realização.
No conservadorismo e na competência do exercício.
Na realização e na uniformidade.
No custo como base de valor e na materialidade.
Das Demonstrações Contábeis da Cia. Prevenção, são extraídas as seguintes contas e seus respectivos saldos:
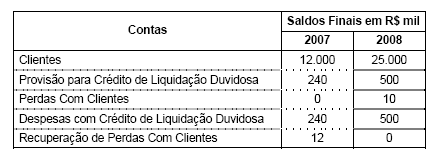
Considerando os dados fornecidos, é correto afirmar que a
perda com clientes esperada em 2007 foi menor que a perda real.
empresa utiliza percentuais diferentes para provisionar seus riscos com clientes.
empresa recebeu de seus clientes, no último exercício, créditos anteriormente baixados.
perda com clientes verificada em 2007 foi de R$ 228,00.
empresa registrou, no exercício de 2008, uma perda líquida de R$ 500,00.
A provisão para créditos de liquidação duvidosa é dedutível da base de cálculo do imposto de renda até o limite determinado em lei e corresponde a uma expectativa de perda na realização dos créditos oriundos da venda de bens e serviços a prazo.
Reduz o valor do Ativo da companhia a provisão para
contingências fiscais.
o 13º salário.
créditos de liquidação duvidosa.
férias.
resgate de partes beneficiárias.



