







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O reconhecimento de uma receita, que integrará a demonstração de resultado do exercício, exige, previamente, que as partes envolvidas aprovem o contrato, ainda que verbalmente, e se comprometam a cumprir suas respectivas obrigações.
Certo
Errado
Ao fazer uma análise dos efeitos da depreciação no resultado da companhia Rainha do Norte S/A, o profissional de contabilidade levantou os seguintes dados em 31/12/2020:
∙ Lucro bruto apurado R$ 1.250.000,00
∙ Despesas operacionais menos a depreciação R$ 437.500,00
∙ Despesas de depreciação R$ 50.000,00
Desconsiderando os efeitos tributários e levando-se em consideração que a companhia recebeu em dinheiro todos os valores referentes a suas receitas e pagou com dinheiro todas as suas despesas, pode-se dizer que o resultado financeiro apurado, em Reais, foi de
812.500,00.
762.500,00.
862.500,00.
962.500,00.
1.200.000,00.
Uma empresa realizou vendas de mercadorias no valor total de R$ 6.993.000,00, sendo que R$ 3.000.000,00 foram recebidos à vista e o restante para ser recebido integralmente após 2 anos. As vendas ocorreram no dia 01/12/2018 e, nesta data, a taxa de juros compostos utilizada pela empresa para as suas vendas a prazo foi 0,797% ao mês (equivalente a 10% ao ano e a 21% em 2 anos).
Exclusivamente em relação às vendas efetuadas em 01/12/2018, a empresa reconheceu, na Demonstração do Resultado do ano de 2018, Receita de Vendas no valor de
R$ 6.300.000,00 e Receita Financeira no valor de R$ 50.211,00.
R$ 6.993.000,00 e Receita Financeira no valor de R$ 55.734,21.
R$ 6.993.000,00, apenas.
R$ 6.300.000,00, apenas.
R$ 6.300.000,00 e Receita Financeira no valor de R$ 26.301,00.
Segundo a NBC TG 47, acordo de recompra é o contrato no qual uma entidade vende um ativo e se compromete ou tem o direito a recomprá-lo. Quando esse acordo implica a obrigação de a entidade recomprar o ativo a pedido do cliente, ele se caracteriza como
uma opção de venda.
um contrato a futuro.
uma opção de compra.
um contrato a termo.
No dia 01/11/2020, a empresa S.A. realizou uma aplicação financeira de R$ 75.000,00. Sabe-se que, após quatro meses, serão resgatados o capital e os juros. A taxa de juros compostos desta aplicação é de 1% a.m. Considerando exclusivamente essas informações, qual o lançamento contábil a ser feito pela empresa S.A., a fim de reconhecer a receita financeira ocorrida no ano de 2020?
Débito____Juros a Apropriar (AC)
Crédito___Receita Financeira (ORE)____R$ 1.507,50
Débito____Aplicação Financeira (AC)
Crédito___Receita Financeira (ORE)____R$ 1.509,50
Débito____Aplicação Financeira (AC)
Crédito___Receita Financeira (ORE)____R$ 1.500,00
Débito____Aplicação Financeira (AC)
Crédito___Receita Financeira (ORE)____R$ 3.045,30
Assinale a alternativa que corresponde à definição.
É o aumento nos benefícios econômicos durante o período contábil sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos que resultam em aumentos do patrimônio líquido da entidade e que não sejam provenientes de aporte de recursos dos proprietários da entidade. Surge no curso das atividades ordinárias da entidade e é designada por uma variedade de nomes, tais como vendas, honorários, juros, dividendos e royalties.
Investimento.
Receita.
Despesa.
Custo.
Crédito.
Em 01/07/X0, uma sociedade empresária de consultoria adquiriu quatro computadores para utilizar em seu negócio, por R$ 9.000 cada. Na data, a sociedade empresária estimava utilizar os computadores durante quatro anos e vende-los a seus funcionários, por R$ 1.000 cada. Em 31/12/X2, a sociedade empresária vendeu um destes computadores por R$ 6.000.
Assinale a opção que indica o resultado obtido com a venda dos computadores.
R$ 375,00.
R$ 1.000,00.
R$ 2.000,00.
R$ 2.625,00.
R$ 3.000,00.
O pagamento antecipado da dívida representa um fato contábil misto para a empresa XYZ.
Certo
Errado
Sobre as Despesas de Exercícios Anteriores (DEA), leia as afirmações a seguir e marque (V) para as Verdadeiras e (F) para as Falsas.
( ) Os restos a pagar com prescrição interrompida não são DEA.
( ) A insuficiência de dotação orçamentária no exercício correspondente é uma DEA.
( ) As despesas e outros pagamentos que independam de autorização orçamentária são DEA.
Marque a opção que indica a sequência CORRETA.
V – V – F.
F – V – F.
F – F – V.
V – V – V.
F – F – F.
O resultado do exercício, em R$, é:
110.600,00
130.600,00
135.600,00
150.600,00
155.600,00
Apure o resultado do mês de outubro de 2019 da empresa XPTO Ltda., com base nos lançamentos contábeis ocorridos no referido mês, descritos a seguir, conforme normas brasileiras de contabilidade.
• Emissão de uma nota fiscal no valor de R$ 36.000,00, relativa a um serviço a ser prestado em janeiro de 2020.
• Pagamento de uma despesa incorrida no mês imediatamente anterior no valor de R$ 8.000,00.
• Despesa a incorrer em dezembro de 2019, todavia será paga em novembro de 2019 no valor de R$ 12.000,00.
• Pagamento de uma despesa incorrida no mesmo mês no valor de R$ 33.100,00.
• A empresa prestou um serviço referente a uma nota fiscal que foi emitida em setembro de 2019, no valor de R$ 58.000,00.
• Despesa paga no mês de setembro de 2019, todavia incorrida no mês corrente dos lançamentos, no valor de R$ 26.900,00.
Prejuízo de R$ 2.000,00.
Lucro de R$ 2.600,00.
Lucro de R$ 5.000,00.
Prejuízo de R$ 3.000,00.
Lucro de R$ 2.000,00.
Suponha que a empresa A, produtora cultural, tenha sido contratada pela empresa B para a realização de um evento promocional a ser custeado integralmente por esta última. O contrato foi assinado no dia 21/12/2018 nas seguintes condições: O custo total foi de R$ 10.000,00, sendo que a empresa contratante pagou 60% na assinatura do contrato e o restante no dia do evento, o qual ocorreu no dia 06/01/2019, tudo conforme formalmente acordado. A empresa A contabilizou os valores recebidos corretamente, ou seja, entre outros registros, lançou como Receita de Prestação de Serviços:
Com data de 21/12/2018, o valor de R$ 6.000,00.
Com data de 21/12/2018, o valor de R$ 10.000,00.
Com data de 31/12/2018, o valor de R$ 4.000,00.
Com data de 06/01/2019, o valor de R$ 4.000,00.
Com data de 06/01/2019, o valor de R$ 10.000,00.
Na receita bruta de vendas, não se incluem os impostos não cumulativos cobrados do comprador ou contratante do qual o vendedor seja mero depositário.
O gestor contábil deve debitar como despesa operacional o valor de R$ 25.000, referente ao valor pago pelo frete.
Certo
Errado
O resultado do período, em R$, é:
30.000,00
34.100,00
35.000,00
35.800,00
35.900,00
A Cia ABC realizou vendas no valor de R$ 100.000,00 em jan./2020. Desse valor, 60% foram recebidos no mês da venda e o restante será recebido no mês seguinte.
Em relação a essa operação e com base na NBC TG 47 – Receita de Contrato com Cliente, a empresa deve reconhecer receitas de vendas no valor de
R$ 100.000 em jan./2020, considerando-se o regime de caixa.
R$ 100.000 em jan./2020, considerando-se o regime de competência.
R$ 100.000 em fev./2020, considerando-se o regime de competência.
R$ 60.000 em jan./2020 e de R$ 40.000,00 em fev./2020, considerando-se o regime de caixa.
R$ 60.000 em jan./2020 e de R$ 40.000,00 em fev./2020, considerando-se o regime de competência.
Assinale abaixo o que deve ser discriminado na Demonstração do Resultado do Exercício:
O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
As reversões de reservas e o lucro líquido dos exercícios anteriores.
As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim dos períodos trimestral e anual.
A Companhia Imparare é uma prestadora de serviços e ao final do ano de 2018 tinha os seguintes saldos registrados em suas contas contábeis:
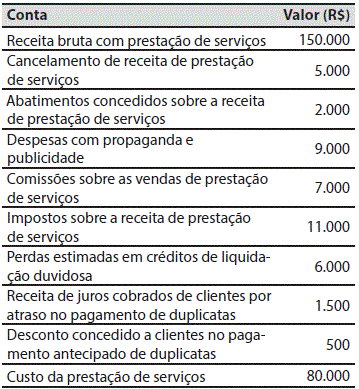
Em 2018 a Receita Líquida de Vendas e o Lucro Bruto da Companhia Imparare foram, respectivamente, de:
R$ 124.500 e R$ 38.000.
R$ 126.500 e R$ 37.500.
R$ 132.000 e R$ 52.000.
R$ 143.000 e R$ 35.500.
R$ 143.000 e R$ 63.000.
As receitas e despesas, ao final de todo período ou exercício, devem ser encerradas; ou seja, confrontadas para a apuração do resultado do período, podendo ser distribuída ou não entre os sócios, com base no estatuto da empresa. Diante do exposto, assinale a opção CORRETA.
A receita do período da empresa Riverplus S.A equivale a R$ 700.000 e a despesa do período a R$ 556.900,00.
A receita do período da empresa Riverplus S.A equivale a R$ 700.000 e a despesa do período a R$ 662.000,00.
A receita do período da empresa Riverplus S.A equivale a R$ 650.000 e a despesa do período a R$ 556.900,00.
A receita do período da empresa Riverplus S.A equivale a R$ 650.000 e a despesa do período a R$ 50.000,00.
A receita do período da empresa Riverplus S.A equivale a R$ 700.000 e o lucro período a R$ 650.000.
Assinale a alternativa correta.
A Demonstração do Resultado do Exercício realiza a confrontação das receitas com as despesas do período.
As contas patrimoniais integram o Balanço Patrimonial e a Demonstração de Resultado do Exercício e são encerradas ao fim de todo o exercício social.
As contas redutoras de ativo possuem natureza devedora e, por isso, diminuem o saldo do ativo total.
Para o encerramento das contas de resultado utilizam- -se partidas simples ao invés de partidas dobradas.
Receitas antecipadas e receitas de vendas possuem o mesmo fato gerador de reconhecimento e mensuração, ou seja, a entrega efetiva do produto ou serviço ao cliente.



