







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O orçamento anual é produto de um processo de planejamento que incorpora as intenções e as prioridades da coletividade. Entretanto, no decorrer do exercício financeiro, há necessidade de efetuar ajustes orçamentários para inclusão de novas despesas e/ou assegurar àquelas com saldos insuficientes.
Assim, para garantir estes ajustes ao orçamento durante sua execução, tem-se o dispositivo legal denominado:
Receita complementar.
Créditos adicionais.
Liquidação de passivo.
Créditos extras.
Redistribuição orçamentária.
O Município de Tabira realizou um convênio que não estava previsto na Lei Orçamentária.
Para realizar o empenho dessas despesas, é necessária a abertura de crédito
orçamentário.
especial.
extraordinário.
suplementar.
extraorçamentário.
Determinado ente público pretende abrir crédito adicional de caráter emergencial e não previsto no orçamento anual, para executar medidas de recuperação de logradouros danificados em decorrência de enchentes. Segundo a Lei Federal n.º 4.320/1964, o crédito adicional a ser aberto é classificado como:
Especial.
Suplementar.
Extraordinário.
Complementar.
Tendo por fundamento a Lei nº 4.320/1964, que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, informe se é verdadeiro ou falso para o que se afirma a seguir.
( ) A Lei do Orçamento conterá a discriminação da receita e despesa de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade, universalidade e anualidade.
( ) Classificam-se como créditos adicionais ordinários os destinados a despesas para as quais a Lei Orçamentária Anual não tenha reservado dotação orçamentária específica.
( ) O superávit financeiro é apurado no Balanço Patrimonial, e é fonte de recursos válida para abertura de créditos adicionais.
A sequência está correta em:
V – F – V.
V – V – V.
V – F – F.
F – V – F.
F – F – V.
O Balanço Orçamentário do Município “X” apresentou em 31/12/XX: Dotação inicial: R$ 5.000.000,00; Dotação atualizada: R$ 7.000.000,00; Despesas empenhadas: R$ 6.500.000,00; Despesas liquidadas: R$ 6.100.000,00; Despesas pagas: R$ 6.000.000,00. Com base nessas informações, o ente federativo municipal abriu créditos adicionais no decorrer do exercício. Dentre as opções abaixo é CORRETO afirmar que o montante desses créditos adicionais foi de:
R$ 1.500.000,00.
R$ 400.000,00.
R$ 500.000,00.
R$ 1.000.000,00.
R$ 2.000.000,00.
Durante o ano de 2023, fortes enchentes devastaram o Município de ABCD, exigindo gastos urgentes e imprevisíveis cujas dotações ainda não estavam incluídas no orçamento aprovado pelo Legislativo Municipal. Para enfrentar a situação descrita, e orientado pela Procuradoria Jurídica, o Prefeito Municipal editou decreto que determinou a abertura de créditos:
Ilimitados.
Especiais.
Suplementares.
Bancários.
Extraordinários.
A Lei nº 4320/64 estabelece as fontes de recursos que podem ser utilizadas para compensar a abertura de créditos adicionais. Entre essas fontes, destacam-se:
as operações de crédito por antecipação
o superavit orçamentário do exercício anterior
as anulações parciais ou totais de dotações orçamentárias
o excesso de arrecadação de receitas apuradas no balanço financeiro do exercício
O Prefeito do Município X deparou-se com uma situação imprevisível: as chuvas de janeiro apresentaram um nível muito acima do esperado, elevando o nível dos rios e provocando enchentes, o que deixou centenas de pessoas desabrigadas.
A situação emergencial fundamentou a abertura de créditos extraordinários no montante de R$ 500 mil para atendimento imediato aos munícipes atingidos.
Entretanto, durante a execução das ações orçamentárias do referido crédito extraordinário, observou-se que seria necessário reforçar as dotações orçamentárias em R$ 300 mil para que a população atingida pela catástrofe fosse totalmente atendida.
Considerando que o crédito extraordinário fora aberto por Decreto e posteriormente convertido em Lei, a qual não estabelecia normas para seu reforço, é correto afirmar que o acréscimo de dotação pretendido deverá ocorrer por meio da abertura de crédito
suplementar.
especial.
ordinário.
extraordinário.
regulatório.
Sobre os créditos adicionais, analisar os itens.
I. Além dos créditos adicionais, outras alterações orçamentárias podem ser feitas no orçamento, como nos casos de transposição, remanejamento ou transferência, por exemplo.
II. A reserva de contingência destinada ao atendimento de passivos contingentes e outros riscos, bem como eventos fiscais imprevistos, poderá ser utilizada para abertura de créditos adicionais, visto que não há execução direta da reserva.
III. Os recursos objeto de veto, emenda ou rejeição do projeto de lei orçamentária que ficarem sem destinação podem ser utilizados como fonte hábil para abertura de créditos especiais e suplementares, mediante autorização legislativa.
Está CORRETO o que se afirma:
Apenas nos itens I e II.
Apenas nos itens I e III.
Apenas nos itens II e III.
Em nenhum dos itens.
Em todos os itens.
A lei orçamentária é organizada na forma de créditos orçamentários, aos quais estão consignadas dotações. Se houver necessidade de autorizações para despesas não computadas ou insuficientemente dotadas, poderão ser abertos créditos adicionais. A respeito desse assunto, assinale a opção correta.
Caso ocorra uma comoção intestina em Pernambuco, o Poder Executivo local poderá fazer uso de créditos ilimitados do orçamento público, sem prévia autorização legislativa.
Diante da existência de superávit financeiro apurado em balanço patrimonial do atual exercício financeiro, o governo de Pernambuco poderá, independentemente de autorização legislativa, utilizar o saldo positivo para abertura de crédito adicional no orçamento vigente.
Se uma forte enchente atingisse a região metropolitana de Recife, o presidente da República, por meio da edição de medida provisória, poderia abrir crédito especial, alterando a LOA, para atendimento a essa situação de calamidade pública local.
Se, ao longo do último exercício financeiro, tivesse havido excesso de arrecadação em Pernambuco, o Poder Executivo estadual, em situação devidamente justificada, poderia ter utilizado o excesso de arrecadação para reforço de dotação orçamentária, por meio da abertura de crédito suplementar, até o limite correspondente a 20% do fixado na lei orçamentária.
Caso o governo de Pernambuco, para executar os recursos repassados pelo governo federal destinados à construção de unidades habitacionais para famílias de baixa renda no estado, decidisse criar uma secretaria extraordinária de habitação, e não houvesse previsão da existência desse órgão no momento da aprovação da LOA, o Poder Executivo poderia abrir créditos extraordinários para a criação dessa nova secretaria.
Um determinado ente público possui uma dotação orçamentária insuficiente para atender a uma despesa na área da educação. Constatada a ocorrência de excesso de arrecadação, viabilizar-se-á o crédito através da abertura:
de crédito suplementar.
de crédito especial.
de crédito extraordinário.
de crédito seletivo.
Uma entidade do setor público teve o seu orçamento anual alterado por meio de crédito adicional que foi incorporado ao orçamento, adicionando-se à dotação orçamentária que devia reforçar.
Conclui-se, portanto, que o crédito adicional era denominado
especial.
extraordinário.
suplementar.
de transposição.
de remanejamento.
Considere a seguinte situação hipotética:
Andressa, Carlos, Guilherme, Janaína e Pedro são contadores da Prefeitura Municipal de Montes Claros/MG e compõem uma Comissão Especial destinada a analisar, previamente, todas as solicitações de abertura de créditos adicionais ao orçamento do Município, de forma a evitar abertura de créditos desnecessários e maximizar os indicadores que avaliam a gestão municipal. Em uma das reuniões da Comissão, realizada em junho/2024, houve a participação de membros da Comissão de Finanças, Orçamento e Tomada de Contas da Câmara Municipal de Montes Claros/MG, que apresentaram algumas dúvidas para esclarecimento dos contadores da Prefeitura Municipal. Durante as discussões, os contadores manifestaram o seguinte:
Andressa: “Os créditos adicionais suplementares são destinados a atender ao reforço de dotações orçamentárias. Uma coisa é certa, para haver um reforço, é inequívoco que haja a respectiva dotação orçamentária. Assim, não poderão ser abertos créditos adicionais suplementares para o atendimento a despesas ainda não autorizadas na Lei Orçamentária Anual”.
Carlos: “Os créditos especiais são aqueles destinados a atender despesas eventuais ou essenciais, para as quais não haja dotação orçamentária específica. A autorização para a abertura de créditos adicionais deverá constar do próprio projeto da Lei Orçamentária Anual. Caso o Poder Legislativo aprove essa disposição contida no próprio orçamento, os créditos especiais poderão ser abertos quando houver necessidade”.
Guilherme: “Quando há necessidade de se contrair despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública, poderão ser abertos créditos adicionais extraordinários. Nesses casos, o Poder Legislativo votará a autorização da abertura do crédito em regime de urgência, por se tratar de uma despesa para o atendimento a uma calamidade. Um exemplo clássico dessa situação foi a pandemia de Covid-19”.
Janaína: “Os créditos adicionais têm vigência restrita ao exercício em que forem abertos, com exceção para os especiais e os extraordinários, se autorizados no último trimestre do exercício financeiro”.
Pedro: “A abertura de créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa. Esses recursos podem ser, dentre outros, o superávit financeiro apurado em balanço patrimonial do exercício anterior, os provenientes de excesso de arrecadação e os resultantes da anulação parcial ou total de dotações orçamentárias ou de créditos autorizados em lei”.
Diante das manifestações dos contadores, pode-se afirmar que está(ão) CORRETO(OS) apenas:
Andressa e Janaína.
Andressa e Pedro.
Guilherme e Pedro.
Carlos e Janaína.
Pedro.
Ao término do exercício contábil, um ente federativo constatou a existência de saldo em conta de disponibilidade por destinação de recursos livres. Esse saldo está previsto para ser utilizado como fonte de recursos na abertura de créditos adicionais no próximo exercício orçamentário. Diante disso, qual das alternativas a seguir fornece ao ente público o suporte informativo necessário para tal informação?
8.2.1.1.2.00.00 - Disponibilidade por destinação de recursos comprometida por empenho.
8.2.1.1.4.00.00 - Disponibilidade por destinação de recursos utilizado.
8.2.1.1.1.00.00 - Disponibilidade por destinação de recursos.
7.2.1.1.0.00.00 - Controle da disponibilidade de recursos livres.
7.2.2.1.0.00.00 - Cronograma de execução mensal de desembolso.
De acordo com as diretrizes do MCASP sobre o Balanço Orçamentário, as receitas detalhadas devem ser demonstradas por categoria econômica e origem, ao passo que as despesas devem ser discriminadas de forma a incluir a dotação inicial, entre outros itens. Considerando a necessidade de registrar a abertura de créditos adicionais e seu impacto no Balanço Patrimonial do exercício anterior, analise as alternativas a seguir e assinale a que descreve CORRETAMENTE o efeito da utilização de superávit financeiro de exercícios anteriores para a abertura de créditos adicionais no exercício corrente.
Não afeta o Balanço Patrimonial porque os créditos adicionais são registrados como receita orçamentária do exercício.
Cria um desequilíbrio orçamentário temporário que é ajustado no exercício seguinte.
Gera um aumento na despesa fixada sem a necessidade de nova arrecadação, afetando o saldo de exercícios anteriores.
É registrado como redução de passivos no Balanço Patrimonial.
Resulta na incorporação de saldos ao orçamento do exercício financeiro subsequente, sem impactar o balanço.
Em um dado exercício financeiro, um ente estadual procedeu à publicação de decretos de abertura de créditos adicionais ao orçamento corrente, conforme descrito no quadro a seguir.
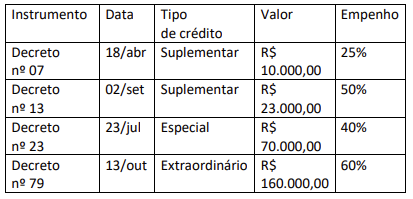
Após o encerramento do referido exercício financeiro, o montante de créditos passíveis de reabertura no exercício seguinte corresponde a:
R$ 53.500,00;
R$ 64.000,00;
R$ 75.500,00;
R$ 106.000,00;
R$ 125.000,00.
O chefe máximo de uma entidade da administração pública determina a um servidor que apure o montante que poderia ser utilizado para abertura de crédito especial. Considerando que o ente possui os seguintes dados:
Receita Prevista: R$ 5.860.000,00.
Receita Realizada R$ 6.260.000,00.
Ativo Financeiro no Balanço Patrimonial do exercício anterior: R$ 2.750.000,00.
Passivo Financeiro no Balanço Patrimonial do exercício anterior: R$ 2.350.000,00.
Créditos extraordinários abertos no exercício: R$ 230.000,00.
Créditos adicionais reabertos: R$ 100.000,00.
Podemos afirmar que o montante máximo disponível para abertura de crédito especial é de:
R$ 470.000,00.
R$ 670.000,00.
R$ 800.000,00.
R$ 900.000,00.
R$ 1.130.000,00.
Ao final do exercício, o analista de orçamento de um pequeno município realizou o levantamento dos saldos dos créditos adicionais abertos durante o exercício, conforme relação identificada no quadro a seguir, com valores expressos em reais:
nº | Tipo | Abertura | Saldo Inicial | Saldo Final |
I | Suplementar | 21/09 | 1.500.000 | 300.000 |
II | Especial | 17/05 | 3.000.000 | 700.000 |
III | Especial | 23/11 | 1.000.000 | 200.000 |
IV | Suplementar | 03/08 | 450.000 | 100.000 |
V | Extraordinário | 13/10 | 5.000.000 | 900.000 |
Nesse cenário, poderão ter seus saldos reabertos no exercício seguinte os créditos adicionais de nº(s):
I e IV;
II e III;
III e V;
I, III e V;
II, III e IV.
O orçamento anual de uma entidade do setor público foi alterado por meio dos seguintes créditos adicionais:
Especiais:..........................................................................R$200.000;
Suplementares:................................................................R$400.000;
Extraordinários: ...............................................................R$500.000.
Assinale a opção que indica o montante que irá ser incorporado ao orçamento, por meio de adição à dotação orçamentária que deve ser reforçada.
R$200.000.
R$400.000.
R$500.000.
R$600.000.
R$900.000.
No exercício seguinte à elaboração da proposta orçamentária, na vigência da LOA respectiva, poderá ser verificado que alguma programação se mostrou insuficiente, ou surgiram fatos novos que demandam novas despesas a serem realizadas. Para conciliar essa situação, a Lei no 4.320/1964 permite que sejam abertas novas dotações para ajustar o orçamento, que serão denominadas de créditos:
especiais.
complementares.
adicionais.
suplementares.
orçamentários.



