







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Por lei publicada em 20/11/X1, o Poder Executivo do estado de Sergipe foi autorizado a abrir crédito especial de R$ 12 milhões, em favor da unidade orçamentária SEFAZ/SE, para nova ação orçamentária. O crédito foi aberto por decreto e, até 31/12/X1, executaram‑se R$ 8 milhões, restando R$ 4 milhões.
Com base nessa situação hipotética e considerando a vigência e a reabertura desse crédito no exercício seguinte (X2), assinale a opção correta.
Créditos especiais não podem ser reabertos em hipótese alguma.
Reabrem‑se apenas créditos suplementares autorizados nos dois últimos meses.
Créditos especiais autorizados nos últimos quatro meses somente podem ser reabertos por nova lei específica, vedado o uso de decreto.
Por terem sido autorizados nos últimos quatro meses, os créditos especiais podem ser reabertos em X2, por decreto do Executivo, até o saldo de R$ 4 milhões, incorporando‑se ao orçamento de X2.
A reabertura depende de autorização prévia do tribunal de contas.
Durante o segundo semestre do exercício, o Ministério da Educação identificou que a dotação para aquisição de material bibliográfico para distribuição seria insuficiente. Por outro lado, havia sobra significativa na dotação orçamentária de reformas. Assim, o ministro solicitou realocação dos recursos. Nessa situação, a abertura do crédito suplementar será possível
mediante emissão de medida provisória, dado o caráter urgente do gasto com educação.
no exercício seguinte, devido ao déficit financeiro da sobra do recurso de material de expediente.
mediante autorização legislativa específica e utilização de anulação de dotação.
com expedição de portaria interna, visto que o Ministro tem autonomia para tal alteração.
obter crédito emergencial, com a justificativa da urgência e importância e expedição de decreto interno.
Referente aos créditos adicionais, conforme a Lei nº 4.320/1964, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Os créditos extraordinários serão abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
( ) Os créditos adicionais terão vigência adstrita ao exercício financeiro em que forem abertos, salvo expressa disposição legal em contrário, quanto aos especiais e extraordinários.
( ) Os créditos adicionais suplementares são aqueles destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
( ) Os créditos adicionais especiais são aqueles destinados a despesas para as quais não haja dotação orçamentária específica.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F - F - F - F.
V - V - F - V.
F- V - V - F.
F - F - V - V.
V - V - V - V.
A Lei n.º 4.320/64, que Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, define créditos adicionais como sendo as autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento. Esses créditos adicionais classificam-se em:
Orçamentários e extraorçamentários.
Complementares e suplementares.
Ordinários e extraordinários.
Suplementares, especiais e extraordinários.
Perenes, especiais e eventuais.
Câmara Municipal de Belo Horizonte/MG – Contador (Instituto Consulplan – 2024).
Assinale a afirmativa correta sobre os créditos adicionais.
Os créditos adicionais especiais se incorporam ao orçamento, adicionando-se à dotação orçamentária que deva reforçar.
O superavit financeiro apurado em balanço financeiro do exercício anterior constitui uma forma de recursos disponíveis para fins de abertura de créditos suplementares e especiais.
Os créditos suplementares serão abertos por decreto do poder executivo, dependendo de prévia autorização legislativa, mas não se exige a existência de recursos disponíveis para tais créditos
A vigência dos créditos adicionais restringe-se ao exercício financeiro em que foram autorizados, exceto os créditos especiais e extraordinários abertos nos últimos quatro meses do exercício financeiro.
A legislação permite que o Gestor público realize a abertura de créditos adicionais, desde que cumpridas todas as formalidades legais. Analise as afirmativas abaixo que tratam dos créditos adicionais:
I. Recursos resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais podem ser utilizados para abertura de créditos adicionais.
II. Créditos adicionais suplementares são destinados para reforço de dotação orçamentária existente e créditos adicionais especiais são destinados para abertura de nova dotação orçamentária que não constava na Lei do Orçamento.
III. A vigência dos créditos adicionais será restrita ao exercício em que foram abertos, vedado qualquer dispositivo legal em contrário.
Estão corretas:
Somente as afirmativas I e II.
Somente as afirmativas I e III.
Somente as afirmativas II e III.
Todas as afirmativas.
As fontes de recursos para abertura de créditos adicionais estão previstas na Lei no 4.320/1964. O excesso de arrecadação é uma dessas fontes e é entendido como o saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada, considerando-se, ainda, a tendência do exercício.
O valor correspondente ao excesso de arrecadação é obtido a partir da elaboração
do balanço orçamentário.
do balanço patrimonial.
do balanço financeiro.
da demonstração dos fluxos de caixa.
da demonstração das variações patrimoniais.
A Lei Orçamentária Anual referente ao exercício financeiro de 2025 de um ente público, de acordo com
a Lei Complementar nº 101/2000, deve estabelecer o montante destinado à reserva de contingência, definido com base na receita orçamentária total arrecadada no exercício financeiro de 2024 evidenciada em demonstrativo bimestral que abrange todos os órgãos do referido ente e integra o Relatório Resumido da Execução Orçamentária.
a Lei Complementar nº 101/2000, deve estabelecer o montante destinado à reserva de contingência, definido com base na receita orçamentária total arrecadada no exercício financeiro de 2024 evidenciada em demonstrativo quadrimestral que abrange todos os órgãos do referido ente e integra o Relatório de Gestão Fiscal.
o Ementário da Classificação por Natureza de Receita, deve apresentar receitas previstas com multas e juros de mora decorrentes do recebimento em atraso de alienações de automóveis anteriormente utilizados em serviços administrativos por entidade do referido ente classificadas, quanto à categoria econômica, como Receitas de Capital.
a Lei nº 4.320/1964, pode conter autorização ao Poder Executivo do referido ente para abrir créditos suplementares até determinado valor, sendo que a abertura desses créditos pode utilizar como fonte de recursos, desde que não comprometidos, o superávit financeiro apurado em balanço patrimonial de 31/12/2024.
a Constituição Federal de 1988, respeita o princípio orçamentário da exclusividade ao apresentar a previsão de receitas e a fixação de despesas orçamentárias, bem como ao conter dispositivo que autoriza a abertura de créditos adicionais destinados a despesas para as quais não haja dotação orçamentária específica nessa lei.
As alterações orçamentárias só podem ser realizadas até o segundo quadrimestre do respectivo exercício financeiro.
Certo
Errado
A Lei Orçamentária Anual referente ao exercício financeiro de 2024 de um ente público fixa R$ 937.500,00 ao elemento de despesa 37 - Locação de Mão de Obra. Esse montante foi totalmente utilizado até julho de 2024. No entanto, em setembro do mesmo ano, surgiu a necessidade de realizar novas despesas que deveriam ser executadas por meio desse elemento de despesa, demandando a abertura de créditos adicionais. Para avaliar a viabilidade dessa abertura, foram levantadas as seguintes informações em setembro de 2024:
Com base nessas informações e na Lei nº 4.320/1964, o crédito adicional poderá ser aberto até o limite de
R$ 528.000,00, com vigência adstrita até agosto de 2025.
R$ 528.000,00, com vigência adstrita ao exercício financeiro de 2024.
R$ 329.000,00, com vigência adstrita ao exercício financeiro de 2024.
R$ 329.000,00, com vigência adstrita até agosto de 2025.
R$ 329.000,00, com vigência adstrita até setembro de 2025.
O resultado financeiro apurado no balanço financeiro não se presta à abertura de créditos adicionais no exercício seguinte.
Certo
Errado
Em determinado período, um ente público apresentou os seguintes saldos em suas contas orçamentárias e de controle do PCASP:
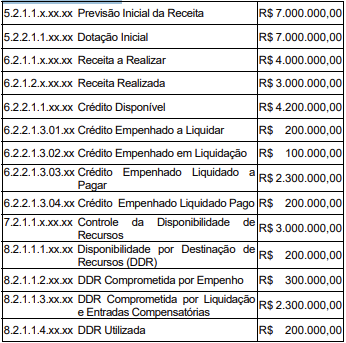
Considerando exclusivamente essas informações, assinale a alternativa correta.
O orçamento inicial da despesa foi retificado por meio da abertura de créditos adicionais.
O resultado patrimonial do período foi superávit de R$ 200.000.
O montante de Restos a Pagar Não Processados a serem inscritos corresponde a R$ 2.300.000.
O saldo das despesas orçamentárias empenhadas, cujos fatos geradores ocorreram, mas que ainda não foram liquidadas, corresponde a R$ 100.000, e este valor já representa passivo financeiro no Balanço Patrimonial.
A execução orçamentária do período provocou a saída de R$ 2.800.000 do caixa, conforme demonstrado pelo saldo da conta Disponibilidade por Destinação de Recursos (DDR).
Ao elaborar a proposta orçamentária, foram incluídos as seguintes previsões:
I. Autorização para abertura de crédito adicional suplementar: R$ 1.200.000,00
II. Autorização para realização de operação de crédito R$ 800.000,00
III. Autorização para abertura de crédito adicional especial: R$ 200.000,00
Ao analisar a proposta orçamentária, o Poder Legislativo verificou que os itens permitidos pela legislação são:
Somente os itens I e II.
Somente os itens I e III.
Somente os itens II e III.
Todos os itens.
O registro de dotações iniciais, créditos adicionais e empenhos é feito no âmbito de qual sistema contábil público?
Sistema Financeiro, que registra ingressos e saídas de numerário.
Sistema Orçamentário, que registra atos e fatos relacionados ao planejamento e execução do orçamento público.
Sistema Patrimonial, que evidencia a variação dos elementos ativos e passivos.
Sistema de Compensação, que registra atos potenciais e contingenciais.
Sistema de Controle Interno, que centraliza a execução orçamentária.
Considere que a UFABC apresentou os seguintes saldos em seu Balanço Orçamentário em 31/12/2024:
• Transferências correntes: R$ 350.000;
• Alienação de bens: R$ 103.000;
• Recursos arrecadados em exercícios anteriores: R$ 400.000;
• Operações de crédito internas: R$ 600.000;
• Superávit financeiro de exercícios anteriores: R$ 320.000;
• Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência: R$ 120.000;
• Receita com impostos: R$ 1.250.000.
Com base nessas informações, assinale a alternativa que apresenta o Saldo de Exercícios anteriores no Balanço Orçamentário de 31/12/2024.
R$ 840.000.
R$ 2.303.000.
R$ 440.000.
R$ 1.190.000.
R$ 520.000.
Dada a impossibilidade de aprovação de lei orçamentária com desequilíbrio entre receita e despesa orçamentárias, o balanço orçamentário refletirá o equilíbrio de tal forma que a dotação total atualizada esteja limitada à previsão atualizada da receita.
Certo
Errado
A utilização do superávit financeiro de exercícios anteriores como fonte de abertura de créditos adicionais deve ser demonstrada como receita orçamentária do exercício corrente no balanço orçamentário.
Certo
Errado
A abertura de um crédito relativo a uma obra pública sem previsão na lei orçamentária anual (LOA) em vigor e sem necessidade de execução urgente deverá ser realizada por meio de lei que crie crédito especial.
Certo
Errado
Considere os seguintes dados:
• resultado financeiro positivo apurado no balanço financeiro do exercício anterior: R$ 20.000;
• saldo de crédito especial aberto em outubro do exercício anterior, reaberto no exercício atual e que não possuía operações de crédito a ele vinculadas: R$ 5.000;
• crédito extraordinário aberto no exercício anterior: R$ 15.000;
• crédito extraordinário aberto no exercício em curso: R$10.000;
• excesso de arrecadação do exercício em curso, apurado mês a mês, considerando-se a tendência: R$ 30.000.
Nessa situação hipotética, com base unicamente nos dados apresentados, o valor dos recursos disponíveis para abertura de créditos especiais ou suplementares é de
R$ 35.000.
R$ 20.000.
R$ 15.000.
R$ 10.000.
R$ 5.000.
A diferença de R$ 28.693.000 entre os valores da dotação disponível e da dotação inicial corresponde a créditos adicionais e reabertura de créditos orçamentários.
Certo
Errado



