Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A disponibilidade de caixa do exercício anterior e o saldo que passa para o exercício seguinte são apresentados no balanço financeiro.
Despesa Extra-Orçamentária (indicada no Balanço Financeiro):
17
18
23
37
38
Observe a seguinte demonstração contábil:
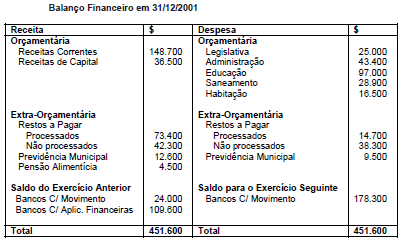
De acordo com estes dados, verifica-se que as despesas liquidadas e pagas no exercício, foram, respectivamente:

$273.300 - $210.800
$263.800 - $273.300
$210.800 - $115.700
$168.500 - $95.100
Acerca do Balanço Financeiro, elaborado na forma da Lei nº 4.320/64, assinale a opção correta.
A demonstração apresenta a receita e a despesa orçamentárias realizadas, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie, provenientes do exercício anterior, e com os que se transferem para o exercício seguinte.
Os saldos provenientes do exercício anterior (disponíveis) inscrevem-se na coluna das despesas.
Sob o título Restos a Pagar, classificado como despesa extra-orçamentária, será computado o total dos Restos a Pagar inscritos no exercício, para compensar a sua inclusão na despesa orçamentária.
Por meio do Balanço Financeiro apura-se a existência de superávit financeiro, uma das fontes de recursos necessárias à abertura de créditos adicionais.
Os Restos a Pagar que figuram como despesa extra-orçamentária referem-se a pagamentos no exercício, correspondentes a valores inscritos no mesmo exercício.
Sobre o Balanço Financeiro, demonstração contábil da área pública, é correto afirmar:
no lado da Receita constam as receitas correntes e a de períodos futuros.
no lado da Despesa constam as despesas pagas e as não-pagas.
apenas apresenta o saldo das contas do Ativo e Passivo Financeiros.
apresenta somente os desembolsos financeiros.
no lado da Receita na linha saldo do exercício anterior, registra-se o montante de recursos financeiros que passarão para o exercício seguinte.

O Balanço Financeiro apresentará o saldo "Disponível para o Exercício Seguinte" no valor de
1.125
1.925
1.975
2.675
4.425
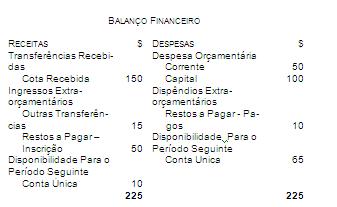
Com base nos dados abaixo, todos apurados ao final de um exercício qualquer, assinale a opção que indica o montante de pagamentos efetuados pela entidade.
No Balanço Patrimonial, pode-se afirmar que o Passivo Financeiro é constituído por compromissos que
independem de autorização orçamentária para o seu pagamento
dependem de autorização orçamentária para o seu pagamento
decorrem somente de empréstimos contraídos pela administração pública
necessariamente já passaram pela Lei Orçamentária Anual
Em relação ao Balanço Financeiro é correto afirmar que as despesas devem figurar
por categoria econômica e pelo montante efetivamente pago
por categoria econômica e pelo montante realizado, independentemente de terem sido pagas ou não
por função e pelo montante efetivamente pago
por função e pelo montante realizado, independentemente de terem sido pagas ou não
por unidade orçamentária e pelo montante efetivamente pago
No balanço financeiro de um ente público, a despesa extra-orçamentária é o dobro da receita orçamentária, o somatório das despesas orçamentárias e extra-orçamentárias foi de $ 160, não houve alteração entre o saldo do início e o do final do exercício, as receitas orçamentárias alcançaram $ 150 e o total da coluna da receita foi de $ 200. As despesas orçamentárias totalizaram:
$ 75
$ 50
$160
$140
$100