







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No balanço financeiro, os restos a pagar do exercício não serão registrados, tendo em vista não se traduzirem em desembolsos financeiros.
Julgue os seguintes itens, acerca do balanço orçamentário e do balanço financeiro.
I Os termos balanço financeiro e balanço orçamentário não devem ser usados, pois o seu conteúdo trata de demonstrativos de fluxo, e não de situações estáticas.
II É chamada de superavit a condição orçamentária em que a soma das despesas realizadas é inferior à soma das despesas fixadas no orçamento.
III No levantamento da situação financeira, devem ser considerados não apenas os ingressos não orçamentários, mas também os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
IV Nos dois documentos, a receita orçamentária deve estar demonstrada, no mínimo, por categoria econômica e origem.
Estão certos apenas os itens
I e II.
I e III.
III e IV.
I, II e IV.
II, III e IV.
O Valor da despesa orçamentária no Balanço Financeiro (em R$) é de
60,00.
20,00.
70,00.
80,00.
90,00.
Com relação ao balanço financeiro e considerando que, nesse exercício, tenham sido inscritos R$ 150.000,00 em restos a pagar, é correto afirmar que o resultado do exercício foi superavitário em R$ 250.000,00.
Na Contabilidade Pública, o saldo de disponibilidade financeira ao final do exercício é evidenciado nos seguintes balanços:
financeiro e patrimonial.
orçamentário e econômico.
financeiro e flutuante.
compensado e orçamentário.
flutuante e patrimonial.
Em 2008, foram inscritos restos a pagar no valor de R$ 180.000.
O Valor da Receita extraorçamentária no Balanço Financeiro (em R$) é de
Zero.
10,00.
40,00.
60,00.
30,00.
Sobre os Balanços elaborados em conformidade com a Lei nº 4320/64, considere:
I. O ativo financeiro compreenderá os créditos e valores realizáveis dependentes de autorização orçamentária e os valores numerários.
II. O passivo financeiro compreenderá as dívidas flutuantes e outras obrigações que independam de autorização orçamentária para pagamento.
III. Os restos a pagar do exercício serão computados na receita orçamentária para compensar sua inclusão na despesa orçamentária.
IV. O passivo permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
V. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação independa de autorização legislativa.
Está correto o que se afirma APENAS em
I e III.
II e III.
II e IV.
III e V.
IV e V.
Considere o Balanço Financeiro da Prefeitura ABC referente ao exercício financeiro de X1.
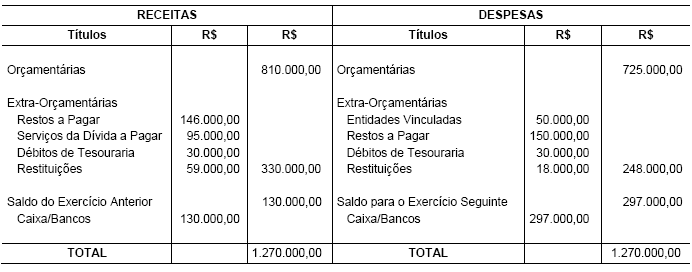
É correto afirmar que
o resultado financeiro foi superavitário em R$ 297.000,00.
as Despesas Orçamentárias causaram uma redução efetiva no Caixa/Bancos de R$ 725.000,00.
o saldo final da conta Restituições era de R$ 18.000,00.
as Receitas Extra-Orçamentárias causaram um aumento efetivo no Caixa/Bancos de R$ 89.000,00.
o saldo da conta Restos a Pagar teve um aumento de R$ 4.000,00 durante o exercício.
A Lei Federal n° 4.320 de 17 de março de 1964, em seus artigos 34 e 35, estabelece que o exercício financeiro coincidirá com o ano civil e que ao exercício financeiro pertencem as receitas
nele arrecadadas e as despesas nele legalmente empenhadas.
O balanço financeiro da União, integrante do relatório resumido da execução orçamentária de 31 de dezembro de 2007, apresentava, antes de seu fechamento, os seguintes saldos (em R$ bilhões):
ingressos orçamentários . . . . . . . . . . . . . . . . . . . . . 1.252
ingressos extra-orçamentários . . . . . . . . . . . . . . . . . . . 452
dispêndios orçamentários . . . . . . . . . . . . . . . . . . . . 1.224
dispêndios extra-orçamentários . . . . . . . . . . . . . . . . . . 423
Com base nesses dados, é correto concluir que o saldo das disponibilidades para o exercício seguinte estará acrescido de R$ 28 bilhões em relação ao saldo transferido do exercício anterior.
De acordo com a Lei Federal n° 4.320 de 17 de março de 1964, o Balanço que demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte é o
balanço financeiro | |
receitas | |
títulos | R$ |
orçamentários receitas | 150.000 |
extra-orçamentários direitos obrigações | 20.000 30.000 |
soma | 200.000 |
disponibilidade do exercício anterior | 20.000 |
total | 220.000 |
balanço financeiro | |
receitas | |
títulos | R$ |
orçamentários despesas | 160.000 |
extra-orçamentários direitos obrigações | 10.000 20.000 |
soma | 190.000 |
disponibilidade do exercício seguinte | 30.000 |
total | 220.000 |
Com base nos valores apresentados, é correto afirmar que o resultado financeiro do exercício (RFE) em reais é igual a
0.
10.000.
20.000.
30.000.
Considere as seguintes informações:
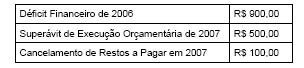
O Resultado Financeiro (patrimônio financeiro) apurado em 2007 é um
déficit financeiro de R$ 300,00.
superávit financeiro de R$ 400,00.
déficit financeiro de R$ 500,00.
superávit financeiro de R$ 550,00.
déficit financeiro de R$ 800,00.
No balanço financeiro, as interferências, por representarem movimentações financeiras entre órgãos e entidades de diferentes esferas de governo, devem ter os mesmos valores no consolidado de cada ente.
O resultado financeiro do exercício de uma entidade pública é obtido através do confronto da
despesa fixada com a despesa empenhada.
receita prevista com a receita arrecadada.
receita prevista com a despesa fixada.
receita arrecadada com a despesa realizada.
receita lançada com a despesa empenhada.
O resultado financeiro apurado pela entidade no referido exercício apresentou-se equilibrado.
Considerando a apropriação da despesa de aquisição de material de consumo no valor de R$ 5.000,00, aponte a opção que representa o(s) sistema(s) de contas envolvido(s) nessa contabilização.
Financeiro e orçamentário.
Orçamentário e patrimonial.
Financeiro, orçamentário e patrimonial.
Financeiro e patrimonial.
Somente o financeiro.
No balanço financeiro, os restos a pagar demonstrados entre os ingressos extra-orçamentários referem-se
aos pagamentos de restos a pagar inscritos no exercício anterior.
ao saldo de inscrição de restos a pagar do ano anterior e não pago no presente exercício.
ao valor dos empenhos não pagos no exercício com a finalidade de equilibrar o demonstrativo.
ao valor dos empenhos emitidos no exercício anterior e somente pagos neste exercício.
ao valor dos empenhos emitidos e pagos no exercício.
É correto inferir que eventuais despesas inscritas como restos a pagar do exercício não influenciaram no resultado financeiro apurado no exercício em questão.



