







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
São dadas as seguintes informações, extraídas do Balanço Financeiro do município de Jererê-Mirim, relativas ao exercício encerrado em 31-12-2005:
Receitas Orçamentárias: Correntes........................................................... 360
de Capital .......................................................... 120
Despesas Orçamentárias:
Correntes........................................................... 345
de Capital .......................................................... 115
Restos a Pagar:
Inscrição ..............................................................25
Pagos ....................................................................5
Saldo das disponibilidades:
Inicial ...................................................................30
Final ....................................................................70
O montante dos pagamentos efetuado pela Prefeitura do município, no exercício de 2005, foi
535
485
460
440
400
Os totais da receita e da despesa extra-orçamentária a serem incluídos no Balanço Financeiro são, respectivamente:
R$ 300.000,00 e R$ 600.000,00
R$ 600.000,00 e R$ 300.000,00.
R$ 450.000,00 e R$ 600.000,00.
R$ 450.000,00 e R$ 720.000,00.
É o demonstrativo contábil de ingressos e dispêndios (entradas e saídas) de recursos financeiros a título de receitas e despesas orçamentárias, bem como recebimentos e pagamentos de natureza extra-orçamentária, além dos saldos de disponibilidades do exercício anterior e do exercício seguinte. Esse é o conceito de
balanço financeiro.
demonstração das origens e aplicações de recursos.
demonstração das mutações do patrimônio social.
previsão do fluxo de caixa.
demonstração do valor adicionado.
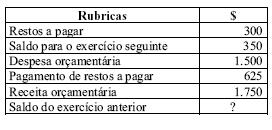
Os seguintes dados foram extraídos do Balanço Financeiro de determinado município:
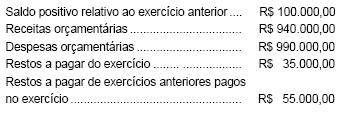
Considerando apenas essas informações, o saldo financeiro positivo para o exercício seguinte corresponderá a, em R$,
A execução orçamentária contribuiu para o resultado apurado no exercício.
Em relação ao Anexo 12 - Balanço Orçamentário e em relação ao Anexo 13 - Balanço Financeiro, ambos originários da Lei Federal 4.320/64, sabe-se que a despesa é apresentada com diferentes enfoques, embora em ambos ocupe o lado direito de cada um destes demonstrativos.
Assinale, nas alternativas abaixo aquela que expressa corretamente a situação de grupalização adotada no Brasil:
No Anexo 12 a despesa orçamentária é apresentada por Créditos Suplementares e Orçamentários; Créditos Especiais e Créditos Extraordinários e no Anexo 13 é apresentada por Orçamentária e Extra-orçamentária.
No Anexo 12 a despesa orçamentária é apresentada por Funções e Sub-funções e no Anexo 13 é apresentada por Orgânica e Grupos de Natureza de Despesa.
No Anexo 12 a despesa orçamentária é apresentada por Orgânica e Grupos de Natureza de Despesa e no Anexo 13 é apresentada por Funções e Sub-funções.
No Anexo 12 a despesa orçamentária é apresentada por Orçamentária e Extraorçamentária e no Anexo 13 é apresentada por Créditos Suplementares e Orçamentários; Créditos Especiais e Créditos Extraordinários.
Considere os seguintes números:
Déficit Financeiro de 2004 ................................................ $ 1.000
Superávit de Execução Orçamentária de 2005................. $ 450
Cancelamento de Restos a Pagar em 2005 ...................... $ 50
Resultado Financeiro (patrimônio financeiro) apurado em 2005:
Déficit Financeiro de $ 600
Déficit Financeiro de $ 550
Déficit Financeiro de $ 500
Superávit Financeiro de $ 550
Superávit Financeiro de $ 500
Considerando as demonstrações contábeis elaboradas segundo a Lei 4.320/64 e os sistemas contábeis utilizados na administração pública, assinale a alternativa correta.
O sistema orçamentário tem dupla finalidade, ele produz o balanço orçamentário e alimenta o sistema patrimonial para que este dê origem ao balanço patrimonial e o balanço financeiro.
O sistema financeiro tem dupla finalidade, ele produz o balanço financeiro e alimenta o sistema patrimonial para que este dê origem ao balanço patrimonial e à demonstração das variações patrimoniais.
O sistema patrimonial tem dupla finalidade, ele produz o balanço patrimonial e a demonstração das variações patrimoniais e alimenta o sistema orçamentário para que este dê origem ao balanço orçamentário.
O sistema de compensação tem dupla finalidade, ele produz a demonstração das variações patrimoniais e alimenta o sistema patrimonial para que este dê origem ao balanço patrimonial.
O sistema patrimonial tem dupla finalidade, ele produz o balanço patrimonial e alimenta o sistema financeiro para que este dê origem à demonstração das variações patrimoniais.
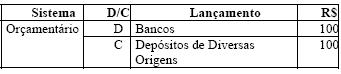
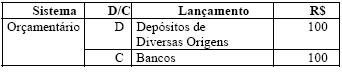
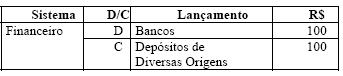
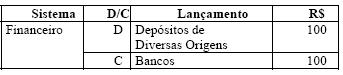
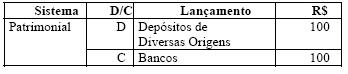
Tendo em vista a retenção em folha de consignações de R$ 100, o contador do Poder Legislativo efetuou o seguinte lançamento contábil:
Para fins de elaboração do Balanço Financeiro de uma entidade pública, assinale a alternativa que evidencia o efeito líquido no caixa da entidade, sabendo-se que: I – a despesa empenhada no ano de 2.001 foi de $200,00; II – a despesa não paga e inscrita em restos a pagar no ano de 2.001 foi de $30,00; III – houve o pagamento em 2.001, da despesa inscrita em restos a pagar no ano de 2.000, no valor de $20,00; e IV – não houve cancelamento das inscrições em restos a pagar.
Redução de 150.
Redução de 170.
Redução de 190.
Redução de 210.
Redução de 250.
Assinale a opção que indica um dado que pode ser obtido do Balanço Financeiro.
O montante dos Restos a Pagar inscritos no exercício.
O total da incorporação de bens em razão das despesas de capital.
O montante das Antecipações de Receitas Orçamentárias ocorridas no exercício.
O total de cancelamento de empenhos do exercício.
O montante da dívida fundada.
É exemplo de receita extra-orçamentária no balanço financeiro:
Os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte são evidenciados no balanço financeiro.
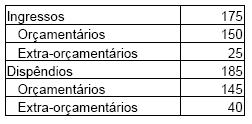
Em 31/12/X2, o saldo disponível para o exercício seguinte num balanço financeiro era de $ 30. Se os ingressos e dispêndios do exercício de X2 se deram conforme os montantes da tabela a seguir, o saldo que veio do exercício de X1 era de:
Em um Balanço Financeiro em que nos ingressos extraorçamentários consta a rubrica Restos a Pagar com valores diferentes de zero, é correto afirmar que a rubrica demonstra
o montante de recursos recebidos para o pagamento de restos a pagar no exercício.
os restos a pagar não-processados inscritos no exercício.
o montante de restos a pagar pagos no exercício.
o montante de restos a pagar inscritos no exercício.
o montante de restos a pagar cancelados no exercício.
O Ativo Real Líquido corresponde à soma algébrica positiva:
No balanço financeiro, o valor dos restos a pagar computados na receita extra-orçamentária corresponde ao registro das importâncias empenhadas no exercício e deverá ser baixado quando ocorrer o respectivo pagamento ou eventual cancelamento.



