







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As despesas orçamentárias inscritas como restos a pagar do exercício não afetaram a apuração do saldo financeiro para o exercício seguinte.
Os dados abaixo foram extraídos do Balanço Financeiro de determinado município.
Saldo positivo relativo ao exercício anterior ................ R$ 10.000,00
Receitas orçamentárias ................................................................... R$ 420.000,00
Despesas orçamentárias ................................................................ R$ 410.000,00
Restos a pagar do exercício........................................................... R$ 25.000,00
Outras receitas extra-orçamentárias ................................... R$ 30.000,00
Saldo financeiro positivo para o exercício seguinte R$ 40.000,00
Considerando apenas as informações acima, o total de despesas extra-orçamentárias no exercício corresponde, em R$, a
5.000,00.
10.000,00.
15.000,00.
30.000,00.
35.000,00.
Quanto à inscrição de Restos a pagar, é correto afirmar que afeta o saldo dos seguintes balanços:
orçamentário e financeiro.
econômico e patrimonial.
financeiro e patrimonial.
orçamentário e econômico.
econômico e financeiro.
O resultado Financeiro foi, em R$, um
déficit de 1.200,00
déficit de 9.200,00
déficit de 10.000,00
superávit de 13.300,00
superávit de 13.800,00
A variação entre os saldos inicial e final no balanço financeiro foi de R$ 80.000,00.
Saldo do exercício anterior ....................... R$ 150.000,00
Receitas Correntes ................................... R$ 800.000,00
Total das Despesas Orçamentárias........... R$ 900.000,00
Receitas Extra-orçamentárias ................... R$ 70.000,00
Saldo para exercício seguinte ................... R$ 130.000,00
Receitas de Capital ................................... R$ 90.000,00
É correto concluir que as Despesas Extra-Orçamentárias totalizaram nesse exercício a importância, em R$, de
80.000,00.
90.000,00.
100.000,00.
110.000,00.
120.000,00.
Em relação ao Balanço Financeiro, é correto afirmar que
o pagamento de serviços da dívida inscrito em exercícios anteriores provoca uma redução nas disponibilidades resultante da execução do orçamento.
os valores inscritos em restos a pagar são considerados receitas extra-orçamentárias e repre-sentam entradas efetivas de dinheiro no caixa.
o resultado financeiro é positivo quando a diferença entre receitas e despesas extra-orçamentárias for positiva.
os valores das receitas e das despesas orçamentárias são aqueles apresentados na proposta orçamentária do período.
a diferença entre receitas e despesas orçamentárias representa o impacto na situação financeira decorrente da execução do orçamento.
As despesas orçamentárias do exercício totalizaram R$ 1.198.000,00, uma vez que R$ 127.418,06 foram inscritas em restos a pagar.
No balanço financeiro de um ente público,
os Restos a Pagar do exercício são computados como receitas extra-orçamentárias.
são demonstradas as cauções, os avais e as garantias prestadas pelo ente público.
são computadas as superveniências ativas e as insubsistências passivas.
são demonstrados apenas o Ativo Financeiro e o Passivo Financeiro.
é apurado o resultado patrimonial, cujo saldo pode ser negativo, positivo ou nulo.
A rentabilidade financeira, no período em análise, é superior a 33%.
Os valores da receita orçamentária do balanço financeiro coincidem com a receita do balanço orçamentário, em face de a contabilização da receita efetuar-se com base no regime de caixa.
A receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte serão demonstrados no Balanço
Dados extraídos do Balanço Financeiro de um ente público, em R$:
Receitas Orçamentárias ............................................ 227.000,00
Despesas Extra-orçamentárias.................................... 83.000,00
Despesas Orçamentárias .......................................... 218.000,00
Restos a Pagar inscritos no exercício e não pagos...... 17.000,00
Demais Receitas Extra-orçamentárias......................... 64.000,00
É correto concluir que a variação positiva do saldo financeiro no exercício, em R$, foi igual a
7.000,00.
9.000,00.
16.000,00.
19.000,00.
24.000,00.
Considere os dados da Prefeitura Crisântemo abaixo.
I. Balanço Financeiro em 30.11.06 (Em R$)
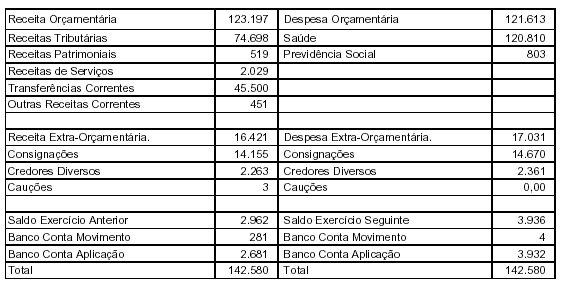
II. Informações Adicionais:
Operações realizadas em dezembro de 2006 (em R$)
− recebimento de taxa de 5.000
− despesa empenhada e não paga 20.000
− recebimento de cauções em dinheiro 5.000
O total da receita extra-orçamentária em 31.12.06, em R$, é
46.421
41.421
40.000
36.421
21.421
Considere os dados extraídos do Balanço Financeiro de determinado município no exercício encerrado em 31/12/2006:
Saldo positivo do exercício findo em 31/12/2005 .. R$ 128.000,00
Receitas Correntes............................................... R$ 354.000,00
Despesas de Capital ............................................ R$ 152.000,00
Restos a pagar de 2005 pagos em 2006 .............. R$ 37.000,00
Despesas Correntes............................................. R$ 363.000,00
Restos a pagar inscritos em 2006......................... R$ 46.000,00
Receitas de Capital .............................................. R$ 147.000,00
O saldo financeiro positivo do município em 31/12/2006 correspondeu, em R$, a:
Para a elaboração do balanço financeiro de um ente público, dispunha-se dos seguintes valores (em R$ 1.000,00).
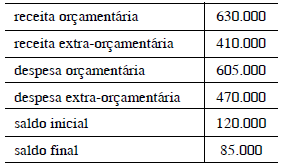
Em relação ao balanço financeiro, é correto afirmar que
houve déficit no resultado financeiro da execução orçamentária.
o resultado financeiro da execução extra-orçamentária foi deficitário.
o saldo final foi acrescido de R$ 85 milhões.
o resultado da execução financeira foi de R$ 220 milhões.
Considere as seguintes informações, apresentadas no balanço financeiro de determinado ente governamental.
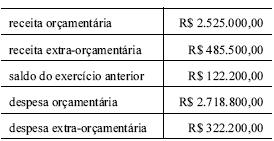
Sabendo que o montante de R$ 128.200,00 corresponde a despesas do exercício inscritas em restos a pagar, assinale a opção correta a respeito do resultado financeiro do exercício.
O exercício apresentou superavit financeiro no valor de R$ 30.500,00.
O exercício apresentou deficit financeiro no valor de R$ 30.500,00.
O exercício apresentou superavit financeiro no valor de R$ 91.700,00.
O exerc?cio apresentou deficit financeiro no valor de R$ 91.700,00.
Infere-se das informações apresentadas que a execução extra-orçamentária contribuiu para o resultado apurado no exercício.
Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços financeiros (balanços públicos), podemos citar, EXCETO:
Quociente da execução extra-orçamentária.
Quociente de cobertura dos créditos adicionais.
Quociente da execução orçamentária corrente.
Quociente da execução orçamentária de capital.
Nas receitas extra-orçamentárias, estão computados os valores relativos aos restos a pagar inscritos no exercício.



