







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O demonstrativo de contabilidade pública que revela a variação das disponibilidades financeiras de um exercício para o outro é:
o Balanço Patrimonial;
o Balanço Financeiro;
a Demonstração das Variações Patrimoniais;
a Demonstração do Resultado do Exercício;
o Balanço Orçamentário.
Para o levantamento do balanço financeiro, é necessária a inscrição dos restos a pagar de despesas processadas e não processadas. Assim, o registro da transferência de restos a pagar de despesas não processadas será pela transferência do saldo da conta de despesa orçamentária do exercício a pagar para a conta de restos a pagar.
Para o levantamento do balanço patrimonial, é necessária a formulação de diversos lançamentos de encerramento. Um dos lançamentos utilizados para a apuração do resultado financeiro e conseqüente elaboração do balanço patrimonial é a transferência do saldo da conta de ativo real líquido para a conta administração direta.
Identifique a única opção incorreta com relação ao conteúdo de um Balanço Financeiro da Administração Pública, segundo a Lei n. 4.320/64.
Contém os créditos e valores realizáveis independentemente de autorizações orçamentárias e valores numerários.
Contém as operações de recebimento e pagamento no período demonstrado.
Contém os saldos do exercício anterior e os saldos para o exercício seguinte.
Contém as operações orçamentárias de receita e despesa.
Contém as operações de caráter financeiro que alteram o fluxo de caixa no período para o qual se elabora a demonstração.
Para o levantamento do balanço financeiro, será dispensada a transferência da despesa orçamentária para a conta de transferências financeiras.
Em relação à Contabilidade Pública, é correto afirmar:
o Passivo Financeiro é composto por restos a pagar, dívida fundada e restituições a pagar
a inscrição de restos a pagar aparecerá no Balanço Financeiro como receita extra-orçamentária
o regime de escrituração contábil da receita e da despesa é o misto, sendo de competência para as receitas e caixa para as despesas
no Balanço Patrimonial, quando o Ativo Real for menor que o Passivo Real, este resultado deficitário será chamado de Ativo Real a descoberto
Assinale a opção que apresenta a demonstração contábil que evidenciará a receita e a despesa orçamentária, como também os recebimentos e pagamentos de natureza extraorçamentária, conjugados com saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte
Considere-se que, ao final do exercício, um ente apresentava os seguintes saldos a serem considerados para a elaboração do balanço financeiro, em R$ mil, e que, no caso da receita extra-orçamentária, o saldo final era igual ao saldo inicial.
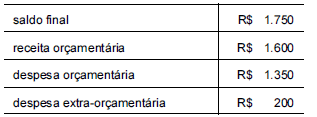
Nessa situação, o saldo inicial era de R$ 1.700 mil.
O Balanço Financeiro demonstrará a receita e a despesa orçamentárias,
bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
conjugadas com os saldos patrimoniais que se transferem para o exercício seguinte.
bem como os recebimentos e os pagamentos de natureza extra-orçamentária, e os resultados patrimoniais.
bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos de dotações a executar.
conjugadas com os saldos patrimoniais do exercício.
O Balanço Financeiro de um órgão público apresentou as seguintes contas principais e seus respectivos saldos:
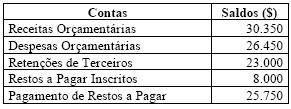
Sabendo que o saldo disponível do exercício anterior era de $ 35.850, o saldo que passa disponível para o exercício seguinte é de:
$ 31.000;
$ 34.450;
$ 45.000;
$ 52.200;
$ 56.100.
No balanço financeiro da entidade, é demonstrada a conta que contém o valor devido ao fornecedor, referente à obrigação de pagar citada.
O artigo 101 da Lei 4.320/64 define as peças contábeis que uma entidade da administração pública deve produzir, exceto:
Balanço Financeiro.
Balanço Orçamentário.
Demonstração das Receitas Arrecadadas e das Despesas Realizadas.
Balanço Patrimonial.
Demonstração das Variações Patrimoniais.
O balanço financeiro evidencia a diferença de saldo entre o valor previsto para a receita e o valor da receita realizada.
O resultado financeiro do Balanço Patrimonial foi
déficit de 50.
superávit de 50.
déficit de 70.
superávit de 70.
superávit de 80.
O saldo da conta bancos é
50
150
230
270
300
Receita não orçamentária que figurou no Balanço Financeiro:
36
34
26
20
16
No encerramento de 2003, o valor inscrito em restos a pagar não-processado teria de ser classificado como receita extraorçamentária no balanço financeiro, sob o título restos a pagar, para compensar a sua inclusão na despesa orçamentária.
Receita Extra-Orçamentária (indicada no Balanço Financeiro):
25
35
50
52
53
A principal conta demonstrada no balanço financeiro, disponibilidades, é sempre debitada pelos ingressos financeiros e creditada pelos dispêndios. A contrapartida desses lançamentos ocorrerá unicamente em contas de resultado (receitas e despesas) ou em contas do ativo financeiro (realização ou aquisição de direitos).



