







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
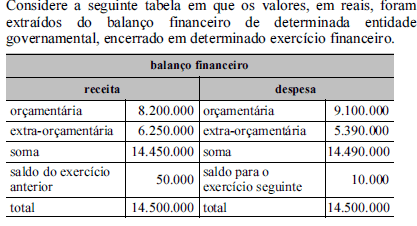
Considerando que, nesse exercício, tenham sido inscritos R$ 125.000,00 em restos a pagar, e que tenham sido pagos R$ 85.000,00 relativos a restos a pagar inscritos no exercício anterior, é correto afirmar que o resultado financeiro do exercício foi
foi superavitário em R$ 50.000,00.
deficitário em R$ 40.000,00.
nulo.
foi superavitário em R$ 10.000,00.
foi superavitário em R$ 40.000,00.
Dados extraídos do balanço financeiro de um ente público encerrado em 31/12/2009: Receita Orçamentária ................................................ 360.000,00
Despesa Orçamentária .............................................. 320.000,00
Saldo do Exercício anterior .......................................... 30.000,00
Restos a pagar inscritos no exercício........................... 20.000,00
Despesas extra-orçamentárias .................................... 60.000,00
Demais receitas extra-orçamentárias........................... 40.000,00
Com base apenas nessas informações, pode-se concluir que o saldo do balanço financeiro em 31/12/2009 correspondia, em R$, a
40.000,00
30.000,00
50.000,00
70.000,00
20.000,00
O resultado financeiro do exercício foi superavitário em R$ 93.000,00, pois os restos a pagar relativos à folha de pagamento foram classificados como receita extraorçamentária para fins de fechamento de balanço.
O resultado financeiro do exercício do ano 2 foi superavitário em R$ 15.000,00.
O lançamento de uma despesa orçamentária corrente e ainda não paga é efetuado no Sistema
Financeiro.
de Compensação.
Orçamentário.
Orçamentário de Compensação.
de Compensação de Passivos.
Com relação à estrutura e ao fechamento de um balanço financeiro, assinale a opção correta.
O balanço financeiro demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
O fechamento do balanço financeiro deve ser concretizado quando a disponibilidade do exercício anterior tiver sido igualada à disponibilidade para o exercício seguinte.
No rol das despesas extraorçamentárias, estão computados os restos a pagar inscritos no exercício, para se compensar sua inclusão na despesa orçamentária.
Entende-se por superávit financeiro a diferença positiva entre receita e despesa orçamentárias, bem como a diferença positiva entre recebimentos e pagamentos de natureza extraorçamentária.
Como representa um fluxo de caixa, no balanço financeiro, o registro dos valores relativos a restos a pagar altera os valores do resultado financeiro do exercício.
É desnecessária a existência de recursos nas disponibilidades para o exercício seguinte, ainda que haja despesas não pagas no exercício anterior, uma vez que, a cada novo exercício financeiro, ocorre nova movimentação de recursos entre unidades do sistema de programação financeira.
No decorrer de certo exercício financeiro foram verificados em uma Unidade Gestora, dentre outros, os seguintes fatos:
- Despesas Empenhadas no período: R$ 26.200,00
- Pagamento de Restos a Pagar do período anterior: R$ 1.400,00
- Despesas Liquidadas no período: R$ 25.900,00
- Despesas Pagas no período: R$ 24.700,00
- Receitas Arrecadadas no período: R$ 26.300,00
Com base nos dados acima fornecidos é verdadeiro afirmar que o Balanço Financeiro da Unidade Gestora aponta
restos a pagar não-processados de R$ 300,00.
resultado financeiro deficitário.
superávit financeiro de R$ 100,00.
dispêndios extra-orçamentários de R$ 100,00.
ingressos extra-orçamentários de R$ 1.200,00.
Na elaboração do balanço financeiro, são utilizados critérios diferenciados para registrar os ingressos e os dispêndios orçamentários e extraorçamentários, pelas características peculiares das contas de resultado e patrimoniais.
O resultado financeiro do exercício (RFE) apresentou deficit no valor de R$ 30.000,00.
Ao analisar o Balanço Financeiro apresentado, conclui-se que houve em 2008, em reais,
excesso de arrecadação de 430.000,00.
inscrição de restos a pagar de 160.000,00.
déficit na execução orçamentária de 10,00.
superávit financeiro de 210.000,00
superávit na execução orçamentária de 175.000,00.
De conformidade com a Lei no 4.320/64, o documento contábil que "demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte", denomina-se
Balanço Financeiro.
Balanço Patrimonial.
Balanço Orçamentário.
Demonstração do Fluxo de Caixa.
Demonstração das Variações Patrimoniais.
Segundo a definição legal que rege a Contabilidade Pública, o Balanço Financeiro demonstrará:
a receita e a despesa orçamentária, bem como, os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie proveniente do exercício anterior e os que se transferem para o exercício seguinte.
a receita e a despesa orçamentária, exceto os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie proveniente do exercício anterior e os que se transferem para o exercício seguinte.
a receita e a despesa orçamentária, bem como, os recebimentos e os pagamentos de natureza extraorçamentária.
a receita e a despesa orçamentária, bem como, os recebimentos e os pagamentos de natureza não-financeiras, conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
Todas as contas e respectivos valores do Balanço Financeiro referentes ao exercício de X1 da Prefeitura Modelo estão apresentados abaixo, em milhares de reais, com exceção do valor do Saldo do Exercício Anterior.
Saldo para o Exercício Seguinte .............................................................................................. 2.100,00
Saldo do Exercício Anterior ................................................................................................................... ?
Restos a pagar (pagamento no exercício).................................................................. 2.800,00
Restos a pagar (contrapartida da despesa a pagar) .................................... 2.000,00
Receitas de Capital ............................................................................................................................. 5.000,00
Receitas Correntes.............................................................................................................................. 10.500,00
Despesas Correntes............................................................................................................................. 8.600,00
Despesas de Capital ............................................................................................................................ 5.100,00
Depósitos Cauções (valores recebidos no exercício)............................................ 500,00
Consignações (valores retidos da folha de pagamento do exercício) .. 600,00
Consignações (recolhimentos no exercício)...................................................................... 800,00
Entidades vinculadas (empréstimos concedidos)....................................................... 500,00
Com base nas informações apresentadas, é correto afirmar que o valor do Saldo do Exercício Anterior era, em milhares de reais,
2.500,00
1.900,00
1.300,00
1.200,00
800,00
Analise as informações a seguir, que constam no balanço financeiro de um órgão público.
Receitas de impostos ....................................................20.000
Inscrição em restos a pagar ............................................ 5.000
Receitas de alugueis .....................................................10.000
Despesas com pessoal .................................................12.000
Obrigações patronais ...................................................... 4.000
Alienação de bens .........................................................20.000
Recebimento de cauções................................................ 3.000
Amortização da dívida ..................................................... 6.000
Devolução de cauções.................................................... 2.000
Saldos das disponibilidades do exercício anterior ........10.000
Assinale a alternativa que apresente o valor das disponibilidades para o exercício seguinte.
40.000
29.000
24.000
34.000
36.000
O saldo financeiro disponível para o próximo exercício e que irá compor o Balanço Patrimonial, corresponde, em reais, ao valor de
45.000,00
90.000,00
210.000,00
430.000,00
565.000,00
O balanço financeiro, cujo objetivo é demonstrar a movimentação de disponibilidades da entidade, evidencia não apenas a receita orçamentária arrecadada e a despesa orçamentária paga no exercício, mas também os recebimentos e os pagamentos extraorçamentários.
No balanço financeiro as despesas orçamentárias são demonstradas por:
Categoria econômica
Função
Sub-função
Programas
Todas estão corretas
O balanço financeiro é composto estruturalmente por um quadro com duas seções, que se igualam computando-se os saldos do exercício anterior, na parte da despesa, e o saldo que passa para o exercício seguinte, na parte da receita.
No balanço financeiro, tanto as receitas como as despesas devem ser discriminadas por categorias econômicas.



