







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base nas informações contidas no enunciado, é correto afirmar que os restos a pagar inscritos no ano foram de
1.000.
1.400.
600.
400.
800.
Tomando como base o balanço fi nanceiro adotado atualmente no âmbito federal, assinale a opção verdadeira a respeito do seu conteúdo e estrutura.
Os ingressos do balanço fi nanceiro são representados pela movimentação das contas de receita orçamentária pelos seus valores brutos.
O resultado fi nanceiro do ente apura-se pelo confronto entre a receita orçamentária e a despesa orçamentária.
É opcional a inclusão de saldos das contas do ativo fi nanceiro se ela for feita com as contas de passivo fi nanceiro.
As disponibilidades sob o enfoque do balanço fi nanceiro recebem um débito quando ocorre um dispêndio e um crédito quando ocorre um ingresso.
A demonstração da inscrição de restos a pagar inscritos no exercício como integrante dos ingressos é uma exigência legal, embora não constitua um movimento fi nanceiro.
No balanço financeiro, o pagamento de restos a pagar do exercício anterior, realizado durante o exercício financeiro, deve ser registrado entre os dispêndios extraorçamentários.
Um município apresentou as seguintes informações sobre as operações realizadas no exercício de 2011:
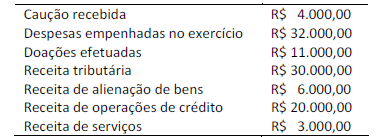
Considerando que o saldo final em espécie (caixa, equivalentes, depósitos restituíveis e valores vinculados) do exercício de 2010 era de R$ 2.000,00 e que foram inscritas como restos a pagar do exercício despesas no montante de R$ 10.000,00, qual é o valor total dos ingressos a ser apresentado no Balanço Financeiro do exercício de 2011 será de
O saldo do disponível em 31/12/X1 apresentado no Balanço Financeiro foi de:
R$ 760.000,00.
R$ 822.000,00.
R$ 747.000,00.
R$ 780.000,00.
Se 2009 foi o primeiro exercício financeiro da referida entidade, então, nesse mesmo ano, a entidade apresentou resultado financeiro superavitário no valor de R$ 60.000,00.
No balanço patrimonial, é representado o saldo patrimonial, que acumula o resultado patrimonial do exercício considerado e dos exercícios anteriores, todos eles calculados nessa mesma demonstração contábil.
Considerando-se que 2009 tenha sido o primeiro exercício financeiro da entidade em questão, é correto afirmar que, naquele ano, a entidade apresentou resultado financeiro do exercício superavitário em R$ 145.000,00.
A Demonstração Contábil da área pública que conjuga os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte é o(a):
balanço patrimonial.
demonstração das variações patrimoniais.
balaço financeiro.
demonstração do resultado econômico.
demonstração do fluxo de caixa.
Com os dados do Balanço Financeiro abaixo, calcule o resultado financeiro do exercício.
Balanço Financeiro | |||
Receita | Valor | Despesa | Valor |
Orçamentária | 10.000 | Orçamentária | 11.500 |
Extraorça-mentária | 2.000 | Extraorça-mentária | 500 |
Saldo Anterior | 3.500 | Saldo Exercício Seguinte | 3.500 |
TOTAL | 15.500 | TOTAL | 15.500 |
Déficit de 11.500.
Superávit de 1.500.
Equilíbrio.
Déficit de 1.500.
Superávit de 11.500.
No balanço financeiro, os valores das inscrições em dívida ativa devem ser computados nos ingressos orçamentários.
O Resultado Financeiro de uma entidade pública é dado pela diferença entre
Ativo Circulante menos Passivo Circulante.
Ativo Financeiro menos Passivo Financeiro.
Receitas Orçamentárias Arrecadadas menos Despesas Orçamentárias Pagas.
Ativo Permanente menos Passivo Permanente.
Saldo em Espécie para o Exercício Seguinte menos Saldo em Espécie do Exercício Anterior.
As informações, a seguir, foram extraídas do Balanço Financeiro de uma entidade governamental.
-
R$ (mil) | |
Receita Orçamentária Ordinária | 100.000,00 |
Receita Orçamentária Vinculada | 45.000,00 |
Despesa Orçamentária Ordinária | 98.000,00 |
Despesa Orçamentária Vinculada | 43.000,00 |
Transferências Financeiras Recebidas | 4.000,00 |
Transferências Financeiras Concedidas | 3.800,00 |
Recebimentos Extraorçamentários | 10.000,00 |
Pagamentos Extraorçamentários | 8.500,00 |
-
Com base nessas informações e considerando que o valor de restos a pagar inscritos no período foi R$ (mil) 5.500,00 e o de pagamento de restos a pagar foi R$ (mil) 3.000,00, é correto afirmar que
a execução do orçamento gerou um impacto no caixa mais equivalentes a caixa de R$ (mil) 4.000,00.
os valores recebidos, mas que terão que ser restituídos em época própria por decisão administrativa ou judicial, é de R$ (mil) 1.500,00.
os valores de recebimentos extraorçamentários, nos demonstrativos consolidados, serão compensados com os pagamentos extraorçamentários.
a diferença entre receita e despesa orçamentárias vinculadas corresponde ao impacto nas disponibilidades decorrentes do orçamento de investimentos das empresas estatais.
a diferença entre o saldo em espécie para o exercício seguinte e o saldo em espécie do exercício anterior é R$ (mil) 5.700,00.
Em 2010, foram inscritos restos a pagar no valor de R$ 170.000,00 e pagos restos a pagar no valor de R$ 280.000,00.
Assinale a alternativa que apresenta o valor da despesa de capital constante do balanço financeiro.
$8.000
$6.400
$6.000
$3.000
$2.400
O saldo no valor de R$ 155.000,00 para o exercício seguinte representa o resultado financeiro apurado no exercício.
O saldo das disponibilidades financeiras demonstrado no balanço financeiro de determinada entidade pública, em 31.12.2009, era de R$ 1.000,00.
Durante o exercício de 2010 foram realizadas as seguintes operações (Valores em reais):
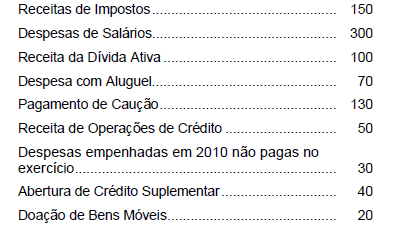
O saldo das disponibilidades financeiras, ao final do exercício de 2010 era, em reais,
800.
830.
770.
850.
790.
Tomando como base o balanço financeiro atualmente adotado e publicado pela Secretaria do Tesouro Nacional, assinale a opção verdadeira a respeito dessa demonstração contábil.
O resultado apurado no balanço financeiro coincide com o superávit financeiro do balanço patrimonial, pois resulta da conjugação das entradas e saídas de recursos da entidade.
Se o resultado apurado no exercício é um superávit, então podemos afirmar que os dispêndios foram menores que os ingressos.
Pela comparação entre o saldo anterior e o saldo atual é possível avaliar se o resultado financeiro da entidade foi positivo ou negativo.
Em razão de ser uma demonstração que apura o fluxo financeiro, na sua elaboração, é utilizado o movimento das contas e não o saldo.
Os ingressos e dispêndios extraorçamentários somente figuram no balanço financeiro se tiverem relação com a finalidade da entidade.
A inscrição de restos a pagar não processados deve constar do balanço financeiro na coluna de ingressos.
Durante o exercício financeiro de 2009, um ente federativo realizou as seguintes operações:
Arrecadação de tributos....................................................$ 64.000
Recebimento de dividendos de empresas controladas......$ 8.000
Empenho de diversas despesas correntes e de capital.......$ 80.000
Amortização da dívida interna..........................................$ 16.000
Pagamento de Restos a Pagar de 2008..............................$ 16.000
Incorporação de bens doados por terceiros........................$ 8.000
Pagamento de pessoal e seus encargos..............................$ 32.000
Baixa do almoxarifado de material de consumo................$ 6.000
Pagamento de serviços prestados.......................................$ 16.000
Recebimento de depósitos de terceiros..............................$ 8.000
Transferências de consignações retidas ............................$ 16.000
Realização de operações de crédito internas......................$ 20.000
Tendo por base essas operações, o resultado financeiro apurado em 31 de dezembro indicou a ocorrência de:
superávit de $ 20.000
déficit de $ 16.000
déficit de $ 12.000
superávit de $ 6.000
superávit de $ 4.000



