







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que o balanço financeiro de um ente público tenha apresentado, no encerramento do exercício X, a receita orçamentária de R$ 100 e o total de despesa orçamentária de R$ 80, já computados na despesa os restos a pagar inscritos de R$ 30. Com base nessas informações e considerando, ainda, que o saldo anterior desse ente era igual a R$ 0, é correto afirmar que o resultado financeiro do exercício X será igual a R$ 50.
O balanço financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere. A sua estrutura atualizada contém duas seções: a) ingresso: representado pelas receitas orçamentárias, recebimento extraorçamentário e transferências financeiras recebidas; b) dispêndios: despesas orçamentárias, extraorçamentárias e transferências financeiras concedidas. Na sua elaboração, para indicar o montante das transferências financeiras recebidas, utiliza-se, com base no PCASP, as contas da seguinte classe e grupo:
8.2
6.2
4.5
3.5
1.1
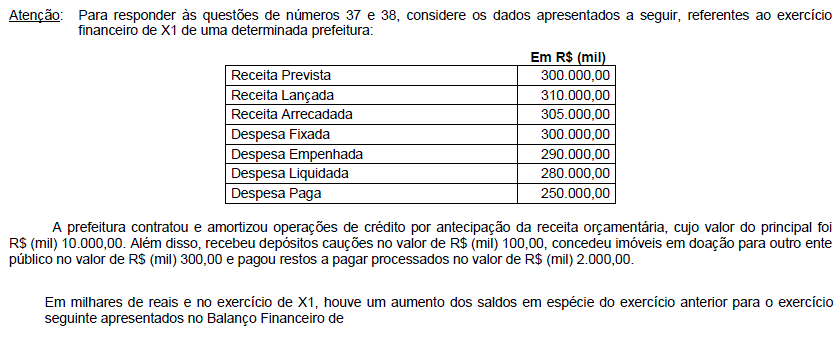
O total da despesa extra-orçamentária apresentado no Balanço Financeiro foi de:
R$ 51.000,00.
R$ 110.000,00.
R$ 38.000,00.
R$ 320.000,00.
Considerando as informações do balanço e sabendo que as despesas orçamentárias pagas no exercício montaram em 100 (tendo sido a diferença já incluída na coluna da receita), é correto afirmar que o resultado financeiro foi de
200.
500.
700.
1.000.
1.400.
o resultado financeiro foi igual a R$ 6.000,00.
3.100,00.
41.100,00.
42.800,00.
43.100,00.
53.100,00.
O resultado financeiro do exercício é igual a R$ 200,00.
Os fatos abaixo foram extraídos do Município Fictício de São José das Cruzes e são referentes ao exercício financeiro de 20XI.
· Previsão de Receita e fixação da despesa aprovada na Lei Orçamentária Anual igual a R$ 2.000.000,00.
· Arrecadação Tributária R$ 1.000.000,00; Arrecadação de Serviços R$ 100.000,00; Receita Industrial R$ 200.000,00; Receita de Contribuições R$ 300.000,00; Outras Receitas Correntes R$ 500.000,00.
· Despesas Empenhadas: Pessoal e Encargos Sociais R$ 1.000.000,00; Juros e Encargos da Dívida R$ 250.000,00; Outras Despesas Correntes R$ 400.000,00.
· Despesas Pagas: Pessoal e Encargos Sociais R$ 800.000,00; Juros e Encargos da Dívida R$ 150.000,00; Outras Despesas Correntes R$ 400.000,00.
Com base nestas informações, assinale a opção correta.
O resultado de previsão orçamentária foi deficitário.
O quociente de desempenho da arrecadação é de 1,06.
O resultado de execução orçamentária é de R$ 650.000,00.
O resultado financeiro real da execução orçamentária é de R$ 750.000,00.
O excesso de arrecadação foi nulo.
“Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte. É apresentado como um quadro com duas seções: Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie pra o exercício seguinte na coluna dos dispêndios.” A descrição acima refere-se
ao Balanço Orçamentário.
ao Balanço Financeiro.
ao Balanço Patrimonial.
à Demonstração das Variações Patrimoniais.
O total das receitas extra-orçamentárias apresentado no Balanço Financeiro foi de:
Assinale a opção incorreta a respeito da estrutura, conteúdo e forma de apresentação do Balanço Financeiro de que trata o art. 103 da Lei n. 4.320/64.
As destinações vinculadas não podem ser demonstradas de forma agrupadas nesta demonstração.
O superávit ou déficit financeiro apurado nesta demonstração não se confunde com o resultado financeiro apurado no Balanço Patrimonial.
As transferências financeiras não decorrentes da execução orçamentária também são evidenciadas nesta demonstração.
O saldo inicial e o saldo final em espécie devem ser evidenciados no Balanço Financeiro.
A diferença entre o somatório dos ingressos orçamentários com os extraorçamentários deduzidos dos dispêndios orçamentários e extraorçamentários constitui o resultado financeiro.
No Balanço Financeiro de um ente público, levantado de acordo com as normas previstas no Manual de Contabilidade Aplicada ao Setor Público, foram extraídas as seguintes informações, em R$:
Saldo em Espécie para o Exercício Seguinte ... 500.000,00
Superávit Orçamentário ................................... 120.000,00
Recebimentos Extraorçamentários .................. 180.000,00
Pagamentos Extraorçamentários ..................... 210.000,00
Não houve, nesse exercício, transferências financeiras recebidas ou concedidas. Nesse Demonstrativo, o Saldo em Espécie do Exercício Anterior foi, em R$, igual a:
410.000,00.
440.000,00.
540.000,00.
380.000,00.
590.000,00.
Os restos a pagar do exercício são valores registrados como despesas, mas não pagos. Tais valores serão evidenciados no balanço
Orçamentário, grupo de despesas financeiras.
Patrimonial, grupo ativo financeiro.
Financeiro, como gastos orçamentários.
Financeiro, como receita extra orçamentária.
A receita extraorçamentária que constará da demonstração contábil será inferior a R$ 80,00.
O saldo financeiro para o exercício financeiro seguinte será inferior a R$ 180,00.
Com base nas informações contidas no enunciado, é correto afirmar que o resultado financeiro foi igual a
600.
400.
200.
1.000.
1.200.



