







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
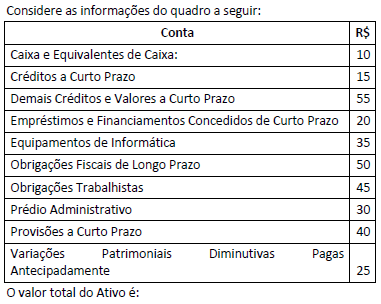
Em edital de concorrência pública, havia exigência de Índice de Liquidez Corrente igual ou superior a 1,2 para habilitação de licitante. Ao se deparar com essa informação, um Assistente em Administração realizou análise financeira dos balanços patrimoniais apresentados, objetivando verificar a saúde financeira das empresas que participavam da licitação. O que indica a Liquidez Corrente, sob a perspectiva da Administração Financeira?
Quanto das dívidas de curto prazo poderia ser resgatado, caso a empresa lançasse mão apenas de seus ativos de maior liquidez.
Quanto a empresa possui em bens e direitos de curto prazo para cada um real de obrigações vencíveis no curto prazo.
Porcentagem das dívidas de curto prazo que pode ser quitada por suas disponibilidades financeiras.
Porcentagem de ativo permanente que não está em utilização nas atividades finalísticas da empresa.
A demonstração contábil, definida no campo da Contabilidade Aplicada ao Setor Público que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, é o(a)
Balanço Financeiro.
Balanço Patrimonial.
Balanço Orçamentário.
Demonstração dos Fluxos de Caixa.
A provisão para devedores duvidosos é uma conta retificadora do ativo circulante constituída com base no princípio da prudência.
Na preparação dos balanços e demonstrativos, aquele que demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte é o
Balanço orçamentário.
Demonstrativo das variações patrimoniais.
Balanço financeiro.
Demonstrativo econômico e orçamentário.
Demonstrativo do resultado orçamentário.
De acordo com as normas vigentes aplicadas ao setor público, para a elaboração do balanço financeiro, ao final de cada exercício, para demonstrar o montante referente às transferências financeiras recebidas, deverão ser utilizadas as contas agrupadas, respectivamente, nas seguintes classe e grupo do PCASP:
6.2
4.5
3.5
1.1
Segundo o COSIF, o ativo e o passivo das instituições financeiras são desdobrados em grupos, subgrupos, desdobramentos, títulos e subtítulos, com o objetivo de evidenciar a fonte do recurso, o direcionamento do crédito e a natureza das operações.
O _________________ demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Balanço Orçamentário;
Balanço Patrimonial;
Ativo Financeiro;
Saldo Patrimonial;
Balanço Financeiro;
Para responder às questões de números 49 e 50, considere os fatos relacionados, a seguir, referentes ao exercício financeiro de 2012 de uma determinada entidade do setor público:
− Previsão da receita e fixação da despesa referentes à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 10.000.000,00.
− Obtenção de Empréstimo por Antecipação da Receita Orçamentária no valor de R$ 900.000,00.
− Lançamento e arrecadação de tributos no valor de R$ 3.000.000,00.
− Lançamento e arrecadação de receitas de serviços no valor de R$ 4.950.000,00.
− Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 500.000,00.
− Contratação de operações de crédito para compra de bens móveis no valor de R$ 2.000.000,00.
− Abertura de créditos adicionais especiais no valor de R$ 25.000,00, em julho de 2012.
− Empenho de despesas com: Pessoal e Encargos Sociais R$ 2.500.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.300.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 2.000.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Liquidação de despesas com: Pessoal e Encargos Sociais R$ 2.300.000,00; Outras Despesas Correntes − Serviços de Terceiros- Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.600.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de despesas com: Pessoal e Encargos Sociais R$ 2.100.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.350.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de Restos a Pagar Processados no valor de R$ 500.000,00.
− Depreciação de bens móveis e imóveis no valor de R$ 230.000,00.
− Amortização do Principal da Operação de Crédito por Antecipação da Receita Orçamentária − R$ 900.000,00.
No Balanço Financeiro referente a 2012, o valor dos Recebimentos e dos Pagamentos Extraorçamentários foram, respectivamente,
R$ 2.250.000,00 e R$ 500.000,00.
R$ 2.750.000,00 e R$ 1.400.000,00.
R$ 900.000,00 e R$ 1.400.000,00.
R$ 2.250.000,00 e R$ 1.400.000,00.
R$ 1.350.000,00 e R$ 500.000,00.
Na Contabilidade de um Município, os saldos em espécie, provenientes de exercício anterior, e os que se transferem para o exercício seguinte, serão demonstrados no:
Fluxo de Caixa.
Balanço Patrimonial.
Balanço Financeiro.
Balanço Compensado.
No balanço financeiro, a despesa orçamentária deve ser informada pelos valores realizados, incluindo-se as despesas pagas e aquelas relativas à inscrição de restos a pagar.
É um quadro de contabilidade com duas seções, “receita” e “despesa”, em que se distribuem entradas e saídas de numerário, demonstram-se as operações de tesouraria e de dívida pública e igualam-se as duas somas com os “saldos de caixa” (disponível), o inicial e o existente”.
O conceito descrito acima se refere ao:
Balanço Compensado.
Balanço Adicional.
Balanço Financeiro.
Balanço Corrente.
Balanço Tributário.
Os restos a pagar do exercício corrente devem ser incluídos na receita extraorçamentária, para compensar sua inclusão na despesa orçamentária, devendo seus impactos ser devidamente evidenciados no balanço orçamentário.
As receitas e despesas orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte serão demonstrados no seguinte documento:
balanço financeiro
balanço patrimonial
balanço orçamentário
demonstração das variações patrimoniais
demonstração dos fluxos de caixa
No balanço financeiro, os valores referentes a pagamentos de restos a pagar anteriormente inscritos devem ser incluídos nos dispêndios extraorçamentários.
Assinale a alternativa que indica o fato que não movimenta financeiramente o saldo de caixa e equivalentes, mas é apresentado no corpo do balanço financeiro.
Lançamento do crédito fiscal.
Inscrição de restos a pagar.
Consignação de folha de pagamento.
Restituição de depósito de caução.
Inscrição da dívida ativa.



