Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Departamento de Contadoria de certo Município apresentou as seguintes informações referentes ao exercício de 2013:
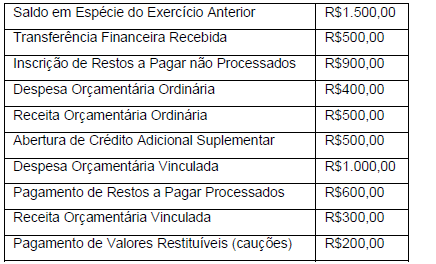
O Saldo em Espécie para o Exercício seguinte e o Total Balanço Financeiro em 2013 foram, respectivamente, de

No Balanço Financeiro referente ao exercício financeiro de 2013, o total dos itens classificados como recebimentos extraorçamentários é maior que o total dos itens classificados como pagamentos extraorçamentários, em reais, em
2.300.000,00
2.420.000,00
500.000,00
100.000,00
2.750.000,00
A Lei Orçamentária de uma determinada prefeitura para o exercício financeiro de 2013 previa receitas e fixava despesas no total de R$ 24.000,00. Durante o período, as seguintes transações foram registradas:
I - arrecadação de receitas orçamentárias ...................................................................R$ 22.500,00 II - despesas empenhadas até 31/12 ............................................................................R$ 18.000,00 III - despesas orçamentárias pagas até 31/12 ..............................................................R$ 15.000,00 IV - pagamento de Restos a Pagar inscrito no exercício de 2012................ ................R$ 4.500,00 V - restituição a terceiros de diversos depósitos efetuados em 2012.......... .................R$ 2.250,00 VI - recebimentos de diversas caução em dinheiro efetuados por terceiros ................R$ 2.250,00 |
Sabendo-se que o total das disponibilidades em caixa, indicado no balanço do exercício anterior era de R$ 9.000,00, o resultado financeiro apurado no exercício indicou um superávit de:
R$ 3.000,00
R$ 16.500,00
R$ 6.000,00
R$ 5.000,00
R$ 7.500,00
Dentre as demonstrações contábeis aplicadas ao setor público, há o balanço financeiro. Ele evidencia a movimentação financeira das entidades do setor público no período a que se refere e discrimina em seu conteúdo os seguintes componentes, excetuando-se apenas o seguinte:
receita orçamentária realizada por destinação de recursos.
despesa orçamentária executada por destinação de recurso.
as transferências financeiras decorrentes, ou não, da execução orçamentária.
o ativo financeiro, o passivo financeiro e o saldo patrimonial.
os recebimentos e os pagamentos extraordinários.
No setor público, o demonstrativo contábil que evidencia as receitas e despesas orçamentárias, bem como os dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o exercício seguinte, denomina-se:
Balanço Financeiro.
Variações Patrimoniais.
Origens e Aplicações de Recursos.
Resultado Econômico.
Fluxos de Caixa.
Um município apresentou as seguintes informações sobre as operações realizadas no exercício de 2012.
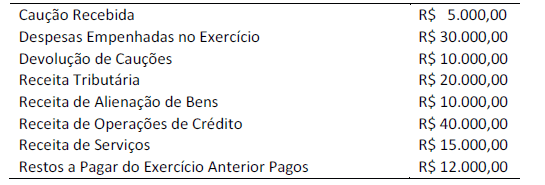
Considerando que o saldo final em espécie do exercício de 2011 era R$ 8.000,00, qual é o valor total dos dispêndios a ser apresentado no Balanço Financeiro?
O Departamento de Contadoria de certo Município apresentou as informações abaixo referentes ao exercício de 2013. Analise e apure o resultado financeiro do período encontrado no Balanço Financeiro e, em seguida, assinale a alternativa correta.
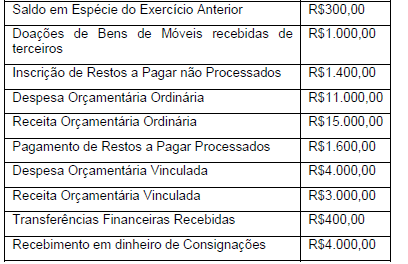

O pagamento das despesas inscritas em restos a pagar será demonstrada no(a):
Balanço financeiro.
Balanço patrimonial.
Balanço orçamentário.
Demonstração do Resultado Econômico.
Nas entidades do setor público, a demonstração contábil destinada a evidenciar os ingressos e dispêndios orçamentários e extraorçamentários e os saldos em espécie do exercício anterior, denomina-se:
Balanço Orçamentário
Balanço Financeiro.
Balanço Patrimonial.
Demonstração dos Fluxos de Caixa.
Demonstração das Mutações do Patrimônio Líquido.

O demonstrativo contábil em que se verifica as disponibilidades financeiras do exercício anterior e do atual é o(a):
Balanço orçamentário
Balanço patrimonial
Demonstração das Variações Patrimoniais
Demonstração do Resultado do Exercício
Balanço Financeiro
Considere as seguintes informações:
1. Dispêndios Orçamentários e Extraorçamentários = R$ 51.000,00
2. Disponibilidade do Exercício Anterior = R$ 1.000,00
3. Ingressos Orçamentários e Extraorçamentários = R$ 56.000,00
Assinale a alternativa que apresenta o montante referente à Disponibilidade para o Exercício Seguinte, segundo a lógica do Balanço Financeiro.
Assinale a alternativa INCORRETA sobre o Balanço Financeiro.
É composto por duas seções: receita e despesa.
A seção de ingressos demonstra as receitas orçamentárias e os recebimentos extraorçamentários.
A seção dispêndios demonstra as despesas orçamentárias e os pagamentos extraorçamentários.
Evidencia o saldo das contas refletindo as operações realizadas durante o exercício.
Apresenta os saldos das disponibilidades existentes no exercício anterior e as que passam para o exercício seguinte.
Do balanço financeiro de um ente público, foram extraídas as seguintes informações:
Receitas orçamentárias correntes: $ 283.000
Receitas orçamentárias de capital: $ 138.000
Receitas extraorçamentárias: $ 156.200
Despesas orçamentárias: $ 409.500
Saldo do exercício anterior: $ 185.300
Saldo para o exercício seguinte: $ 210.600
Com base apenas nessas informações, é correto afirmar que o total das despesas extraorçamentárias apurado no balanço financeiro foi