







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quanto aos demonstrativos contábeis da Lei n. 4.320/64 atualizados pelas NBC T SP 16, analise as afirmativas a seguir.
I. O reconhecimento da dívida ativa tributária no final do exercício representa uma variação qualitativa na demonstração das variações patrimoniais.
II. O resultado superavitário da execução orçamentária é encontrado no balanço orçamentário pela diferença a maior entre a despesa empenhada com a receita arrecadada do mesmo período.
III. A inscrição dos restos a pagar processados é evidenciada no balanço patrimonial no passivo circulante, bem como na coluna de receitas do balanço financeiro do exercício findo.
Assinale:
se somente a afirmativa I estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas I e III estiverem corretas.
se somente as afirmativas II e IIII estiverem corretas.
se todas as afirmativas estiverem corretas.
Quando envolverem valores de terceiros, as transações no setor público devem ser demonstradas de forma segregada.
Considere as informações extraídas do Balanço Orçamentário, referentes ao exercício financeiro de 2012, de uma entidade pública:
− Previsão Atualizada da Receita: R$ 8.700.000,00.
− Receita Arrecadada: R$ 8.750.000,00.
− Dotação Atualizada: R$ 8.600.000,00.
− Despesas Empenhadas: R$ 8.500.000,00.
− Despesas Liquidadas: R$ 8.150.000,00.
− Despesas Pagas: R$7.900.000,00.
Considere, ainda, as seguintes transações realizadas no exercício financeiro de 2012:
− Recebimento de Depósito Caução: R$ 350.000,00.
− Pagamento de Restos a Pagar Processados: R$ 480.000,00.
− Inscrição de Dívida Ativa Tributária: R$ 80.000,00.
Com base nestas informações, em 2012 e em reais, o Saldo em Espécie, conforme evidenciado no Balanço Financeiro, foi aumentado em
800.000,00.
120.000,00.
670.000,00.
470.000,00.
720.000,00.
No exercício financeiro de 2012, um determinado ente federativo realizou as seguintes operações:
Emissão de empenho para despesas correntes e de capital..........189.000
Arrecadação de impostos e taxas................................................72.000
Recebimento de cota-parte do FPE .............................................86.400
Recebimento de operação de crédito interna................................ 54.000
Pagamento de servidores................ ............................................36.000
Pagamento de juros e encargos da dívida................ .....................18.000
Pagamento de serviços de terceiros.............................................14.400
Amortização de empréstimos obtidos................... .......................72.000
Recebimento da dívida ativa tributária.................. ........................12.600
Liquidação de equipamentos recebidos....................................... 18.000
Pagamento de veículos adquiridos.............................................. 10.800
Retenção de consignações sobre folha de pagamento dez/2012......5.400
Transferências de consignações retidas em 2011...........................14.400
Alienação de bens móveis................... ........................................18.000
Repasse recebido do Governo Federa.............................................9.000
Recebimento de caução em dinheiro............................................. 9.000
Restituição de depósitos recebidos.................................................18.000
Pagamento de restos a pagar inscritos em 2011.............................. 36.000
Imóvel recebido por doação de terceiros...........................................40.000
Baixa de material de consumo do almoxarifado.................................10.000
Com base nesses dados, o resultado financeiro indicado, implicitamente, no balanço financeiro elaborado, conforme a estrutura preconizada no MCASP, correspondeu a um:
superávit de R$ 28.800,00
superávit de R$ 58.800,00
superávit de R$ 19.800,00
déficit de R$ 14.400,00
déficit de R$ 9.000,00
No final do ano de 2012, a soma da coluna da receita do balanço financeiro de acordo com a Lei n. 4.320/64 foi de
$220.
$215.
$200.
$195.
$175.
No balanço financeiro, a diferença positiva entre os ingressos e os dispêndios de recursos indica aumento das disponibilidades registradas no início do exercício em referência, mas não o valor do superávit financeiro.
Assinale a opção correta acerca do balanço fi nanceiro, nos termos do Manual de Contabilidade Aplicado ao Setor Público.
A diferença entre ingressos e dispêndios corresponde ao saldo inicial do exercício seguinte, na coluna dos ingressos.
As transferências financeiras não decorrentes da execução orçamentária não integram o balanço financeiro.
A inscrição em Restos a Pagar é representada por um dispêndio, em contrapartida com o seu reconhecimento.
A queda na disponibilidade do período pode refletir um aumento do endividamento.
A relação entre o resultado orçamentário e a variação do saldo em espécie indica o quanto o resultado orçamentário explica a variação do saldo disponível.
Em reais, o valor das receitas orçamentárias e dos recebimentos extraorçamentários apresentados no Balanço Financeiro referente ao exercício de X1 foram, respectivamente,
5.000.000 e 135.000.
5.000.000 e 285.000.
5.030.000 e 450.000.
5.030.000 e 240.000.
5.030.000 e 135.000.
No balanço financeiro, o total da receita orçamentária foi de R$ 190.000,00.
As transações de natureza administrativa originam-se de fatos que afetam o patrimônio público, decorrentes ou não da execução orçamentária, e podem provocar alterações qualitativas ou quantitativas no patrimônio.
No âmbito do setor público, as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, é evidenciada
na demonstração das variações patrimoniais do exercício.
nos registros contábeis das receitas e despesas do exercício.
no balanço financeiro.
na demonstração do fluxo de caixa.
no balanço orçamentário.
O balanço financeiro evidencia o fluxo das disponibilidades, apurado a partir dos recebimentos e pagamentos orçamentários ou extraorçamentários, não contemplando as variações patrimoniais aumentativas nem as diminutivas, pois essas variações não representam movimentação financeira.
O balanço financeiro deve demonstrar as receitas e as despesas previstas, em confronto com as receitas e as despesas realizadas.
Considerando o enunciado a seguir, classifique os itens que o completam como verdadeiros (V) ou falsos (F).
O Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere e discrimina
( ) a receita orçamentária realizada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) a despesa orçamentária executada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) os recebimentos e os pagamentos extraorçamentários.
( ) as transferências ativas e passivas decorrentes, ou não, da execução orçamentária.
( ) o saldo inicial e o saldo final em espécie.
A classificação correta obtida, de cima para baixo, é:
O valor total do Balanço Financeiro foi de
R$ 948.500.
R$ 678.500.
R$ 628.500.
R$ 632.500.
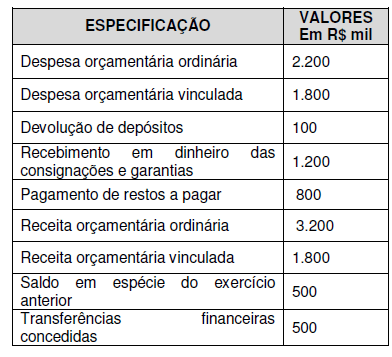
Considerando a tabela acima, apure o valor do resultado financeiro obtido.
R$ 800
R$ 1.300
R$ 1.400
R$ 2.300
R$ 6.700
As transferências recebidas de outro ente, obrigatórias ou facultativas, devem ser classificadas no balanço financeiro como recebimentos extraorçamentários.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a receita orçamentária arrecadada, a despesa orçamentária empenhada, os recebimentos e os pagamentos extraorçamentários, o saldo inicial e o saldo final das disponibilidades, no período a que se refere, são evidenciados
na Demonstração dos Fluxos de Caixa.
nas Demonstrações das Variações Patrimoniais.
no Balanço Financeiro.
no Balanço Patrimonial.
na Demonstração do Resultado Econômico.



