







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. A diferença apurada no balanço financeiro entre o saldo em espécie para o exercício seguinte e o saldo em espécie do exercício anterior corresponde
ao Superavit financeiro do exercício.
ao Resultado financeiro do exercício.
às Transferências financeiras recebidas.
aos Recebimentos extraorçamentários.
ao Superavit orçamentário do exercício.
Para sua realização, o balanço financeiro desconsidera os recebimentos extraorçamentários, pois estes não possuem efeitos patrimoniais ou orçamentários, sendo considerados somente entradas provisórias.
Certo
Errado
À luz dos dados fornecidos, é correto afirmar que o Balanço Financeiro encerrado em 31/12/2023 evidenciará um resultado financeiro positivo no valor de:
375.000,00.
405.000,00.
355.000,00.
335.000,00.
380.000,00.
O Balanço Financeiro demonstra a movimentação de recursos financeiros em determinado período orçamentário. Os dados a seguir foram extraídos do Balanço Financeiro de determinado município no ano de 2021.
Saldo financeiro relativo ao exercício 2020 | R$ 120.000,00 |
Receitas orçamentárias | R$ 800.000,00 |
Receitas extraorçamentárias | R$ 80.000,00 |
Despesas orçamentárias | R$ 510.000,00 |
Despesas extraorçamentárias | R$ 90.000,00 |
Restos a pagar do exercício | R$ 60.000,00 |
Considerando somente as informações apresentadas, assinale a alternativa que indica o saldo financeiro para o exercício de 2022.
R$ 280.000,00.
R$ 340.000,00.
R$ 400.000,00.
R$ 460.000,00.
Os balancetes periódicos substituem a necessidade de um balanço anual, pois oferecem uma visão completa e detalhada da situação financeira da empresa ao longo do ano.
Certo
Errado
Um ente público apresentou as seguintes informações do seu Balanço Financeiro:
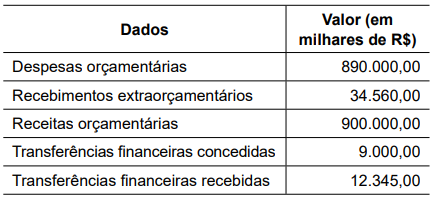
O resultado financeiro do exercício, em milhares de R$, totalizou:
10.000
13.345
35.560
47.905
56.905
Os ingressos foram superiores a R$ 37.000.000.
Certo
Errado
Um ente estadual apresentou as seguintes transações realizadas no mês de março de 2023:
• Recebimento de transferências correntes do governo federal no valor de R$ 1.200.000.
• Arrecadação de Imposto sobre Propriedade de Veículos Automotores (IPVA) no valor de R$ 800.000.
• Lançamento do valor de receitas de contribuições de melhoria no valor de R$ 110.000. A arrecadação ocorreu em abril de 2023.
• Arrecadação de receita de multas e juros sobre impostos atrasados no valor de R$ 50.000 referentes ao mês de fevereiro de 2023.
• Arrecadação da receita de alienação de bens imóveis no valor de R$ 300.000, que estava acima do valor contábil em R$ 20.000.
• Empenho, liquidação e pagamento de despesa de capital para aquisição de equipamentos no valor de R$ 450.000.
• Empenho da despesa com serviços de terceiros no valor de R$ 130.000, contratados de pessoas jurídicas, para manutenção predial da sede administrativa do governo na capital. O serviço será prestado no mês de abril. O pagamento é previsto para o mês de maio.
• Pagamento de despesa corrente com fornecimento de energia elétrica no valor de R$ 120.000, referente ao consumo de fevereiro de 2023.
• Pagamento de restos a pagar processados inscritos em 31/12/2022, relacionados a serviços de consultoria, no valor de R$ 100.000.
• Reconhecimento de ajustes para perdas de estoques no valor de R$ 15.000.
• Reconhecimento da depreciação mensal de veículos no valor de R$ 30.000.
Com base nessas transações, assinale a alternativa que apresenta corretamente o valor do impacto positivo no resultado financeiro da entidade pública em março de 2023.
R$ 1.550.000.
R$ 1.680.000.
R$ 1.635.000.
R$ 1.505.000.
R$ 1.790.000.
O Balanço Financeiro de uma entidade do setor público apresentava os seguintes saldos:
• Saldo para o Exercício seguinte: R$300.000.
• Resultado Financeiro do Exercício: R$120.000.
Pode-se afirmar que, o saldo do exercício anterior era de
R$120.000.
R$180.000.
R$210.000.
R$420.000.
R$480.000.
Suponha‑se que, tendo em vista a elaboração do balanço financeiro, se disponha dos seguintes dados (em unidades monetárias):
• despesa empenhada no exercício X: 200;
• despesa não paga e inscrita em restos a pagar em X: 25;
• pagamento em X de despesas inscritas em restos a pagar em X – 1: 20;
• pagamento em X + 1 das despesas inscritas em restos a pagar em X: 25.
Nesse caso, é correto afirmar que o efeito líquido no caixa foi uma redução de 195.
Certo
Errado
Considere os dados de um balanço financeiro de um ente público apresentados a seguir:
I. saldo do exercício anterior: R$ 500,00.
II. ingresso de receita orçamentária: R$ 125.000,00.
III. ingresso de recebimento extraorçamentário: R$ 2.700,00.
IV. dispêndio de despesa orçamentária: R$ 119.800,00.
V. dispêndio de pagamento extraorçamentário: R$ 800,00.
Com base nos dados apresentados, assinale a alternativa que apresenta o resultado financeiro do exercício evidenciado no Balanço Financeiro:
R$ 3.800,00.
R$ 5.700,00.
R$ 7.100,00.
R$ 7.600,00.
Um ente público municipal apresentou as seguintes informações e saldos referentes ao exercício de 2022:
• Devolução de Depósito Caução: R$ 10.000,00;
• Receita Orçamentária Arrecadada: R$ 100.000,00;
• Transferências Financeiras Concedidas: R$ 40.000,00;
• Transferências Financeiras Recebidas: R$ 50.000,00;
• Inscrição de Restos a Pagar: R$ 50.000,00;
• Despesa Orçamentária Empenhada: R$ 100.000,00.
Com base nas informações apresentadas, o resultado financeiro apurado no Balanço Financeiro, no exercício de 2022, foi de
R$ 100.000,00 positivo.
R$ 40.000,00 positivo.
R$ 50.000,00 positivo.
R$ 100.000,00 negativo.
R$ 50.000,00 negativo.
A contabilidade pública na gestão municipal, longe de ser mera obrigação legal, constitui um ferramental indispensável ao bom gestor. As demonstrações contábeis aplicadas ao setor público fornecem informações de suma importância. Exemplo disso é aquela que demonstra, num único quadro, entre outras informações, a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas. Essa demonstração contábil é:
A Demonstração das Variações Patrimoniais.
A Demonstração dos Fluxos de Caixa.
O Balanço Financeiro.
O Balanço Orçamentário.
O Balanço Patrimonial.
Relativamente às demonstrações contábeis aplicadas ao setor público (DCASP), no balanço financeiro as receitas e despesas orçamentárias, quanto à destinação, deverão ser segregadas em
correntes e de capital.
ingressos e dispêndios.
ordinárias e vinculadas.
financeiras e permanentes.
Considere as informações do quadro a seguir extraídas do Balanço Financeiro constante da prestação de contas de um ente municipal relativa ao último exercício financeiro.
Descrição | Valor |
Transferências Financeiras Concedidas | R$ 23.779,00 |
Pagamentos Extraorçamentários | R$ 28.914,00 |
Recebimentos Extraorçamentários | R$ 29.610,00 |
Transferências Financeiras Recebidas | R$ 31.862,00 |
Saldo em Espécie do Exercício Anterior | R$ 146.671,00 |
Despesa Orçamentária | R$ 167.080,00 |
Saldo em Espécie para o Exercício Seguinte | R$ 220.396,00 |
Receitas Orçamentárias | R$ 232.026,00 |
As informações indicam um resultado financeiro que corresponde a:
R$ 8.083,00;
R$ 64.946,00;
R$ 73.029,00;
R$ 73.102,00;
R$ 73.725,00.
O Balanço Financeiro evidencia:
As Receitas e Despesas Orçamentárias e Extra Orçamentárias previstas em confronto com as realizadas.
As receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Os ingressos e dispêndios extraorçamentários, apenas.
As entradas e saídas de caixa e equivalências de caixa.
O fluxo de bancos e aplicações financeiras.
Determinado demonstrativo aplicado à área pública tem o objetivo de “demonstrar a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie proveniente do exercício anterior, e os que se transferem para o exercício seguinte”. Este demonstrativo denomina-se:
Balanço Patrimonial.
Balanço Orçamentário.
Demonstrativo de Resultado.
Balanço Econômico.
Balanço Financeiro.
Uma fundação de direito público apresentou as seguintes contas retiradas do seu Balanço Financeiro:
Despesas orçamentárias: R$ 10.500.000,00 |
Pagamentos extraorçamentários: R$ 900.000,00 |
Recebimentos Extraorçamentários: R$ 4.500.000,00 |
Receita orçamentária: R$ 12.300.000,00 |
Transferências financeiras concedidas: R$ 500.000,00 |
Transferências Financeiras Recebidas: R$ 345.000,00 |
O saldo financeiro do exercício, em R$, foi de:
0,00
1.800.000,00
5.245.000,00
11.900.000,00
17.145.000,00
Em 31/12/2022, um determinado ente público apresentou os seguintes saldos para preparação do Balanço Financeiro:
Transferências Financeiras Concedidas R$ 96.000,00; Ingressos de Investimentos R$ 1.440.000,00; Desembolso com pessoal e encargos R$ 910.000,00; Transferências recebidas para execução orçamentária R$ 1.350.000,00; Desembolso com despesas operacionais R$ 670.000,00; Inscrição de restos a pagar processados R$ 290.000,00; Desembolsos com aquisição de veículos R$ 90.000,00; Desembolsos de financiamentos R$ 48.000,00; Ingressos de Operações de Crédito R$ 380.000,00; Pagamentos de restos a pagar processados R$ 267.000,00; Ingressos Ordinários R$ 750.000,00; Dispêndios Ordinários R$ 710.000,00; Desembolsos com obras e infraestrutura R$ 1.330.000,00; Saldo em Espécie do Exercício Anterior R$ 240.000,00.
Considerando as informações acima apresentadas, temos:
I.Receita orçamentária de R$ 1.820.000,00.
II.Despesa orçamentária de R$ 3.758.000,00.
III.O Saldo em Espécie para o Exercício Seguinte de R$ 329.000,00.
IV.O Resultado Financeiro do Exercício apurado de R$ 89.000,00.
Está CORRETO o que se afirma em:
I, II, III e IV.
II e III, apenas.
II, III e IV, apenas.
I, II e III, apenas.
Sobre o Balanço Financeiro, é correto afirmar:
Sua elaboração e publicação está dispensada quando da elaboração e publicação da Demonstração dos Fluxos de Caixa.
O resultado financeiro do exercício, apurado no Balanço Financeiro, deve representar o superavit ou deficit financeiro demonstrado no Balanço Patrimonial.
No Balanço Financeiro as receitas orçamentárias serão apresentadas líquidas de deduções.
Considerando que os ingressos de recursos podem ser superiores aos dispêndios de recursos, ou vice-versa, não é exigido equilíbrio no Balanço Financeiro.
Como a elaboração do Balanço Financeiro é padronizada pela Lei Federal no 4.320, de 1964, e pelo MCASP 9ª edição, não se vislumbra a necessidade de Notas Explicativas a esta Demonstração.



