







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma entidade do setor público apresentou os saldos das despesas e receitas orçamentárias e dos ingressos e dispêndios extra orçamentários, bem como do Caixa e equivalentes de caixa do exercício anterior, referentes ao exercício financeiro de 2023, conforme tabela a seguir.
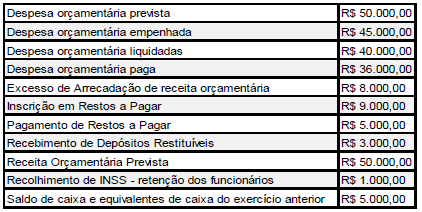
Saldos orçamentários, extra orçamentários e de caixa em 31/12/2023.
Considerando as informações apresentadas, o Balanço Financeiro do Exercício de 2023, evidenciará o Saldo de caixa e equivalentes de caixa para o exercício seguinte no valor de:
R$ 17.000,00.
R$ 19.000,00.
R$ 21.000,00.
R$ 24.000,00.
Uma autarquia federal contratou uma empresa especializada em serviços de limpeza por R$ 300.000,00 mensais, com vigência de 01/06/2023 a 31/05/2024. Ao final de 2023, foram inscritos R$ 300.000,00 em restos a pagar. Com base nessas informações, é possível afirmar que o valor da despesa paga em 2023 foi de:
R$ 1.500.000,00.
RS 1.800.000,00.
R$ 2.100.000,00.
R$ 3.200.000,00.
R$ 3.800.000,00.
Considere as seguintes informações extraídas das demonstrações contábeis de um ente público referentes ao exercício financeiro de 2023. Os valores estão expressos em R$:
Caixa e Equivalentes de Caixa em 31/12/2023 .............................. 3.563.000,00
Ingressos de Depósitos Restituíveis e Valores Vinculados ............... 523.000,00
Despesas Correntes Empenhadas ........................................... 8.900.000,00
Despesas de Capital Empenhadas .......................................... 3.850.000,00
Inscrição de Restos a Pagar Não Processados em 31/12/2023 ............... 370.000,00
Inscrição de Restos a Pagar Processados em 31/12/2023 ................... 1.270.000,00
Outras Movimentações Financeiras Recebidas .............................. 620.000,00
Outros Recebimentos Extraorçamentários .................................. 197.000,00
Pagamentos Extraorçamentários .......................................... 1.915.000,00
Receitas Correntes Realizadas .......................................... 8.523.000,00
Receitas de Capital Realizadas ......................................... 3.957.000,00
Total dos Atos Potenciais Ativos em 31/12/2023 ......................... 821.000,00
Total dos Atos Potenciais Passivos em 31/12/2023 ....................... 710.000,00
Transferências Financeiras Recebidas ................................... 1.654.000,00
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado financeiro referente ao ano de 2023, apurado por meio do Balanço Financeiro, foi
negativo de R$ 270.000,00.
positivo de R$ 6.123.000,00.
positivo de R$ 6.012.000,00.
positivo de R$ 2.449.000,00.
positivo de R$ 809.000,00.
Em conformidade com a legislação vigente, a composição do Balanço Financeiro é feita por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando entre outras informações:
o saldo em espécie do exercício a realizar, segregados em caixa e equivalentes de caixa (exceto RPPS) e caixa e equivalentes de caixa – RPPS.
a receita orçamentária realizada e a despesa orçamentária executada, por fonte ou destinação de recurso, discriminando-as em recursos não vinculados, recursos vinculados (exceto ao RPPS) e os recursos vinculados ao RPPS.
os recebimentos e pagamento ordinários, segregados em caixa e equivalentes de caixa (exceto RPPS) e caixa e equivalentes de caixa – RPPS.
superávit operacional/déficit financeiro.
os recebimentos e pagamentos orçamentários segregados em operacionais e não operacionais.
Uma entidade pública federal apresentou as seguintes transações referentes a eventos de 2023:
• Arrecadação de receita de serviços no valor de R$ 2.500.000. O fato gerador dessa receita ocorreu em 2022.
• Lançamento de receita de impostos no valor de R$ 3.000.000. A entidade pública arrecadou R$ 2.800.000 no exercício financeiro de 2023 e o restante no ano de 2024.
• Recebimento de Transferências Correntes Intergovernamentais no valor de R$ 4.000.000. O fato gerador dessa receita ocorreu no exercício financeiro de 2022.
• Doações concedidas de equipamentos de informática no valor de R$ 600.000.
• Empenho de despesa relativa à contratação de serviços de consultoria no valor de R$ 400.000. Os serviços foram concluídos em fevereiro de 2024. Neste mesmo mês, a despesa foi liquidada e paga pelo valor total empenhado.
• Empenho, liquidação e pagamento de despesa com Pessoal e Encargos Sociais no valor de R$ 5.500.000.
• Pagamento de restos a pagar processados inscritos em 31/12/2022 no valor de R$ 250.000. Tais restos a pagar se referem a despesa corrente com serviços de vigilância que foram integralmente prestados no exercício financeiro de 2022.
• Utilização de material de escritório durante o expediente administrativo da entidade no valor de R$ 350.000.
• Reconhecimento de depreciação do ativo imobilizado no valor de R$ 120.000.
Considerando essas informações e as normas aplicáveis ao caso concreto, assinale a alternativa que apresenta corretamente o valor do resultado financeiro referente ao exercício financeiro de 2023.
R$ 3.750.000, superavitário.
R$ 3.400.000, superavitário.
R$ 3.550.000, superavitário.
R$ 3.570.000, deficitário.
R$ 2.970.000, deficitário.
A respeito do balanço financeiro, analise as assertivas abaixo:
I. Demonstrará as receitas e despesas previstas em confronto com as realizadas.
II. Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária.
III. Demonstrará a receita orçamentária realizada e a despesa orçamentária executada, por fonte ou destinação de recurso.
Quais estão corretas?
Apenas I.
Apenas III.
Apenas I e II.
Apenas II e III.
I, II e III.
Segundo o Art. 103 da Lei 4.320 de 1964, qual é o balanço que demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte?
Balanço patrimonial.
Balanço financeiro.
Balanço orçamentário.
Balanço privativo.
De acordo com a Lei nº 4.320/1964, o Balanço Financeiro evidenciará:
as receitas e despesas previstas em confronto com as realizadas.
a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária.
o ativo financeiro, o ativo permanente e o passivo financeiro.
as receitas previstas, as despesas fixadas e as contas de compensação.
Leia o fragmento a seguir:
O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte. Os Restos a Pagar do exercício serão computados na _______ para compensar sua inclusão na ________.
Assinale a opção cujos itens completam corretamente as lacunas do fragmento, conforme a Lei no 4.320/64.
receita orçamentária; despesa orçamentária.
receita extraorçamentária; despesa orçamentária.
receita extraorçamentária; receita orçamentária.
despesa orçamentária; receita orçamentária.
despesa extraorçamentária; despesa extraorçamentária.
O Balanço Financeiro possibilita a apuração do resultado financeiro do exercício.
De acordo com o MCASP, em geral, um resultado financeiro positivo é um indicador de equilíbrio financeiro. No entanto, uma variação positiva na disponibilidade do período não é sinônimo, necessariamente, de bom desempenho da gestão financeira, pois pode decorrer
de mudanças na legislação.
da diminuição da arrecadação.
da compra de ativos imobilizados.
do pagamento de despesas antecipadas.
da elevação do endividamento público.
De acordo com a Lei nº 4.320/1964, no Balanço Financeiro, os restos a pagar serão computados na receita
corrente.
de capital.
financeira.
permanente.
extraorçamentária.
O Balanço Financeiro demonstrará a receita e a despesa orçamentária bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte. De acordo com a Lei nº 4.320/64 é correto afirmar que:
o Balanço Financeiro compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa
os Restos a Pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária
o Balanço Financeiro (BF) é mais abrangente que o balanço orçamentário por que o balanço financeiro evidencia os aspectos orçamentários de Capital e Corrente
o Balanço Financeiro demonstra o patrimônio, a receita e a despesa orçamentárias, bem como os recebimentos e pagamentos de natureza intraorçamentária
Considere os seguintes dados extraídos do Balanço Financeiro de um determinado ente público no final de um determinado exercício financeiro (valores em reais):
• Receitas Correntes Arrecadadas → R$ 1.300.000,00.
• Transferências Concedidas Independentes de Execução Orçamentária → R$ 60.000,00.
• Depósitos Restituíveis e Valores Vinculados Recebidos → R$ 12.000,00.
• Pagamento de Restos a Pagar Processados → R$ 8.500,00.
• Despesas Orçamentárias → R$ 870.000,00.
• Inscrição de Restos a Pagar não Processados → R$ 250.000,00.
• Inscrição de Restos a Pagar Processados → R$ 110.000,00.
Com base nas informações apresentadas no período, o resultado financeiro é:
R$ 730.000,00
R$ 373.500,00
R$ 733.500,00
R$ 13.500,00
O balanço financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte, possibilitando assim a apuração do
superávit financeiro no período.
resultado financeiro do exercício.
déficit financeiro no exercício.
recurso financeiro vinculado.
endividamento financeiro do exercício.
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público, analise as afirmativas a seguir.
I. A Demonstração das Variações Patrimoniais é destinada a evidenciar apenas os fatos modificativos que sejam decorrentes da execução orçamentária.
II. Para atender às disposições da atual legislação e das Normas Brasileiras de Contabilidade, o Balanço Patrimonial deve ser apresentado em quatro quadros distintos: Quadro Principal; Quadro dos Ativos e Passivos Financeiros e Permanentes; Quadro das Contas de Compensação; e, Quadro do Superavit/Deficit Financeiro.
III. O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando, dentre outras informações, a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas.
Está correto o que se afirma apenas em
II.
III.
I e II.
II e III.
Além do quadro principal, são quadros que integram o balanço financeiro o quadro da execução dos restos a pagar processados e o quadro da execução dos restos a pagar não processados.
Certo
Errado
São definições constantes no Balanço Financeiro:
I. O Balanço Financeiro (BF) é aquele que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
II. As Receitas e Despesas Orçamentárias Vinculadas compreendem as receitas orçamentárias, líquidas das deduções, e despesas orçamentárias cujas aplicações dos recursos são definidas em lei, de acordo com sua origem. A identificação das vinculações pode ser feita por meio do mecanismo fonte ou destinação de recursos.
III. Os Pagamentos Extraorçamentários compreendem os ingressos não previstos no orçamento, por exemplo: 1. ingressos de recursos relativos a consignações em folha de pagamento, fianças, cauções, dentre outros; e 2. inscrição de restos a pagar.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
A tabela apresenta pagamentos efetuados referentes ao exercício de 2023 em determinado Município:
Discriminação | R$ |
Devolução de cauções em dinheiro | R$600,00 |
Pagamento da folha de pessoal do exercício | R$2.800,00 |
Pagamento de aquisição de materiais de consumo | R$1.600,00 |
Pagamento de despesas com água, luz e telefone | R$1.000,00 |
Pagamento de despesas de danos causados por enchente | R$2.200,00 |
Pagamento de juros e encargos da dívida | R$1.400,00 |
Pagamento de operação de crédito por antecipação de receita | R$3.600,00 |
Pagamento de Restos a Pagar do exercício anterior | R$2.400,00 |
Pagamento para amortização de empréstimo | R$4.000,00 |
Recolhimento de retençãode INSS na folha de pagamentos | R$400,00 |
Considerando as informações, as Despesas Orçamentárias e os Dispêndios Extraorçamentários evidenciaram, respectivamente, os valores de:
R$ 9.400,00; R$ 10.600,00.
R$ 10.800,00; R$ 9.200,00.
R$ 13.200,00; R$ 6.800,00.
R$ 14.400,00; R$ 5.600,00.
No balanço financeiro, o saldo para o exercício seguinte é de R$ 20 mil.
Certo
Errado
O balanço financeiro de uma entidade pública, ao ser elaborado pela equipe contábil municipal, sintetiza a dinâmica financeira ao detalhar as entradas e saídas de recursos, tanto as programadas (receitas e despesas orçamentárias) quanto as não programadas (ingressos, dispêndios e transferências), além de evidenciar os saldos de caixa de um período para outro.
Certo
Errado



