







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo Andrade (2013), quando o valor do passivo for maior que o valor do ativo, o resultado é denominado:
passivo a descoberto.
passivo não circulante.
passivo permanente.
contas de compensação.
déficit financeiro.
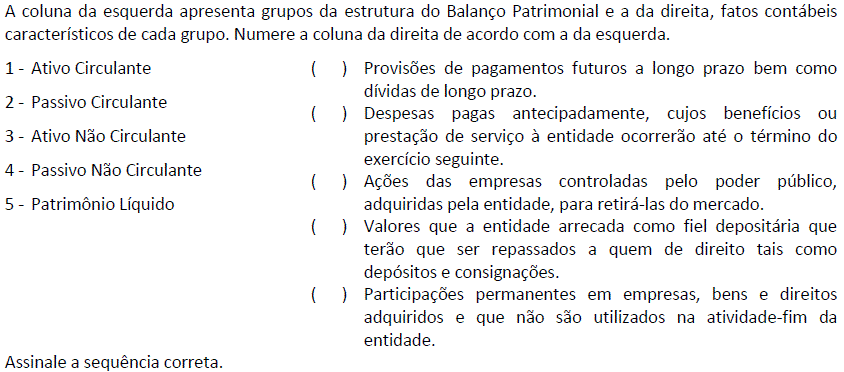
4, 3, 2, 5, 1
2, 4, 3, 1, 5
2, 5, 1, 3, 4
4, 1, 5, 2, 3
Com relação ao patrimônio público, assinale a alternativa que apresenta os atributos que são a base para a classificação dos elementos patrimoniais em circulante e não circulante.
Materialidade e durabilidade.
Conversibilidade e exigibilidade.
Visibilidade e tangibilidade.
Intangibilidade e tangibilidade.
Publicidade e normabilidade.
Com base nestas informações, é correto afirmar que o Patrimônio Líquido, em 31/12/2013, era, em reais,
274.000,00.
80.000,00.
154.000,00.
160.000,00.
130.000,00.
O conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações é denominado
Ativo Público.
Passivo Público.
Patrimônio Público.
Patrimônio Líquido.
Sistema Contábil.
Com base nestas informações e considerando que o Patrimônio Líquido era formado somente por Resultados Acumulados (Superávits Acumulados), a soma dos saldos devedores, em 31/12/2013, era, em reais,
8.580.000,00.
8.420.000,00.
9.295.000,00.
9.301.000,00.
9.261.000,00.
No patrimônio líquido, os ajustes de avaliação patrimonial constituem contas representativas de aumento ou diminuição de elementos do ativo ou do passivo.
O Patrimônio Público compõe-se dos seguintes elementos:
Ativo; Passivo; Patrimonio Líquido (saldo patrimonial).
Dívida Flutuante; Restos a pagar e Obrigações do tesouro.
Produto Interno Bruto; Títulos da Dívida Pública.
Receitas Correntes; Receitas Projetadas.
Os créditos da Fazenda Pública, lançados e não cobrados ou não recebidos na data do vencimento, provenientes de obrigações legais relativas a tributos e respectivos adicionais e multas, a partir da data de sua inscrição, constituem:
débitos correntes da fazenda pública.
dívida ativa tributária.
dívida registrada tributária.
dívida passiva tributária.
precatórios consolidados de caráter tributário.
Dadas as afirmativas seguintes em relação ao atual regramento contábil aplicável à composição do patrimônio público,
I. Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
II. Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
III. A classificação dos elementos patrimoniais considera a segregação em “circulante” e “não circulante”, com base em seus atributos de liquidez e exigibilidade.
verifica-se que somente
I e II estão corretas.
I e III estão corretas.
II e III estão corretas.
I está correta.
III está correta.
Os passivos, quando corresponderem a valores exigíveis até o término do exercício seguinte ou corresponderem a valores de terceiros ou retenções em nome deles, quando a entidade do setor público for a fiel depositária, independentemente do prazo de exigibilidade, devem, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, ser classificados no passivo, no grupo:
exigível a longo prazo.
não-circulante.
resultados de exercícios futuros.
exigível a curto prazo.
circulante.
O resultado da diferença entre os valores registrados no ativo compensado e aqueles registrados no passivo compensado deve ser levado diretamente para o grupo patrimônio líquido, não transitando pelas contas de resultado.
Compõem o patrimônio líquido de uma organização o capital e a reserva de lucros.
A conta resultado apurado é utilizada na apuração do resultado do exercício, por ocasião do seu encerramento.
Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, o patrimônio líquido das entidades públicas é definido por:
diferença entre o ativo e o passivo.
capital mais as eventuais participações em empresas e outras entidades públicas.
capital, resultados dos exercícios e resultado das participações.
valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.
capital adicionado dos resultados dos exercícios.
No processo de análise da continuidade dos negócios da empresa Extensão S.A., o auditor constatou que a empresa estava com passivo a descoberto. Os diretores financeiro e de produção pediram demissão, estando a empresa com dificuldades para substituí-los. A entidade foi autuada por impostos não recolhidos, sem grandes chances de sucesso em sua defesa. Esses fatos representam respectivamente indicadores:
de operação, de operação e financeiro.
financeiro, financeiro e financeiro.
de outras indicações, de operação e financeiro.
financeiro, financeiro e de operação.
financeiro, de operação e de outras indicações.



