







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O conjunto completo de demonstrações contábeis aplicadas ao setor público inclui
balanço orçamentário, balanço patrimonial, balanço financeiro, Demonstração das Variações Patrimoniais (DVP), Demonstração do Resultado do Exercício (DRE), Demonstração dos Fluxos de Caixa (DFC), Demonstração das Mutações do Patrimônio Líquido (DMPL).
balanço orçamentário, balanço patrimonial, balanço financeiro, Demonstração das Variações Patrimoniais (DVP), Demonstração do Resultado Econômico (DRE), Demonstração das Mutações do Patrimônio Líquido (DMPL) e notas explicativas.
balanço orçamentário, balanço patrimonial, balanço financeiro, Demonstração das Variações Patrimoniais (DVP), Demonstração do Valor Adicionado (DVA), Demonstração das Mutações do Patrimônio Líquido (DMPL) e notas explicativas.
balanço patrimonial, balanço orçamentário, balanço financeiro, Demonstração das Variações Patrimoniais (DVP), Demonstração dos Fluxos de Caixa (DFC), Demonstração das Mutações do Patrimônio Líquido (DMPL) e notas explicativas.
balanço patrimonial, balanço orçamentário, balanço financeiro, Demonstração das Variações Patrimoniais (DVP), Demonstração dos Fluxos de Caixa (DFC), Demonstração do Resultado Econômico (DRE) e notas explicativas.
Sobre os elementos correspondem às estruturas básicas a partir das quais as demonstrações contábeis são elaboradas, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) A definição de ativo exige que o recurso controlado pela entidade no presente tenha surgido de um evento passado, por meio de transação com ou sem contraprestação.
( ) Um passivo não tem a necessidade de envolver uma saída de recursos da entidade para ser extinto.
( ) Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
( ) No patrimônio líquido, deve ser evidenciado o resultado do período agregado dos resultados acumulados de períodos anteriores.
Assinale a sequência correta.
F F V V
V F V F
F V F V
V V F F
Em 31/12/2021, um auditor de controle interno municipal verificou que a despesa total com pessoal da Câmara de Vereadores, no período de apuração, atingiu o montante de R$ 5.000.000,00 (cinco milhões de reais). Considerando que a receita corrente líquida do município totalizou R$ 80.000.000,00 (oitenta milhões de reais), a situação da Câmara Municipal, com base nos Arts. 19, III, e 20, III, “a”, da Lei de Responsabilidade Fiscal, é:
Abaixo do Limite de Alerta.
Acima do Limite de Alerta e abaixo do Limite Prudencial.
Acima do Limite Prudencial e abaixo do Limite Legal.
Exatamente no Limite Legal.
Acima do Limite Legal.
Um pesquisador estava fazendo uma coleta de dados de uma pesquisa e precisa de informações comparativas acerca da aplicação de recursos orçamentários ao longo de 5 anos com os seguintes itens:
Considerando que o pesquisador deveria coletar as informações de cada ano em um mesmo documento, ele deve recorrer:
às notas explicativas apresentadas junto ao RCPG de cada exercício;
ao plano plurianual, nos programas do governo relativos à área de assistência;
ao balanço orçamentário, no detalhamento por grupo de natureza da despesa;
à demonstração das variações patrimoniais, no subgrupo benefícios previdenciários e assistenciais;
ao relatório resumido da execução orçamentária, no anexo relativo a despesas por função e subfunção.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as demonstrações contábeis aplicadas ao setor público são compostas por diversas tipologias de demonstrações. Analise entre Verdadeiro (V) e Falso (F), quais correspondem a exemplo de demonstrações aplicadas ao setor público:
(__)Balanço orçamentário.
(__)Demonstração dos fluxos de caixa.
(__)Balanço financeiro.
(__)Balanço patrimonial.
Após análise, assinale a alternativa que apresenta sequência correta dos itens acima, de cima para baixo:
F, F, V, V.
V, V, V, V.
V, V, V, F.
V, V, F, F.
Um servidor do Departamento de Gestão Patrimonial de uma universidade pública foi solicitado a levantar e a relatar os valores de perdas com alienação de ativos, bem como as perdas involuntárias e a desincorporação de ativos registradas nos últimos cinco anos.
O servidor optou por coletar inicialmente informações sumarizadas acerca desses valores que podem ser encontradas na seguinte demonstração contábil:
balanço financeiro
balanço patrimonial
demonstração dos fluxos de caixa
demonstração do resultado abrangente
demonstração das variações patrimoniais
Quando falamos sobre as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – NBCASP – compreendemos que há demonstrativos contábeis elaborados especificamente para evidenciar as contas públicas. Uma delas, objetiva evidenciar as receitas e despesas orçamentárias bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Sobre isso, assinale a alternativa que apresenta a qual demonstrativo contábil se refere.
Demonstrativo Resultado do Exercício
Demonstrativo das Mutações do Patrimônio Líquido
Balanço Orçamentário
Balanço Financeiro
Sobre os demonstrativos contábeis aplicados ao setor público, existe o ______ que deve demonstrar as receitas e despesas previstas, em confronto com as realizadas e o ______ que deve evidenciar as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicar o resultado patrimonial do exercício. Assinale a alternativa que preencha correta e respectivamente as lacunas.
Demonstrativo Resultado do Exercício; Balanço Orçamentário
Demonstrativo das Mutações do Patrimônio Líquido; Demonstrativo das Variações Patrimoniais
Balanço Orçamentário; Balanço Financeiro
Balanço Orçamentário; Demonstrativo das Variações Patrimoniais
O Balanço Patrimonial é um dos principais relatórios gerados pela contabilidade, apresentando de forma ordenada, descrevendo informações de extrema importância para tomada de decisões. Assinale a alternativa que corretamente elenca os três grandes grupos que compõem o Balanço Patrimonial.
receita corrente, despesa corrente e lucro
receita de capital, despesa de capital e lucro
receitas, despesas e lucro
ativo, passivo e patrimônio líquido
juros, amortização e rentabilidade
Uma empresa pública emitiu títulos (debêntures) no valor de R$ 100 mil para realização de obras de exploração de equipamentos culturais na capital e região metropolitana de um Estado da Federação. Os títulos emitidos possuem cotação na Bolsa de Valores. No ano 1, a empresa pública realizou a captação do recurso e construção das instalações. Nos anos seguintes, foram registradas as cotações dos títulos apresentadas a seguir.
Ano 2 | R$ 107.000,00 |
Ano 3 | R$ 103.000,00 |
Ano 4 | R$ 108.000,00 |
À luz das disposições da NBC TSP Estrutura Conceitual sobre mensuração de ativos e passivos nas Demonstrações Contábeis, no ano 4 recomenda-se que o passivo relativo a essa emissão de títulos seja evidenciado pelo(a):
média da cotação no mercado desde o lançamento do título;
valor da cotação no mercado no encerramento do exercício;
valor histórico, sendo ajustado apenas na data do vencimento;
valor mais provável do desembolso na data do vencimento;
custo de cumprimento da obrigação junto aos detentores do título.
Observe a colunas A e B do quadro a seguir:
Coluna A: Demonstrações contábeis aplicadas ao setor público | Coluna B: Descrição das demonstrações contábeis |
1- Balanço patrimonial | ( ) apresenta as alterações verificadas no patrimônio líquido e indica o resultado patrimonial líquido. |
2- Balanço orçamentário | ( ) apresenta os ativos, os passivos e o patrimônio líquido do ente público, além das contas de compensação. |
3- Balanço financeiro | ( ) apresenta as receitas e despesas previstas em confronto com as realizadas. |
4- Demonstração das variações patrimoniais | ( ) demonstra a receita e despesa orçamentárias, os recebimentos e pagamentos extraorçamentários, mais os saldos em espécie |
Enumere a coluna B, de modo que haja uma relação correta entre a descrição das demonstrações contábeis e o nome das demonstrações (coluna A). Assinale a alternativa que apresenta a sequência correta de cima para baixo.
1, 2, 3, e 4
2, 3, 4 e 1
3, 2, 1, e 4
4, 1, 2, e 3
4, 3, 2 e 1
A Norma Brasileira de Contabilidade aplicada ao setor público - NBC TSP 11, estabelece exigências gerais para a apresentação das demonstrações contábeis, a referida norma menciona que um ativo deve ser classificado como circulante quando satisfizer a qualquer dos seguintes critérios mencionadas a seguir, exceto:
O ativo seja realizado, ou pretende-se que seja mantido com a finalidade de ser vendido ou consumido no decurso normal do ciclo operacional da entidade
O ativo está mantido essencialmente com a finalidade de ser negociado
O ativo é intangível
Espera-se que o ativo seja realizado em até doze meses após a data das demonstrações contábeis
O ativo seja caixa ou equivalente de caixa a menos que sua troca ou uso para pagamento de passivo se encontre vedada durante pelo menos doze meses após a data das demonstrações contábeis
Analise as informações a seguir:
I. O Balanço Patrimonial (BP) é a principal Demonstração Financeira existente, apesar de ser um relatório opcional, não obrigatório. O BP mostra como de fato está o Patrimônio da empresa, refletindo sua posição financeira em um determinado momento no fim do ano ou em qualquer data predeterminada.
II. O termo "Balanço" origina-se do equilíbrio Ativo = Passivo + PL; Aplicações = Origens; Bens + Direitos = Obrigações. Parte da ideia de uma balança de dois pratos, em que sempre há a igualdade de um lado com o outro, caos não haja igualdade, significa que há erros na contabilidade da entidade.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Qual das seguintes demonstrações contábeis mostra a posição financeira da entidade pública em uma data específica?
Balanço Orçamentário.
Demonstração das Variações Patrimoniais.
Balanço Financeiro.
Demonstração do Resultado Econômico.
Demonstração do Fluxo de Caixa.
Se o gestor público de um município quiser verificar quais rubricas contribuíram para excesso ou frustração de arrecadação, ele deve utilizar qual demonstrativo contábil?
Balanço Financeiro.
Balanço Orçamentário.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Demonstrações das Variações Patrimoniais.
O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. A diferença apurada no balanço financeiro entre o saldo em espécie para o exercício seguinte e o saldo em espécie do exercício anterior corresponde
ao Superavit financeiro do exercício.
ao Resultado financeiro do exercício.
às Transferências financeiras recebidas.
aos Recebimentos extraorçamentários.
ao Superavit orçamentário do exercício.
De acordo com a Lei nº 4.320/1964, quais são as demonstrações contábeis aplicadas ao Setor Público?
Balanço Orçamentário, Balanço Financeiro, Demonstração das Variações Patrimoniais e Demonstração de Resultado.
Balanço Orçamentário, Balanço Financeiro, Demonstração das Variações Patrimoniais e Demonstração de Fluxo de Caixa.
Balanço Orçamentário, Balanço Financeiro, Demonstração das Variações Patrimoniais e Balanço Patrimonial.
Balanço Orçamentário, Demonstração de Fluxo de Caixa, Demonstração das Variações Patrimoniais e Demonstração de Resultado.
Balanço Orçamentário, Balanço Financeiro, Demonstração das Variações Patrimoniais, Balanço Patrimonial e Notas Explicativas.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), “as demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade. As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados”. Entre as alternativas abaixo, são demonstrações obrigatórias na contabilidade aplicada ao setor público:
Balanço Patrimonial, Demonstração do Resultado do Exercício (DRE) e Demonstração dos Fluxos de Caixa (DFC).
Balanço Orçamentário, Balanço Financeiro e Demonstração das Variações Patrimoniais (DVP).
Demonstração do Resultado Primário (DRP), Demonstração dos Resultados Abrangentes (DRA) e Balanço das Variações Patrimoniais (BVP).
Demonstração das Mutações do Patrimônio Líquido (DMPL), Demonstração do Valor Adicionado (DVA) e Balanço Social.
Balanço Geral do Município, Balanço Geral do Estado e Balanço Geral da União.
De acordo com a NBC TSP 11 - Apresentação das Demonstrações Contábeis, o conjunto completo das demonstrações contábeis, em uma entidade que divulga publicamente o seu orçamento aprovado, inclui as informações a seguir, à exceção de uma. Assinale-a.
Demonstração do resultado.
Demonstração das mutações do patrimônio líquido.
Demonstração das origens e aplicações de recursos.
Comparação entre o orçamento e os valores realizados.
Notas explicativas, com a descrição sucinta das principais políticas contábeis e outras informações elucidativas.
O conjunto das Demonstrações Contábeis Aplicadas ao Setor Público, conforme preconiza o MCASP, é composto por: (a) Balanço Patrimonial; (b) Demonstração das Variações Patrimoniais; (c) Demonstração das Mutações do Patrimônio Líquido; (d) Demonstração dos Fluxos de Caixa; (e) Balanço Orçamentário; (f) Balanço Financeiro; (g) Notas explicativas, compreendendo a descrição sucinta das principais políticas contábeis e outras informações elucidativas; e, (h) Informação comparativa com o período anterior. A imagem, a seguir, é um recorte de uma demonstração da Prefeitura de Campos dos Goytacazes do ano de 2022.
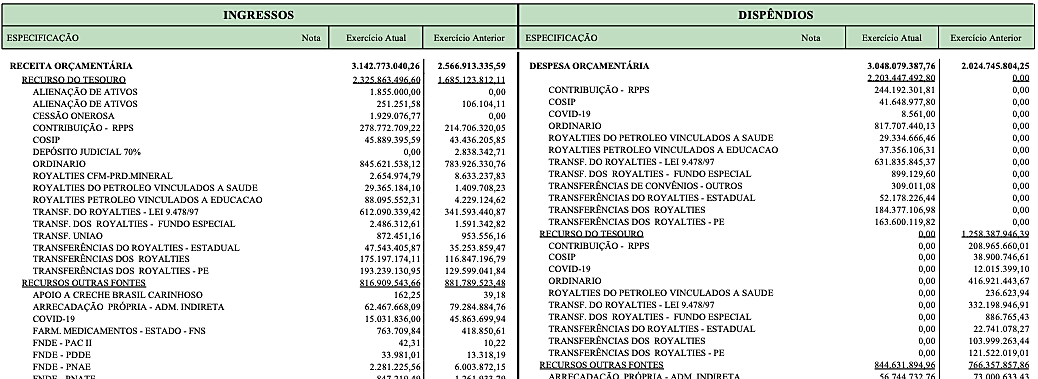
A imagem apresentada se refere:
Balanço Financeiro.
Balanço Orçamentário.
Demonstração dos Fluxos de Caixa.
Demonstração das Variações Patrimoniais.



