Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do Passivo Financeiro, em R$, é
28.000,00
30.500,00
50.500,00
125.500,00
215.500,00
O resultado Financeiro foi, em R$, um
déficit de 1.200,00
déficit de 9.200,00
déficit de 10.000,00
superávit de 13.300,00
superávit de 13.800,00
Na contabilidade pública o Balanço Orçamentário demonstrará:
o total do ativo financeiro;
o total do ativo permanente ;
receitas e despesas previstas em confronto com as realizadas ;
despesa realizada em confronto com a despesa previstas ;
recebimentos e os pagamentos de natureza extra orçamentária .
Na Contabilidade Pública, as demonstrações contábeis são consubstanciadas nas seguintes peças de
Balanço Orçamentário, Balanço Financeiro, Fluxo Econômico e Cronograma de Desembolso.
Balanço Orçamentário, Balanço Financeiro, Balanço Patrimonial e Cronograma de Desembolso.
Balanço Patrimonial, Balanço Financeiro, Fluxo Econômico e Demonstração das Variações Patrimoniais.
Balanço Orçamentário, Balanço Financeiro, Balanço Patrimonial e Demonstração das Variações Patrimoniais.
Balanço Patrimonial, Balanço Econômico, Demonstração do Resultado do Exercício e Cronograma Financeiro.
O resultado corrente é superavitário em R$ 200.
Assinale a opção correta em relação às demonstrações contábeis do Setor Público Federal.
O Balanço Orçamentário é a confrontação da receita e despesa prevista com a realizada sob a perspectiva fi nanceira.
O Balanço Financeiro demonstra, a partir de uma perspectiva orçamentária e patrimonial, o ingresso e saída de recursos na entidade.
A Demonstração das Variações Patrimoniais é o confronto das variações ativas com as variações passivas para a apuração do resultado da entidade.
No Balanço Patrimonial das entidades públicas federais, não se evidencia o montante dos bens de uso permanente em razão da falta de registro desses ativos pela contabilidade pública.
O montante dos restos a pagar inscritos no exercício fi gura no ativo fi nanceiro do Balanço Patrimonial.
A Contabilidade Pública, de acordo com a Lei 4.320/64, apresenta os resultados gerais obtidos em cada exercício por meio dos seguintes demonstrativos:
Balanço orçamentário, ambiental, financeiro e patrimonial.
Balanço orçamentário, financeiro, patrimonial e demonstrações das variações patrimoniais.
Balanço orçamentário, patrimonial e demonstrações das variações patrimoniais.
Balanço orçamentário, de rédito, de crédito, financeiro, patrimonial e demonstrações das variações patrimoniais.
Balanço orçamentário, social, financeiro, patrimonial e demonstrações do resultado do exercício.
O recebimento pela União de recursos financeiros provenientes da distribuição de dividendos por empresas por ela controladas compõe a fonte de receita denominada
Receita Patrimonial.
Operações de Crédito.
Transferências Correntes.
Receita de Serviços.
Outras Receitas Correntes.
O valor do Ativo Financeiro, em R$, é
40.500,00
41.300,00
63.800,00
71.300,00
103.800,00
Os regimes contábeis de despesa e receita, na contabilidade pública, são respectivamente :
caixa e orçamentário
caixa e financeiro
caixa e competência
competência e fiscal
competência e caixa
Os Sistemas de Contas utilizados pela Contabilidade Pública para o registro dos atos e fatos contábeis são:
De Compensação, Orçamentário, Variações Ativas e Financeiro.
Financeiro, Patrimonial, Variações Ativas e Fluxo de Caixa.
Financeiro, Patrimonial, Orçamentário e de Compensação.
Financeiro, Patrimonial, Orçamentário e Previdenciário .
Patrimonial, Orçamentário, Fluxo de Caixa e de Compensação .
No tocante às demonstrações contábeis, as entidades públicas podem adotar critérios diversos dos estabelecidos pelas normas brasileiras de contabilidade, quando sujeitas a normas contábeis específicas, fato que deve ser mencionado em destaque.
Em relação ao exercício de 2005 foram levantadas as informações a seguir (Em R$):
− Receita orçamentária total arrecadada 4.000
− Despesa orçamentária total empenhada foi de 5.000 e 20% desse valor correspondeu a despesa total paga
− A Autarquia recebeu diversas mesas e cadeiras da Empresa Bom Coração a título de doação, no valor total de 1.000
− Dívida ativa cancelada no montante de 500
− Pagamento integral de Restos a Pagar de 31.12.04
O saldo final do caixa em 2005 foi, em R$, de
5.000
4.500
4.000
3.500
3.000
No Balanço Patrimonial de um ente público, elaborado de acordo com os critérios da Lei no 4.320/64, foram extraídas as seguintes informações:
Ativo Permanente.............................................. 800
Ativo Financeiro ............................................... 240
Passivo Real a Descoberto................................ 10
Sabendo que o valor do Passivo Financeiro representou 25% do valor do Passivo Permanente nesse exercício, este último correspondeu a
1.120
1.050
840
780
280
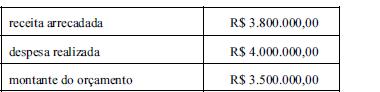
uma reduzida capacidade de investimento.
um resultado orçamentário nulo.
um superávit patrimonial.
alta capacidade de investimentos.
excelente capacidade de endividamento.
Encerrado o exercício financeiro, o Governo do Estado demonstrou, em reais, os seguintes números:
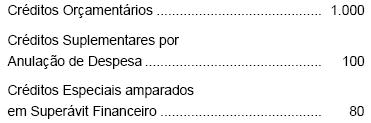
820
1.000
1.080
1.180
1.200
O relatório resumido da execução orçamentária
alcança todos os entes da Federação, sendo elaborado pela Secretaria do Tesouro Nacional.
é produzido individualmente em cada Poder estatal, apresentando números que permitem a limitação de empenho e de movimentação financeira.
apresenta o comportamento de despesas e dívidas sujeitas a limites fiscais.
revela somente a despesa com pessoal ativo e inativo, bem assim os saldos de operações de crédito e Restos a Pagar.
abrange todos os Poderes, fornecendo dados que indicam a limitação de empenho e de movimentação financeira.
O resultado entre os bens e direitos de uma empresa, no valor de R$ 400.000,00, e as suas obrigações, no valor de R$ 240.000,00, é denominado de situação líquida:
patrimonial.
circulante.
de giro.
em circulação.
disponível.
Patrimônio Líquido;
Passivo Financeiro;
Ativo Financeiro;
Ativo Permanente.
Haverá tanto superavit quanto deficit na execução orçamentária de um ente público que apresente, ao final do exercício, a seguinte situação.