







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Observe os dados retirados da contabilidade de um Ente público, em reais.
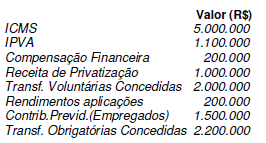
4.100.000
3.900.000
6.100.000
6.300.000
4.300.000
Acerca das características e procedimentos a serem observados na elaboração dos balanços públicos, regulamentados no art. 101 da Lei n.º 4.320/1964, julgue os itens subseqüentes.
I Os resultados gerais do exercício financeiro serão demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.
II No balanço orçamentário serão demonstradas as receitas e as despesas previstas em confronto com as realizadas.
III Para fins de elaboração do balanço financeiro, os restos a pagar do exercício serão computados na despesa extra-orçamentária para compensar sua inclusão na despesa orçamentária.
IV A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio e indicará o saldo patrimonial da entidade pública.
V No balanço patrimonial estão contempladas, entre outras, as contas de compensação, nas quais são registrados os bens, valores, obrigações e situações que possam vir a afetar o patrimônio da entidade pública.
A quantidade de itens certos é igual a
1.
2.
3.
4.
5.
Quanto à consolidação de demonstrações contábeis, pode-se afirmar que:
na consolidação de demonstrações contábeis não há a necessidade de eliminar saldos existentes ou transações realizadas entre as empresas do grupo.
o objetivo da consolidação é apresentar as demonstrações contábeis da controladora e suas controladas como se o grupo fosse uma única empresa.
a consolidação de demonstrações contábeis é simplesmente a soma dos saldos de cada conta das diversas empresas.
não é importante para a consolidação demonstrações contábeis que as empresas do mesmo grupo mantenham critérios contábeis uniformes.
na consolidação de demonstrações contábeis não poderão ser excluídas as sociedades controladas que possuem efetivas e claras evidências de perda de continuidade e cujo patrimônio seja avaliado ou não a valores de liquidação.
O saldo inicial das disponibilidades era de R$ 100 milhões.
O resultado da execução orçamentária foi de R$ 600 milhões.
As variações ativas totalizam R$ 167.468.
Certo
Errado
No âmbito das entidades públicas, o balanço patrimonial deve incluir os grupos de ativo e passivo compensado, integrado por valores que, embora não integrem o patrimônio público no momento de seu registro, podem vir a modificá-lo no futuro.
O demonstrativo contábil na contabilidade pública que demonstra o superávit Financeiro, denominamos de balanço:
Financeiro .
Patrimonial.
Orçamentário .
Das Variações patrimoniais .
Execução financeira.
No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Conforme a afirmativa anterior é correto afirmar que, EXCETO:
No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
No passivo, as contas serão classificadas conforme o grau de exigibilidade.
No passivo, o patrimônio líquido será dividido em capital social, reservas de capital, reservas de reavaliação, reservas de lucros e lucros ou prejuízos acumulados.
Os saldos devedores e credores que a companhia não tiver direito de compensar serão classificados separadamente.
No ativo, o ativo permanente será dividido em investimentos, ativo imobilizado e ativo diferido.
Assinale a alternativa incorreta quanto às definições dos Demonstrativos Financeiros/Contábeis.
A Demonstração do Valor Adicionado tem por objetivo informar a riqueza criada pela empresa e a forma de sua distribuição.
A Demonstração do Resultado do Exercício tem por finalidade apresentar a posição financeira e patrimonial da empresa em uma determinada data.
O Balanço Patrimonial evidencia a posição financeira e patrimonial da empresa em determinada data apresentando uma posição estática.
A Demonstração dos Fluxos de Caixa evidencia como ocorreram as movimentações de disponibilidades em um dado período de tempo.
As Demonstrações das Mutações do Patrimônio Líquido e de Lucros ou Prejuízos Acumulados evidenciam as novas integralizações de capital, resultado do exercício, ajustes de exercícios anteriores, dividendos, entre outras alterações do Patrimônio Líquido.
NÃO é parte da contabilidade pública governamental para demonstrar o resultado geral do exercício
a demonstração das receitas públicas.
o balanço financeiro.
o balanço orçamentário.
o balanço patrimonial.
a demonstração das variações patrimoniais.
A análise dos valores registrados no ativo circulante e no passivo circulante permite avaliar a capacidade de uma empresa saldar suas dívidas de curto prazo.
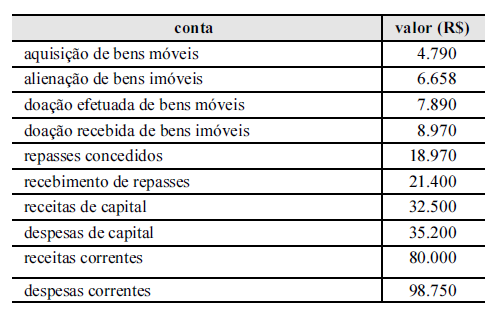
O resultado patrimonial corresponde a
290.
340.
210.
190 negativo.
200.
Acerca da elaboração e apresentação das demonstrações contábeis de entidades públicas, assinale a opção correta.
O balanço orçamentário evidenciará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentárias, conjugados com os saldos em espécie provenientes do exercício anterior, e os que devem ser transferidos ao próximo exercício.
A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio resultantes exclusivamente da execução orçamentária, bem como indicará o resultado patrimonial do exercício.
Os débitos e créditos que compõem os elementos patrimoniais serão avaliados a valor nominal e quando ocorrer em moeda estrangeira será feita a conversão, à taxa de câmbio vigente na data que originou a operação.
O passivo permanente, que faz parte do balanço patrimonial, apresentará as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Os bens de almoxarifado serão evidenciados pelo valor de reposição dos mesmos na data do encerramento do exercício.
A receita orçamentária constante do balanço financeiro corresponde às receitas que compõem o balanço orçamentário e à receita orçamentária resultante da execução orçamentária na demonstração das variações patrimoniais.
É correto afirmar que
o Balanço Orçamentário visa a demonstrar o saldo monetário que segue para o ano vindouro.
o Balanço Orçamentário apresenta o resultado da previsão e da execução do orçamento anual.
o resultado do Balanço Patrimonial é obtido mediante confronto entre ativo e passivo compensados.
a Demonstração das Variações Patrimoniais objetiva revelar a posição patrimonial no último dia do exercício.
no Balanço Financeiro, Restos a Pagar são incluídos na receita extra-orçamentária para compensar sua inserção na despesa extra-orçamentária.
O resultado orçamentário do exercício foi:
O Demonstrativo contábil que na contabilidade pública demonstra os ativos e passivos financeiros e permanentes, o saldo patrimonial e o compensado, denominamos de:
Balanço patrimonial
Balanço financeiro
Balanço orçamentário
Demonstração das variações patrimoniais
Anexo de metas fiscais



