







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que apresenta, somente, sistemas utilizados pela Contabilidade Pública no Brasil.
Orçamentário, Financeiro, Patrimonial e Demonstração das Variações Patrimoniais.
Orçamentário, Financeiro, Mutações Patrimoniais e Extraorçamentário.
Patrimonial, Financeiro, Orçamentário e Demonstração das Mutações Patrimoniais.
Financeiro, Orçamentário, de Compensação e Patrimonial.
De Compensação, Orçamentário, Financeiro e Extraorçamentário.
O demonstrativo da contabilidade pública responsável por evidenciar as alterações resultantes ou independentes da execução orçamentária verificadas no patrimônio e indicará o resultado patrimonial do exercício, é denominado:
demonstração da mutações do patrimônio líquido.
demonstração da mutações do patrimônio líquido.
balanço patrimonial.
demonstração das variações patrimoniais.
balanço financeiro.
O demonstrativo da Contabilidade Pública que apresenta o ativo e o passivo da entidade e o demonstrativo onde são discriminadas as receitas e despesas previstas em confronto com as realizadas pela entidade, são, respectivamente, os Balanços
Financeiro e Patrimonial.
Orçamentário e das Variações Patrimoniais.
Orçamentário e Patrimonial.
das Variações Patrimoniais e Orçamentário.
Patrimonial e Orçamentário.
Na demonstração das variações patrimoniais o resultado patrimonial é apurado por meio de comparação entre as:
Insubsistências ativas e insubsistências passivas;
Mutações ativas e mutações passivas;
Variações ativas e mutações ativas;
Variações ativas e variações passivas;
Variações nulas e mutações nulas.
A Lei n.º 4.320/1964, em seu artigo 101, define que os resultados gerais do exercício serão descritos em alguns tipos de demonstrações financeiras. Assinale a opção que apresenta a demonstração que evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e que indica o resultado patrimonial do exercício.
Balanço patrimonial
Balanço financeiro
Balanço orçamentário
Demonstração das mutações do patrimônio líquido
Demonstração das variações patrimoniais
De acordo com o texto III, o saldo financeiro para o exercício seguinte é de
1670
1470
1270
1100
900
Considere os seguintes dados extraídos do balanço patrimonial:
Item | Em milhões |
bancos - conta única | 5.000 |
dívida ativa | 4.000 |
despesas a classificar | 1.200 |
diversos responsáveis | 200 |
estoque de material de consumo | 600 |
bens móveis | 10.000 |
fornecedores | 3.000 |
salários a pagar | 1.000 |
receitas a classificar | 400 |
patrimônio acumulado | 13.000 |
Tendo como referência a estrutura do balanço patrimonial apresentado, assinale a opção que apresenta corretamente os valores do superávit financeiro observado e do resultado do exercício, respectivamente.
1.000 e 3.600
1.000 e 4.400
1.200 e 2.800
1.200 e 3.600
1.800 e 3.600
Com relação à estrutura e ao fechamento de um balanço financeiro, assinale a opção correta.
O balanço financeiro demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
O fechamento do balanço financeiro deve ser concretizado quando a disponibilidade do exercício anterior tiver sido igualada à disponibilidade para o exercício seguinte.
No rol das despesas extraorçamentárias, estão computados os restos a pagar inscritos no exercício, para se compensar sua inclusão na despesa orçamentária.
Entende-se por superávit financeiro a diferença positiva entre receita e despesa orçamentárias, bem como a diferença positiva entre recebimentos e pagamentos de natureza extraorçamentária.
Como representa um fluxo de caixa, no balanço financeiro, o registro dos valores relativos a restos a pagar altera os valores do resultado financeiro do exercício.
“O Balanço Patrimonial demonstra a situação das contas que formam o Ativo e o Passivo de uma entidade.” Os débitos em tesouraria fazem parte do seguinte grupo do Balanço Patrimonial:
Passivo Financeiro e destinam-se a atender a insuficiência de caixa durante o exercício financeiro, que se pode realizar somente a partir de 11 de janeiro e deve ser liquidado, com juros e outros encargos incidentes, até o dia 10 de dezembro de cada ano.
Ativo Financeiro e representam os valores realizáveis de caixa durante o exercício financeiro, que se pode realizar a partir de 01 de janeiro, até o dia 31 de dezembro de cada ano.
Ativo Compensado e representam os valores que possam afetar o patrimônio e que são recebidos de terceiros diretamente no caixa durante o exercício financeiro, que se pode realizar a partir de 01 de janeiro, até o dia 31 de dezembro de cada ano.
Passivo Permanente e representam as dívidas fundadas que dependem de autorização legislativa para o ingresso de recursos, que se pode realizar a partir de 20 de janeiro, até o dia 20 de dezembro de cada ano.
Passivo Compensado e representam obrigações que imediatamente afetam o patrimônio, que se pode realizar imediatamente.
De acordo com a concepção da tabela de eventos, parte integrante do plano de contas, é correto afirmar que
há classes específicas de eventos para cada sistema de contas: orçamentário, financeiro, patrimonial e de compensação.
uma grande quantidade de eventos corresponde a poucos tipos de atos e fatos do dia a dia.
o SIAFI exige a participação de um número considerável de servidores, envolvidos nas diversas etapas de execução das tarefas administrativas.
muitos fatos podem ser captados pelo SIAFI, sem envolver registro pelo usuário da informação.
o SIAFI validará os efeitos contábeis dos documentos de entrada independentemente de eles se apresentarem com os eventos.
Assinale a opção que representa, respectivamente, uma Mutação Patrimonial Ativa e uma Variação Passiva Independente da Execução Orçamentária.
Bens Recebidos em Doação e Cancelamento da Dívida Ativa.
Cobrança da Dívida Ativa e Encampação de Dívidas Passivas.
Aquisição de Bens Móveis e Cancelamento da Dívida Ativa.
Inscrição da Dívida Ativa e Alienação de Imóveis.
Cancelamento de Restos a Pagar e Cobrança da Dívida Ativa.
Considere os dados da tabela abaixo.
Contas | |
1 | Receita extraorçamentária |
2 | Dívida fundada interna |
3 | Ativo real líquido |
4 | Ativo financeiro |
5 | Receita patrimonial |
6 | Superávit orçamentário |
7 | Saldo para o exercício seguinte |
8 | Ativo compensado |
9 | Despesa orçamentária |
10 | Passivo financeiro |
É correto afirmar que as contas de números
1, 6 e 9 pertencem ao Balanço Orçamentário.
4, 7 e 10 pertencem ao Balanço Financeiro.
3, 4 e 10 pertencem ao Balanço Patrimonial.
2, 5 e 8 pertencem ao Balanço Patrimonial.
4, 7 e 8 pertencem ao Balanço Financeiro.
Considere o seguinte balanço orçamentário, em R$1.000,00.
Receita Orçamentária | Previsão | Execução |
receitas correntes | 8.000 | 9.500 |
receitas de capital | 2.000 | 1.200 |
soma | 10.000 | 10.700 |
Despesa Orçamentária | Fixação | Execução |
crédito orçamentário e suplementar | 10.000 | 8.100 |
crédito especial | 2.000 | 1.300 |
soma | 12.000 | 9.400 |
I – O resultado da execução orçamentária é superávit de ____________.
II – A economia de dotação corresponde a ____________.
III – O excesso de arrecadação corresponde a ____________.
Com base nessas informações, assinale a opção que apresenta os valores que preenchem corretamente as lacunas dos itens acima.
1.300 / 1.900 / 800
1.300 / 2.600 / 700
2.600 / 2.600 / 700
2.600 / 2.600 / 800
2.600 / 1.900 / 1.500
Assinale a alternativa incorreta sobre os resultados gerais do exercício.
A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
A avaliação dos elementos patrimoniais satisfaz aos débitos e créditos e títulos de renda pelo seu valor nominal; os bens móveis e imóveis pelo valor de aquisição ou pelo custo; e os bens de almoxarifado pelo preço médio ponderado das compras.
O ativo financeiro compreende os créditos e valores realizáveis independentes de autorização orçamentária juntamente com os bens, créditos e valores, cuja alienação ou mobilização depende de autorização legislativa.
O passivo permanente compreende as dívidas fundadas e outras que dependem de autorização orçamentária.
O balanço Orçamentário demonstra as receitas e as despesas em confronto com as realizadas.
receitas | despesa | ||||||
títulos | previsão | execução | diferenças | títulos | previsão | execução | diferenças |
corrente capital | 850.000,00 100.000,00 | 830.000,00 90.000,00 | 20.000,00 10.000,00 | orçamentário e suplementares | 950.000,00 | 920.000,00 | 30.000,00 |
soma | 950.000 | 920.000,00 | 30.000,00 | soma | 950.000,00 | 920.000,00 | 30.000,00 |
déficit | 0,00 | 0,00 | 0,00 | superávit | 0,00 | 0,00 | 0,00 |
total | 950.000,00 | 920.000,00 | 30.000,00 | total | 950.000,00 | 920.000,00 | 30.000,00 |
Considerando as informações na tabela acima referentes a um balanço orçamentário, assinale a opção correta.
Nesse balanço orçamentário estão demonstradas as receitas e as despesas orçamentárias e extraorçamentárias previstas em confronto com as realizadas.
O resultado orçamentário apurado no exercício foi deficitário em R$ 30.000,00.
O resultado orçamentário do exercício foi influenciado negativamente pelo desempenho da arrecadação da receita.
O resultado orçamentário do exercício foi influenciado negativamente pelo desempenho da execução da despesa.
Na receita, os valores apresentados na coluna diferenças são transferidos para o exercício seguinte e compõem o saldo de receitas de exercícios anteriores.
Instituído no ano de 2008, determinado órgão federal apresentou os seguintes saldos ao final do exercício financeiro (valores em R$):
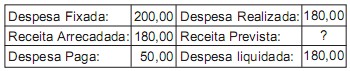
A partir da análise do balanço orçamentário apresentado, em R$, conclui-se que houve
excesso de arrecadação de 20,00.
excesso de despesa de 130,00.
deficit na execução orçamentária de 20,00.
registro de restos a pagar de 130,00.
superávit na execução orçamentária de 20,00.
De acordo com o que dispõe a Lei n.o 4.320/1964, os resultados do exercício devem ser demonstrados nos balanços orçamentário, financeiro e patrimonial e na demonstração de resultado do exercício.
No balanço financeiro as despesas orçamentárias são demonstradas por:
Categoria econômica
Função
Sub-função
Programas
Todas estão corretas



