







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre os instrumentos de planejamento e controle do orçamento, assinale a opção INCORRETA.
O Plano Plurianual (PPA) dispõe, de forma regionalizada, sobre as diretrizes e metas da administração pública para as despesas de capital e outras dela decorrentes e para as relativas aos programas de duração continuada.
O PPA é elaborado no primeiro ano de governo do chefe do executivo, entrando em vigor no segundo ano. A ideia é manter a continuidade dos programas e consiste em um instrumento de planejamento de médio prazo.
A Lei de Diretrizes Orçamentárias (LDO) compreende as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro seguinte e orientará a elaboração da LOA, dispondo ainda sobre as alterações na legislação tributária e versará sobre a política de aplicação das agências financeiras oficiais de fomento.
A Lei de Responsabilidade Fiscal (LRF) dispõe sobre o equilíbrio de receitas e despesas, critérios e formas de limitação de empenho, bem como sobre as normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos do orçamento e às condições e exigências para transferências de recursos a entidades públicas e privadas.
A Lei de Diretrizes Orçamentárias deve conter o anexo de riscos fiscais, que abrange os riscos orçamentários e os da dívida, no qual são avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando ainda as providências a serem tomadas, caso se concretizem.
No balanço financeiro, o pagamento de restos a pagar do exercício anterior, realizado durante o exercício financeiro, deve ser registrado entre os dispêndios extraorçamentários.
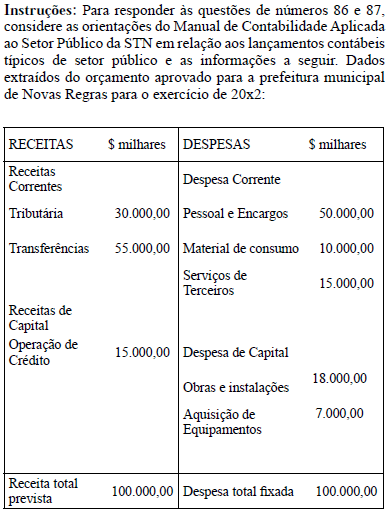
Considerando que no município de Novas Regras houve arrecadação de receita tributária prevista, no montante de $2.000, concomitante ao fato gerador, analise os lançamentos a seguir:
I. D - Caixa (F) C - Impostos sobre o patrimônio e a renda/IPTU; natureza da informação: financeira;
II. D - Receita a realizar C - Receita realizada; natureza da informação: orçamentária;
III. D - Controle da disponibilidade de recursos; C - Execução da disponibilidade de recursos - disponibilidade por destinação de recursos; natureza da informação: controle;
Estão corretos somente os lançamentos:
O total da Receita Corrente arrecadada corresponde a:
R$ 600.000,00.
R$ 250.000,00.
R$ 450.000,00.
R$ 510.000,00 .
Determinada prefeitura realizou uma licitação para contratar serviços de limpeza por um período de 12 (doze) meses. Levando-se em conta o modelo tradicional do Plano de Contas Único utilizado pela Contabilidade Pública com a seguinte estrutura básica: 1 - Ativo, 2 - Passivo, 3 - Despesas, 4 - Receitas, 5 - Resultado Diminutivo e 6 - Resultado Aumentativo, em que a aprovação e execução do orçamento são contabilizadas no Ativo e Passivo Compensados, e as contas organizadas em sistemas de contas, a saber: orçamentário, financeiro, patrimonial e de compensação, assinale a alternativa que indica o(s) sistema(s) de contas em que deverão ser registrados os seguintes atos: primeiro, a emissão do empenho, segundo, a assinatura do contrato, nessa ordem:
Sistema de compensação.
Sistema orçamentário.
Sistemas orçamentário e de compensação.
Sistemas de compensação e orçamentário.
O saldo do disponível em 31/12/X1 apresentado no Balanço Financeiro foi de:
R$ 760.000,00.
R$ 822.000,00.
R$ 747.000,00.
R$ 780.000,00.
A Economia Orçamentária apurada no Balanço Orçamentário de 2011 é de:
R$ 10,00
R$ 90,00
R$ 100,00
R$ 150,00
R$ 200,00
Assinale a alternativa que contém uma Demonstração que não é obrigatória para o Setor Público.
Balanço Orçamentário.
Demonstração das Variações Patrimoniais.
Balanço Financeiro.
Demonstração do Resultado Econômico.
Demonstração do Fluxo de Caixa.
Sobre as demonstrações contábeis previstas no capítulo IV, do Título IX da Lei nº 4.320/64, assinale a alternativa incorreta.
No Balanço Orçamentário, a receita é classificada por categoria econômica e a despesa por tipo de crédito.
No Balanço Financeiro, o Resultado Financeiro do Exercício (RFE) corresponde a diferença entre o saldo disponível para o exercício seguinte e o saldo disponível do exercício anterior.
No Balanço Patrimonial, o Resultado Patrimonial do Exercício (RPE) é obtido pela diferença entre o ativo real e o passivo real.
No Balanço Patrimonial, o passivo real a descoberto evidencia uma situação em que a soma do passivo financeiro com o passivo não financeiro é superior ao ativo real.
Na elaboração da Demonstração das Variações Patrimoniais, um resultado patrimonial negativo (déficit patrimonial) deverá ser adicionado às variações ativas.
Quando a Dívida Pública Consolidada de um ente público da Federação ultrapassar o respectivo limite, fixado na legislação de regência, ao final de um quadrimestre, deverá ser a ele (ao limite) reconduzida até o término dos:
02 (dois) quadrimestres subsequentes, reduzindo o excedente em no máximo 20% (vinte por cento) até o segundo.
02 (dois) quadrimestres subsequentes, reduzindo o excedente em no máximo30% (trinta por cento) no primeiro.
03 (três) quadrimestres subsequentes, reduzindo o excedente em pelo menos 15% (quinze por cento) no segundo.
03 (três) quadrimestres subsequentes, reduzindo o excedente em pelo menos 25% (vinte cinco por cento) no primeiro.
03 (três) quadrimestres subsequentes, reduzindo o excedente em pelo menos 35% (trinta cinco por cento) no segundo.
Em relação ao Balanço Orçamentário, considere:
I. As despesas orçamentárias executadas são as despesas empenhadas menos aquelas que não foram liquidadas.
II. A identificação do valor dos créditos adicionais abertos e reabertos durante o período é obtida pela diferença entre dotação atualizada e dotação inicial, considerando as anulações/cancelamentos correspondentes.
III. A receita prevista pode ser menor do que a despesa autorizada, se houver a utilização de superavit financeiro do exercício anterior para a abertura de créditos adicionais.
IV. O valor na coluna “saldo”, no lado da receita, pode ser positivo em decorrência da reestimativa da receita utilizada para a abertura de créditos adicionais durante o período.
Está correto o que se afirma SOMENTE em
I e II.
I, II e IV.
II e III.
II, III e IV.
III e IV.
“ O Artigo 105 – O Balanço Patrimonial demonstrará: o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, Saldo Patrimonial, e as Contas de Compensação” Compreenderá os compromissos exigíveis cujo pagamento independa de autorização orçamentária, referese a qual parágrafo desse Artigo?
§ 1° (primeiro).
§ 2°(segundo).
§ 3° (terceiro).
§ 4° (quarto).
§ 5° (quinto).
No ano 2, o valor do saldo do exercício anterior foi igual a R$ 60.000,00.
A soma da Receita extraorçamentária do Balanço Financeiro de 2011 é:
R$ 45,00
R$ 50,00
R$ 100,00
R$ 150,00
R$ 160,00
Demonstração Contábil que apresenta as receitas previstas e as despesas fixadas em confronto com as realizadas:
Balanço Orçamentário.
Demonstração das Variações Patrimoniais.
Balanço Patrimonial.
Balanço Financeiro.



