







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as afirmações a seguir e considere a CORRETA.
Os ingressos orçamentários referentes às transferências de capital são considerados efetivos, pois causam acréscimos patrimoniais.
Entende-se por receitas originárias aquelas decorrentes do poder que o Estado tem de tributar.
Depósitos em cauções, antecipações de receitas orçamentárias e imposto de renda retido correspondem a dispêndios extraorçamentários.
As receitas efetivas referem-se a operações de créditos e as receitas por mutação, às operações de crédito por antecipação de receitas orçamentárias.
Os suprimentos de fundos são despesas que seguem o regime de não adiantamento e devem somente ser utilizadas para despesas de pequeno vulto.
Em relação aos Balanços Orçamentário, Financeiro e Patrimonial no setor público, é CORRETO afirmar que:
O Balanço Financeiro demonstra e evidencia a movimentação financeira das entidades do setor público no período a que se refere, e discrimina somente os recebimentos e os pagamentos extraorçamentários.
O Balanço Financeiro demonstra e evidencia apenas a movimentação financeira das despesas orçamentárias das entidades do setor público no período a que se refere de natureza extraorçamentária.
O Balanço Orçamentário demonstra e evidencia a movimentação financeira das entidades do setor público no período a que se refere, e discrimina somente as receitas por fonte ou espécie.
O Balanço Orçamentário demonstra e evidencia apenas as receitas e despesas previstas em confronto com as realizadas, por categoria econômica.
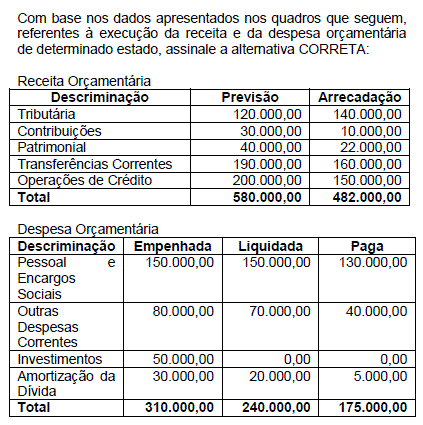
O total inscrito de Restos a Pagar Não-processados é de R$ 310.000,00.
Considerando que o total da despesa fixada é o mesmo valor da receita prevista, e não houve alterações orçamentárias durante o exercício financeiro, então o saldo orçamentário disponível a empenhar é R$ 102.000,00.
O total inscrito de Restos a Pagar Não-processados é de R$ 70.000,00.
Todas as receitas orçamentárias apresentaram excesso de arrecadação, com exceção das receitas patrimoniais e de contribuições.
O Ministério "A" repassou recursos orçamentários para uma de suas unidades administrativas e para o Ministério "B". O órgão central de planejamento e orçamento destinou recursos orçamentários para o Ministério "A". Depois o órgão central de programação financeira repassou recursos para o Ministério "B" e este alocou recursos financeiros em uma de suas unidades administrativas.
Com base no enunciado, assinale a alternativa em que está apresentada, rigorosamente na ordem, as movimentações orçamentárias e financeiras que ocorreram entre os órgãos e/ou unidades administrativas:
Dotação - sub-repasse - provisão - destaque - cota.
Cota - repasse - dotação - destaque - provisão.
Repasse - sub-repasse - dotação - destaque - cota
Provisão - destaque - dotação - cota - sub-repasse.
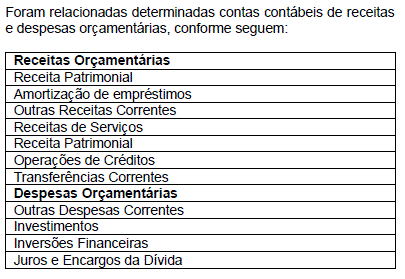
Cinco contas de receita corrente.
Três contas de despesa de capital.
Três contas de receita de capital.
Quatro contas de despesa corrente.
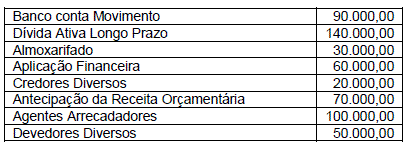
O total da despesa extra-orçamentária apresentado no Balanço Financeiro foi de:
R$ 51.000,00.
R$ 110.000,00.
R$ 38.000,00.
R$ 320.000,00.
O total das variações ativas apresentado na Demonstração das Variações Patrimoniais foi de:
R$ 527.000,00.
R$ 499.000,00.
R$ 639.000,00.
R$ 369.000,00.
O Balanço Orçamentário de determinado Estado da federação registrou os fatos a seguir:
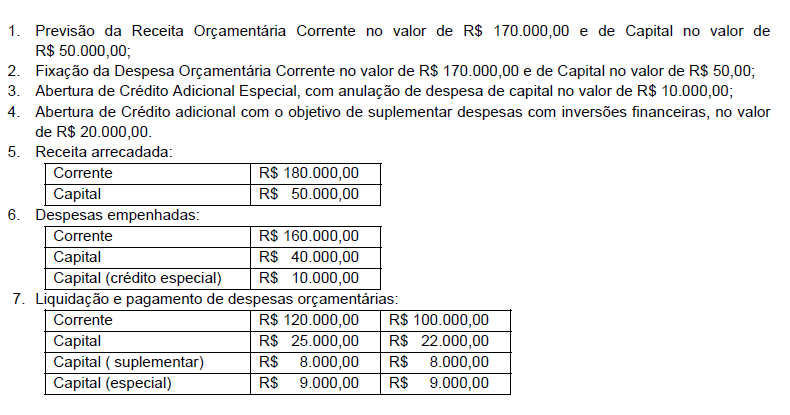
De acordo com os dados acima, assinale a opção CORRETA.
Resultado Orçamentário equivale a um superavit de R$ 10.000,00.
O Resultado Patrimonial equivale a um superavit de R$ 20.000,00.
Os Restos a Pagar processados equivalem a R$ 68.000,00.
Os Restos a Pagar não processados equivalem a R$ 68.000,00.
Os Restos a Pagar Processados equivalem a R$ 23.000,00.
Ao analisar o Balanço Orçamentário, a comparação entre Previsão/Dotação e a Execução é necessária para a tomada de decisão. Portanto, quando ocorrerem as seguintes situações: Despesa Fixada > Despesa Realizada e Receita Prevista < Despesa Fixada, a interpretação CORRETA demonstra, respectivamente, que:
Ocorreu economia na realização de despesas, significando que projetos e gastos deixaram de ser realizados. Houve desequilíbrio negativo na previsão orçamentária, podendo indicar que a unidade poderá depender de recursos do Tesouro para executar suas despesas.
Houve superavit de capital, indicando uma situação positiva. Houve desequilíbrio positivo na previsão orçamentária.
Houve deficit na execução do orçamento. Houve superavit orçamentário.
Ocorreu economia na realização de despesas, significando que projetos e gastos deixaram de ser realizados. Houve desequilíbrio positivo na previsão orçamentária.
Houve deficit na execução do orçamento. Ocorreu economia na realização de despesas, significando que projetos e gastos deixaram de ser realizados.
Segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a única demonstração que não faz parte das demonstrações destinadas ao Setor Público é:
Balanço Patrimonial;
Balanço Orçamentário;
Balanço Financeiro;
Demonstração do Fluxo de Caixa;
Demonstração das Mutações do Patrimônio Líquido.
Opção que não corresponde ao correto tratamento dispensado à operação de incentivo fiscal originada de destinação de parte de imposto de renda de empresa tributada na modalidade do Lucro Real:
pode ser efetuada na declaração de rendimentos.
mesmo que a intenção da empresa detentora dos títulos seja vendê-los, tais investimentos devem ser classificados no subgrupo investimentos.
as empresas deverão receber os Certificados de Investimentos (CIs) até 30 de setembro do 2º ano subsequente ao exercício financeiro da opção.
Analise as assertivas a seguir, assinalando a CORRETA.
A anistia, a remissão, o subsídio, o crédito presumido e a isenção não são tipos de renúncia de receitas.
A Receita Corrente Líquida não será apurada somando-se as receitas arrecadadas no mês em referência e nos doze anteriores, excluídas as duplicidades.
Dívida ativa não são créditos da Fazenda Pública exigíveis em virtude do transcurso do prazo para pagamento.
Despesas de exercícios anteriores não poderão ser pagas à conta de dotação específica consignada no orçamento.
Os Restos a pagar não são considerados dívida pública flutuante, exceto os serviços da dívida.
A Contabilidade Pública é definida como um dos ramos da Contabilidade Geral, aplicada às entidades de direito público interno. Com base nesta premissa, assinale a alternativa que apresenta a pessoa jurídica que deverá elaborar suas demonstrações de acordo com as normas da contabilidade pública.
Sociedade de Economia Mista.
Fundo de Pensão.
Empresa Coligada.
Autarquia.
Sociedade Anônima.
Uma empresa comercial comprou no período R$ 24.000,00 em mercadorias. O estoque final inventariado foi no valor de R$ 20.000,00. O custo da mercadoria vendida foi de R$ 16.000,00. Considerando não incidência de impostos na compra e na venda, pergunta-se: qual o valor do estoque inicial?
O total das variações passivas independentes da execução orçamentária apresentado na Demonstração das Variações Patrimoniais foi de:
R$ 99.000,00.
R$ 102.000,00.
R$ 231.000,00.
R$ 121.000,00.
O total da Despesa de Capital realizada corresponde a:
R$ 150.000,00.
R$ 250.000,00.
R$ 380.000,00.
R$ 340.000,00.
Assinale a alternativa que representa somente variações passivas independentes da execução orçamentária.
Encampação de dívida flutuante, cancelamento da dívida flutuante, baixa de bens móveis inservíveis, atualização da dívida fundada.
Encampação de dívida flutuante, cancelamento da dívida ativa, baixa de bens móveis inservíveis, atualização da dívida ativa.
Encampação de dívida flutuante, incorporação de créditos de devedores diversos, baixa de bens móveis inservíveis, atualização da dívida fundada.
Encampação de dívida flutuante, cancelamento da dívida ativa, baixa de bens móveis inservíveis, atualização da dívida fundada.
R$ 430.000,00.
R$ 330.000,00.
R$ 300.000,00.
R$ 420.000,00.



