







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O total das receitas extra-orçamentárias apresentado no Balanço Financeiro foi de:
A Nova Contabilidade Aplicada ao Setor Público Brasileiro, a NBC T 16.6, estabelece que as seguintes demonstrações contábeis devam ser apresentadas pelos entes públicos, EXCETO:
Balanço Orçamentário.
Balanço Social.
Balanço Financeiro.
Balanço Patrimonial.
Demonstração do Fluxo de Caixa.
Qual das opções abaixo apresenta APENAS, demonstrações contábeis aplicadas ao setor público?
Balanço Patrimonial, Demonstração do Resultado do Exercício e Balanço Orçamentário.
Balanço Financeiro, Demonstração do Valor Adicionado e Balanço Orçamentário.
Demonstração das Variações Patrimoniais, Balanço Patrimonial e Demonstração dos Lucros e Prejuízos Acumulados.
Balanço Patrimonial, Balanço Orçamentário e Demonstração das Variações Patrimoniais.
Para a empresa Gauss são dados:
Lucro Operacional após o Imposto de Renda: 40.000
Depreciação: 5.000
Investimentos em Capital de Giro: 15.000
Investimentos em Capital Fixo: 30.000
Outros Investimentos: 5.000
Assim, o Fluxo de Caixa Livre da empresa Gauss é
-10000
- 5000
5000
10000
15000
Considerando a característica, o conteúdo e a forma do balancete e das demonstrações contábeis, assinale a opção correta.
O balanço orçamentário demonstrará as receitas previstas e as despesas fixadas, em confronto com as realizadas, e apresentará superávit quando a receita arrecadada for maior que a despesa realizada.
O balanço patrimonial apresenta-se como demonstrativo de fluxo, enquanto os demais balanços apresentam a situação patrimonial em determinado momento (estática), com exceção da demonstração das variações patrimoniais.
A demonstração das variações patrimoniais, por ser mais ampla e evidenciar as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária, contém de forma complementar as informações evidenciadas na demonstração do fluxo de caixa.
O balanço financeiro é um quadro com duas seções: a primeira é representada pelo saldo das receitas previstas; a segunda, pelo saldo das despesas fixadas que se equilibram com a inclusão do saldo da insuficiência ou excesso de arrecadação do exercício imediatamente anterior.
O balancete é uma relação das contas extraídas do livro razão, com seus saldos devedores e credores, que consiste na última etapa de todo o ciclo contábil.
Pressuposto básico da contabilidade que presume que a entidade não tem a intenção nem a necessidade de entrar em liquidação, nem de reduzir de maneira significativa suas operações. Se essas necessidades ou intenções existirem, as demonstrações contábeis deverão ser preparadas em bases diferentes e essas bases divulgadas. Trata-se da
Compreensibilidade.
Continuidade.
Representação adequada.
As Demonstrações Contábeis preparadas sobre a égide da Estrutura Conceitual da contabilidade objetivam fornecer informações que sejam úteis na tomada de decisões e avaliações a usuários
internos.
do fisco.
em geral.
financiadores.
Em relação às orientações para elaboração do Balanço Orçamentário, editadas pela Secretaria do Tesouro Nacional, é correto afirmar que:
as receitas serão detalhadas por origem e espécie, especificando a previsão inicial, a previsão atualizada, a receita realizada e a diferença (excesso ou frustração na arrecadação);
as despesas devem ser apresentadas por categoria funcional, conforme classificação definida na Portaria nº 42/1999, discriminando a dotação inicial, a dotação atualizada, as despesas empenhadas, as despesas liquidadas, as despesas pagas e a diferença, para identificar eventual economia orçamentária em cada função;
a identificação das receitas e despesas intraorçamentárias, quando necessária, deverá ser incluída na demonstração;
em decorrência da abertura de créditos adicionais, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada;
tanto o superávit financeiro utilizado quanto a reabertura de créditos adicionais deverão ser detalhados no campo saldo de exercícios anteriores, no balanço orçamentário.
Uma instituição social recebe recursos públicos e, portanto, está dentro do campo de aplicação da Contabilidade Aplicada ao Setor Público, devendo seguir o Princípio da Competência. A referida instituição tem ainda como fonte de receita a contribuição mensal de seus associados, que se reuniram e resolveram pagar de uma só vez o valor de R$30.000,00 correspondente a três exercícios, com o objetivo de formar um fundo financeiro. Nos três exercícios, essa organização tem custos de impressão de folhetos informativos da ordem de R$5.000,00 em cada ano e, no segundo ano, resolveu fazer um seguro cujo prêmio foi pago em dinheiro no valor de R$3.000,00 com cobertura para o segundo e o terceiro anos. Com base nos valores informados e nos conceitos relativos ao Princípio de Competência, é CORRETO afirmar que a instituição irá apurar:
déficit de R$8.000,00 em todos os exercícios.
déficit de R$8.000,00 no segundo e de R$5.000,00 no terceiro ano; superávit de R$25.000,00 no primeiro ano.
superávit de R$5.000,00 no primeiro ano e de R$3.500,00 no segundo e no terceiro anos.
superávit de R$8.000,00 em todos os exercícios.
Assinale a alternativa CORRETA inerente ao Balanço Patrimonial em 31/12/X2:
O Passivo Financeiro totalizou R$ 270.000,00.
O Ativo Permanente totalizou R$ 50.000,00.
O Ativo Real Líquido totalizou R$ 110.000,00.
O Ativo Financeiro totalizou R$ 100.000,00.
A prefeitura fictícia de "SUPERAVILÂNDIA" tem o seu plano de contas de acordo com a seguinte estrutura básica: 1 - Ativo, 2 - Passivo, 3 - Despesas, 4 - Receitas, 5 - Resultado Diminutivo e 6 - Resultado Aumentativo, onde a aprovação e execução do orçamento são contabilizadas no Ativo e Passivo Compensados. No mês de agosto do exercício X1, somente ocorreu a alteração do orçamento inicial com a inclusão de uma nova ação de governo, utilizando como fonte de recurso o excesso de arrecadação. Com base nessa informação, assinale a alternativa que apresenta o registro contábil CORRETO:
Débito: Crédito Adicional Especial/Excesso de Arrecadação
Crédito: Crédito Orçamentário Disponível
Débito: Receita a Realizar Crédito: Previsão Adicional da Receita.
Débito: Despesa Fixada
Crédito: Crédito Adicional Suplementar/Excesso de Arrecadação
Débito: Receita a Realizar Crédito: Receita Realizada.
Débito: Despesa Fixada
Crédito: Crédito Orçamentário Disponível
Débito: Crédito Adicional Suplementar
Crédito: Excesso de Arrecadação.
Débito: Despesa Fixada
Crédito: Crédito Orçamentário Disponível
Débito: Excesso de Arrecadação
Crédito: Crédito Adicional Especial.
Em relação às orientações para elaboração da Demonstração dos Fluxos de Caixa, constantes no Manual de Contabilidade Aplicada ao Setor Público da STN, analise as afirmativas a seguir:
I. A Demonstração dos Fluxos de Caixa pode ser elaborada pelo método direto ou indireto, sendo mais indicado o método direto.
II. Os métodos direto e indireto de elaboração da Demonstração dos Fluxos de Caixa só apresentam diferença na metodologia de apuração dos fluxos de caixa das atividades operacionais.
III. Na apresentação do fluxo de caixa das atividades operacionais, ingressos devem ser discriminados em receitas originárias, derivadas e transferências intergovernamentais e intragovernamentais.
IV. Na apresentação do fluxo de caixa das atividades operacionais, os desembolsos devem ser discriminados em pessoal e outras despesas correntes por função, juros e encargos da dívida e transferências.
Estão corretas as afirmativas:
Com base nas informações contidas no enunciado, é correto afirmar que houve um déficit de arrecadação correspondente a
– 5
– 10
– 15
– 20
– 25
Com base nas informações contidas no enunciado, é correto afirmar que os restos a pagar inscritos no ano foram de
1.000.
1.400.
600.
400.
800.
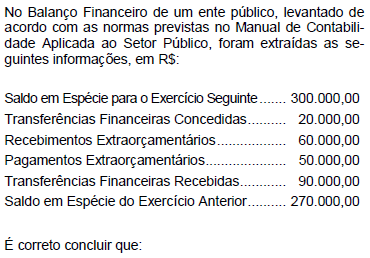
houve um superávit orçamentário de R$ 30.000,00.
as despesas fixadas foram maiores que as despesas realizadas.
ocorreu um déficit orçamentário de R$ 50.000,00.
as receitas arrecadadas foram superiores às previstas.
o resultado orçamentário foi nulo.
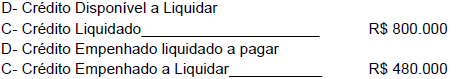
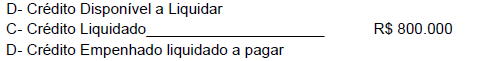
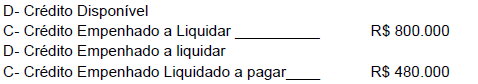
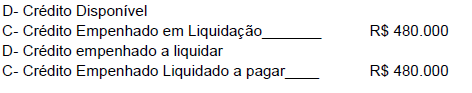
O Governo do Estado do Piauí realizou um processo licitatório que teve uma empresa ganhadora para realizar obras no Estado. Quando do comprometimento do crédito empenhou o valor de R$ 800.000,00, havendo posteriormente liquidação de 60% da despesa empenhada. Marque a opção que consta os lançamentos contábeis corretos relacionados aos fatos ocorridos:
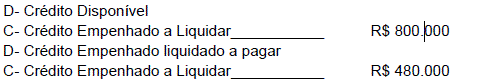
A demonstração contábil do setor público onde estão discriminados os ingressos, inclusive decorrentes de receitas originárias e derivadas, e os desembolsos relacionados com a ação pública, dentre outros itens, é denominada:
Balanço Social.
Balanço Financeiro.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração dos Fluxos de Caixa.
Balanço Orçamentário.
Princípio do orçamento público que leva ao entendimento desse orçamento como peça documental única, que engloba todas as receitas a serem arrecadadas e todas as despesas a serem realizadas em determinado período de tempo, de modo a evitar que a arrecadação e a aplicação de alguns recursos financeiros fujam à competente apreciação e aprovação do poder Legislativo:
Unidade.
Universalidade.
Anualidade.
Exclusividade.
Determinada entidade vendeu um ativo para terceiro e o documento de venda indica a transferência legal da propriedade a esse terceiro; entretanto, existe acordo que assegura que a entidade continuará a usufruir os futuros benefícios econômicos gerados pelo ativo e o recomprará, depois de um certo tempo, por valor próximo ao vendido, acrescido de juros de mercado durante esse período. Nessas circunstâncias, contabilizar a venda não representa adequadamente a transação. Esse raciocínio está de acordo com a característica qualitativa das demonstrações contábeis e denominada
compreensibilidade.
relevância.
confiabilidade.
primazia da essência sobre a forma.
Supondo que o Estado do Piauí amortize R$ 5.198.000,00 de uma dívida junto a uma instituição financeira oficial, pagando juros e encargos correspondentes a 12% do valor que esteja sendo amortizado. Este fato provocará, no Resultado Patrimonial da entidade, a seguinte variação na situação líquida:
diminuição de R$ 2.000.180,00
diminuição de R$ 623.760,00
diminuição de R$ 5.198.000,00
aumento de R$ 1.956.220,00
diminuição de R$ 4.574,240,00



