







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base na Lei nº 4.320/64 (Normas Gerais de Direito Financeiro), assinale a alternativa correta quanto aos balanços.
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, bem como indicará o resultado patrimonial do exercício.
O Balanço Orçamentário demonstrará as receitas e despesas extra-orçamentárias realizadas.
O Balanço Financeiro demonstrará as receitas e as despesas financeiras, bem como os recebimentos e os pagamentos de natureza orçamentária.
A Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução financeira, bem como indicará o resultado patrimonial de exercícios futuros.
O Balanço Patrimonial demonstrará o passivo realizável a longo prazo.
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências ativas e passivas, constituirão elementos da conta patrimonial. Os resultados gerais do exercício deverão ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.
Ao final do exercício financeiro, verificou-se que, do orçamento aprovado, de R$800,00, haviam sido arrecadados receitas de R$ 600,00 e realizadas despesas de R$ 400,00 sendo pagas apenas R$ 350,00 das despesas realizadas. Sendo assim:
a economia de despesas foi de R$ 450,00.
houve superávit orçamentário de R$ 300,00.
registrou-se um excesso de arrecadação de R$ 200,00.
houve um acréscimo de disponibilidades de R$ 250,00.
o orçamento executado apresentou um superávit de R$ 400,00.
Associe a segunda coluna de acordo com a primeira, conceituando os Sistemas de Contas da Administração Pública. A seguir, assinale a sequência correta:
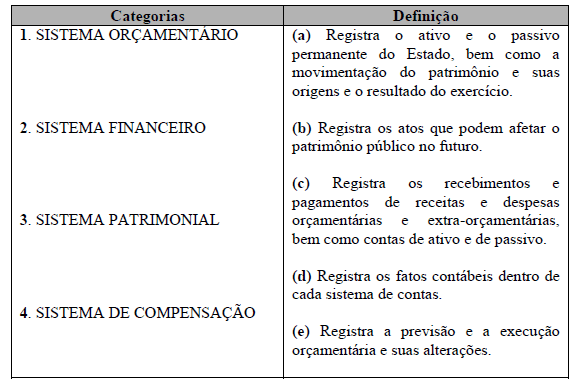
1 – e; 2 – d; 3 – b; 4 – a
1 – e; 2 – c; 3 – a; 4 – b
1 – d; 2 – a; 3 – e; 4 – b
1 – a; 2 – c; 3 – d; 4 – e
1 – b; 2 – e; 3 – a; 4 – c
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências e insubsistências ativas e passivas, constituirão elementos __________________
Do Plano Plurianual.
Da Conta Patrimonial.
Do Balanço Financeiro.
Balanço Orçamentário.
Com base no texto III, é correto afirmar que
houve economia de despesa de 400
o excesso de arrecadação foi de 470.
houve superavit orçamentário de 500.
a insuficiência de despesa foi de 200.
o orçamento aprovado foi superavitário em 170.
De acordo com a legislação atualizada, a publicação das Demonstrações Contábeis é obrigatória para as sociedades de capital aberto, bem como entidades da Administração Pública, dentre as seguintes: Balanço Patrimonial (BP), Demonstração de Resultado do Exercício (DRE), Demonstração de Lucros e Prejuízos Acumulados (DLPA), Demonstração das Mutações do Patrimônio Líquido (DMPL), Demonstração de Origens e Aplicações de Recursos (DOAR), Demonstração do Fluxo de Caixa (DFC), Demonstração do Fluxo de Caixa Livre (DFCL), Demonstração do Valor Adicionado (DVA), Balanço Social (BS), Notas Explicativas (NE), Relatório da Administração (RA), Balanço Financeiro (BF), Balanço Orçamentário (BO), Demonstração das Variações Patrimoniais (DVP), Relatório da Execução Orçamentária (RREO), Relatório da Gestão Fiscal (RGF).
Das entidades da Administração Pública são exigidas, entre outras,
BP, DRE, DLPA, DFC, DVA e NE.
BP, BF, DMPL, DOAR, DFC, RREO, DVA, BS, NE e RA.
BP, BO, BF, DVP, RREO e RGF.
BP, BO, DRE, DLPA, DVP, DOAR, DVA, BS, NE e RA.
BP, DVP, DRE, DLPA, DMPL, DOAR, DFC, RGF, DVA, BS, NE e RA.
Cada usuário das informações contábeis necessita de certo tipo de informação para tomar decisões. Os emprestadores de recursos em geral, por exemplo, utilizam os demonstrativos contábeis para obter informações sobre a geração, pela entidade, de fluxos de caixa suficientes para receberem de volta, com segurança, o capital mais os juros. A respeito da necessidade de informações pelos usuários, assinale a opção que apresenta informação que NÃO é de interesse do governo.
Fluxo regular de dividendos específico dos acionistas.
Lucro tributável das empresas.
Produtividade gerada pelas empresas por setor econômico.
Retenção e pagamento de tributos por segmento econômico.
Valor adicionado gerado pela empresa.
Acerca da estrutura e do fechamento da demonstração das variações patrimoniais (DVP), assinale a opção correta.
A DVP evidencia as alterações verificadas no patrimônio e indica o resultado patrimonial do exercício.
As mutações passivas representam contrapartida decorrente do aumento do ativo permanente ou da diminuição do passivo permanente
Os decréscimos patrimoniais retratam, basicamente, variações decorrentes de incorporações de créditos, baixa de obrigações e ajustes correspondentes.
O resultado patrimonial do exercício, apurado confrontando-se receitas e despesas, pode apresentar-se nulo, superavitário ou deficitário.
O resultado patrimonial do exercício, que representa a situação patrimonial líquida de uma entidade, pode ser positivo, negativo ou nulo.
Acerca da elaboração, interpretação e análise das demonstrações contábeis no âmbito do setor público, assinale a opção correta.
A verificação do balanço orçamentário ocorre por meio da verificação, no balancete contábil, do saldo da conta de receita realizada, que deve ser igual à realização da receita apresentada no balanço financeiro.
Para verificar a consistência das informações apresentadas nas demonstrações contábeis, é necessário conciliar saldos de contas específicas do balancete contábil com o saldo de contas das demonstrações contábeis. Um exemplo de constatação de consistência é verificar se o saldo da conta contábil de crédito empenhado, no balancete contábil, é igual à execução da despesa apresentada no balanço orçamentário.
No caso de a execução da despesa estar menor do que a sua dotação com relação ao valor global, há uma execução de despesa sem suporte orçamentário, o que sujeita os responsáveis às punições estabelecidas nos instrumentos legais pertinentes.
A frustração na arrecadação deve ser demonstrada no balanço orçamentário, o que não ocorre com o cancelamento da dotação, que têm sua divulgação facultada pela lei. Entretanto, em nenhum dos dois casos deve ser efetuado registro de cancelamento de previsão de receita, devendo, nesse último caso, fazer constar nota explicativa ao balanço orçamentário explicitando tal situação.
Caso a diferença entre o Ativo Financeiro e o Passivo Financeiro seja maior do que zero, esse valor deve ser evidenciado como deficit financeiro do exercício e ser demonstrado no demonstrativo do deficit financeiro.
A estrutura das demonstrações contábeis do setor público está fundamentada no controle do orçamento público, sendo seus ativos e passivos estruturados para se verificar deficit e superavit ao longo dos exercícios.
O inventário é o documento que origina o Balanço Patrimonial. Ambos têm a mesma estrutura, porém, o primeiro apresenta-se de forma analítica, e o segundo de forma sintética. O mesmo segue normas escritas e procedimentos específicos com designação obrigatória de uma pessoa ou comissão para sua execução. Um órgão público, para avaliar os bens de um determinado almoxarifado, levantou as seguintes informações:
Quantidade | Preço | |
Compra 1 | 50 | 10 |
Compra 2 | 100 | 15 |
Compra 3 | 50 | 25 |
Compra 4 | 50 | 30 |
O preço a ser considerado será:
20,00
15,00
30,00
19,00
10,00
O Balanço Orçamentário, de acordo com o art. 102 da Lei nº. 4320/64, deverá evidenciar as receitas e despesas previstas em confronto com as realizadas. As contas discriminadas a seguir pertencem à demonstração de um Balanço Orçamentário. Assinale a opção que NÃO se enquadra nessa demonstração:
Alienação de Bens Móveis.
Transferências de Capital.
Pessoal e Encargos Sociais.
Restos a Pagar.
Inversões financeiras.
Os orçamentos e balanços das entidades autárquicas são publicados em separado daqueles pertencentes aos entes aos quais se subordinam.
Segundo as normas brasileiras de contabilidade aplicadas ao setor público, sem prejuízo de outras formas, constituem meios efetivos de divulgação das demonstrações contábeis, exceto:
remessa aos órgãos de controle interno e externo, associações e conselhos representativos.
publicação nos órgãos de imprensa de grande circulação.
disponibilização em meios de comunicação eletrônicos de acesso público.
disponibilização das demonstrações contábeis para acesso da sociedade em local e prazos indicados.
publicação na imprensa oficial em qualquer uma das suas modalidades.



