







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sabendo-se que o superavit financeiro no balanço patrimonial de um determinado ente foi de R$ 180.000,00; o passivo permanente era de R$ 320.000,00; e o passivo real descoberto, de R$ 110.000,00, conclui-se que o ativo permanente desse ente é de R$ 250.000,00.
O valor do ativo não financeiro desse órgão é da ordem de:
R$ 42.400,00
R$ 62.000,00
R$ 76.000,00
R$ 90.000,00
R$ 118.400,00
Na análise de Balanços Públicos, de acordo com o autor Nilton de Aquino Andrade, o índice de liquidez corrente
relaciona as receitas orçamentárias menos as despesas orçamentárias, em relação à receita total.
demonstra a representatividade dos encargos com pessoal em relação à receita corrente líquida.
evidencia a diferença entre a despesa prevista e a despesa realizada em relação à despesa prevista total.
determina quanto a instituição possui de disponibilidade e créditos para cada unidade de obrigações exigíveis.
verifica qual é a diferença entre a receita prevista e a receita arrecadada em relação à despesa liquidada.
Um ente público apresentou, ao final do exercício financeiro, os saldos a seguir.
Nesse caso, sabendo-se que o superávit financeiro é de R$ 170.000,00, é correto afirmar que o ativo permanente do referido ente é de
R$ 680.000,00.
R$ 1.030.000,00.
R$ 1.020.000,00.
R$ 960.000,00.
Como se trata de um fluxo de caixa, no balanço financeiro, tanto a receita orçamentária como a despesa orçamentária foram contabilizadas pelo regime de caixa.
A caução recebida em títulos públicos para garantia de execução de um serviço contratado será registrada no sistema:
financeiro.
patrimonial.
orçamentário.
de compensação.
de custódia de caução.
Observe:
Orçamento aprovado R$ 220
Receitas Arrecadadas R$ 240
Despesas Realizadas R$ 210
Despesas Pagas R$ 180
A partir dos dados levantados ao final do exercício, houve:
superávit orçamentário de R$ 10;
excesso de arrecadação de R$ 30;
acréscimo de disponibilidade R$ 60;
déficit orçamentário de R$ 30;
insuficiência de arrecadação de R$ 150.
A dívida fundada desse órgão é da ordem de:
R$ 42.400,00
R$ 62.000,00
R$ 76.000,00
R$ 90.000,00
R$ 118.400,00
O ativo permanente corresponde a R$ 2 milhões.
Nas entidades de direito público, a dívida passiva compõe-se de:
Dívida Fundada Interna e Externa.
Dívida Flutuante e Dívida Fundada.
Dívida Fundada e Serviços da Dívida a Pagar.
Restos a Pagar, Dívida Flutuante e Serviços da Dívida a Pagar.
Restos a Pagar e operações de crédito por Antecipação da Receita Orçamentária (ARO).
A encampação de dívida passiva, por um ente público, corresponde a:
despesa extraorçamentária.
mutação patrimonial passiva.
variação passiva independente da execução orçamentária.
variação ativa independente da execução orçamentária.
despesa orçamentária no exercício em que assumiu.
O resultado patrimonial do exercício, apurado na demonstração das variações patrimoniais, corresponde à diferença entre as variações orçamentárias ativas e passivas.
Considerando as instruções e normas orçamentárias vigentes, é INCORRETO afirmar:
O Balanço Orçamentário é o instrumento de planejamento de médio prazo do Governo Federal que estabelece, de forma regionalizada, as diretrizes, os objetivos e as metas da Administração Pública Federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
Uma das peculiaridades do processo de elaboração da proposta orçamentária para o Poder Judiciário é que o Projeto de Lei de diretrizes Orçamentária determina uma data específica para entrega das propostas à Secretaria de Orçamento Federal.
Uma das peculiaridades do processo de elaboração da proposta orçamentária para o Poder Judiciário é que o Projeto de Lei de diretrizes Orçamentária estabelece metodologia específica para efeito da elaboração de suas respectivas propostas orçamentárias.
De acordo com o Princípio Orçamentário da Unidade, cada ente da federação deve possuir apenas um orçamento, estruturado de maneira uniforme. O objetivo é apresentar todas as receitas e despesas numa só conta, a fim de confrontar os totais e apurar o resultado: equilíbrio, déficit ou superávit.
A Constituição Federal estabelece que o Poder Executivo publicará, até trinta dias após o encerramento de cada bimestre, relatório resumido da execução orçamentária.
A execução de qualquer convênio depende de seu prévio cadastramento no sistema de controle interno, por meio do órgão de contabilidade.
Em relação aos restos a pagar pode-se afirmar que:
processados, referem-se a empenhamentos não liquidados, porém com a devida cobertura financeira.
processados, referem-se a empenhamentos não liquidados, porém com cobertura orçamentária e financeira.
não processados, referem-se a empenhamentos liquidados e não pagos até 31 de dezembro sem a devida cobertura financeira.
processados, referem-se a empenhamentos liquidados e não pagos até 31 de dezembro, independentemente da sua cobertura financeira.
não processados, referem-se a valores devidos em decorrência de empenhamentos sem a devida cobertura do crédito orçamentário e financeiro.
Observe os dados retirados da Contabilidade de um Ente Público.
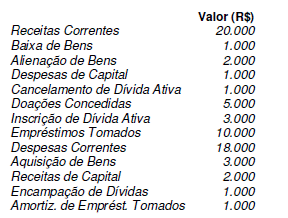
10.000
15.000
6.000
12.000
18.000
De acordo com os dados, é correto concluir que houve insuficiência de arrecadação de R$ 30 milhões.
O resultado patrimonial do exercício, considerando-se apenas as variações patrimoniais resultantes da execução orçamentária, foi de R$ 50.000,00 (
deficit).


